

Nuevas modificaciones a la reglamentación del RIGI
El 16 de noviembre de 2026 se publicó en el Boletín Oficial el Decreto N° 1366/2026 (el “Decreto 1366”), que modifica el Decreto N° 749/2024 (el “Decreto 749”), reglamentario del Título VII de la Ley N° 27.742 de Bases y Puntos de Partida para la Libertad de los Argentinos (la “Ley de Bases”) que creó el Régimen de Incentivo para Grandes Inversiones (el “RIGI”) (ver nuestros comentarios sobre estas normas aquí y aquí).
El Decreto 1366 introduce ciertas modificaciones al RIGI que tienden a flexibilizar los requisitos en materia de proveedores locales, fecha límite de inversión, transferencias y reorganizaciones de los Vehículos de Proyecto Único (los “VPU”), así como respecto del cómputo de divisas a efectos del acceso al mercado de cambios.
A continuación, se detallan los aspectos más relevantes del Decreto 1366:
1. Proveedores locales
El Decreto 1366 sustituye el artículo 3°, inciso f) del Decreto 749 que establecía, como uno de los requisitos para ser considerado proveedor local, que el control de su capital social, o los titulares de la participación, por cualquier título, que otorgue los votos necesarios para formar la voluntad social de dichos proveedores, sean personas humanas y/o jurídicas con domicilio fiscal en el país. En su lugar, el Decreto 1366 dispuso que serán proveedores locales las personas humanas con domicilio fiscal en el país y las personas jurídicas constituidas y domiciliadas en el país, sin atender a la nacionalidad o residencia de sus accionistas ni a la composición de su capital social.
2. Fecha límite de inversión
Asimismo, el Decreto 1366 sustituye el artículo 47, inciso i) del Decreto 749, eliminando la disposición del texto original que disponía una fecha límite particular para los Proyectos de Exportación Estratégica de Largo Plazo. Así, la nueva redacción del citado artículo unifica dicha fecha, estableciendo que esta no debe resultar ajena a las prácticas del sector. En esa línea, los considerandos del Decreto 1366 aclaran que esta modificación no altera los montos mínimos ni los compromisos de inversión de cada etapa de los Proyectos de Exportación Estratégica de Largo Plazo.
3. Adquisiciones y reorganizaciones de los VPU
El Decreto 1366 sustituye el artículo 62 del Decreto 749, incorporando dos incisos referidos a adquisiciones y reorganizaciones societarias, que establecen lo siguiente:
(i) los miembros de una unión transitoria de empresas o contrato asociativo que revista el carácter de VPU adherido al RIGI podrán ceder total o parcialmente su participación, o incorporar nuevos miembros, sin que ello altere los derechos del VPU adherido ni del proyecto RIGI, debiendo informarse la operación a la Autoridad de Aplicación dentro de los quince (15) días corridos de su inscripción en el Registro Público. A tal fin se deberá acreditar una serie de cuestiones vinculadas a consentimientos y declaraciones entre miembros, pudiendo la Autoridad de Aplicación observar la operación dentro de los treinta (30) días corridos. Asimismo, el Decreto 1366 aclara que estas transferencias no darán lugar al cómputo de inversiones en activos computables; y
(ii) las Sucursales Dedicadas adheridas al RIGI podrán, previa autorización de la Autoridad de Aplicación, llevar a cabo una reorganización societaria mediante la transferencia de la totalidad de los activos, pasivos, derechos y obligaciones afectados al proyecto RIGI a una sociedad constituida a tal efecto, que deberá reunir los requisitos de VPU desde su inscripción. Así, el Decreto 1366 aclara que la transferencia no implicará una nueva adhesión ni alterará la fecha de adhesión original, los plazos aplicables, ni los derechos y obligaciones del proyecto RIGI y del plan de inversión aprobado.
4. Mercado de cambios
El artículo 100, inciso c) del Decreto 749, anteriormente modificado por el Decreto 105/2026 (ver nuestros comentarios aquí), es reemplazado por el Decreto 1366.
En tal sentido, a los fines de la condición de acceso al mercado de cambios que el Banco Central de la República Argentina puede establecer para los VPU alcanzados por el incentivo del artículo 198 de la Ley de Bases, el Decreto 1366 extiende el cómputo a aquellas divisas provenientes de aportes de no residentes o endeudamientos financieros externos -incluyendo emisiones de valores negociables- que ingresen y liquiden los integrantes, miembros o partes contratantes de uniones transitorias -o de cualquier otro tipo de contrato asociativo- que actúen como VPU adheridos al RIGI, así como las sociedades que sean accionistas directas o indirectas de dichos integrantes, miembros o partes contratantes; las sociedades accionistas o socias, directas o indirectas del VPU, y la sociedad titular del VPU Sucursal Dedicada, en la proporción en que tales fondos se destinen efectivamente al desarrollo del proyecto y sean realizados de acuerdo con los procedimientos del Banco Central de la República Argentina.
***
Para información adicional, por favor contactarse con Nicolás Eliaschev, Javier Constanzó, Daiana Perrone, Milagros Piñeiro, Macarena Becerra Martínez, Victoria Barrueco, Manuel Crespi, Sol Villegas Leiva, Nair Ivanoff Ravnensky, María Emilia Río, Fermín Bartos y/o Felicitas Orb.

Red Federal de Concesiones: nuevas rutas nacionales sujetas a concesión por peaje
El 13 de noviembre de 2026 se publicó en el Boletín Oficial el Decreto 1358/2026 (el “Decreto”), que incorpora veintisiete rutas nacionales al proyecto “Red Federal de Concesiones”, implementado mediante los Decretos 28/2025 y 97/2025 (ver nuestros comentarios aquí), ampliando su cobertura y preservando el ámbito de las concesiones vigentes.
Así, dispone que las rutas nacionales incluidas en el Anexo (IF-2026-97440433-APN-ST#MEC), en los tramos que así determine el Ministerio de Economía a través de la Secretaría de Transporte, se otorgarán en concesión por peaje bajo el régimen de la Ley 17.520 y sus modificatorias. El objeto de las concesiones será la construcción, explotación, administración, reparación, ampliación, conservación, mantenimiento y prestación de servicios al usuario y para la realización de nuevas explotaciones complementarias o colaterales que permitan obtener ingresos adicionales.
Las rutas comprendidas son: 3, 9, 11, 12, 14, 16, 22, 25, 26, 33, 34, 35, 38, 50, 60, 81, 86, 89, 120, 121, 122, 151, 152, 158, 228, 237 y A0017.
A dichos fines, se faculta al Ministerio de Economía, a través de la Secretaría de Transporte, a: (i) determinar, previo informe técnico de la Dirección Nacional de Vialidad (“DNV”), la conformación de los tramos a concesionar, en tanto no se encuentren comprendidos en concesiones vigentes; (ii) aprobar los pliegos y el texto del contrato; (iii) convocar a Licitación Pública Nacional e Internacional dentro de los doce meses contados desde la entrada en vigencia del Decreto; (iv) constituir las comisiones evaluadoras; (v) calificar a los oferentes y resolver las impugnaciones; (vi) adjudicar y suscribir los contratos; y (vii) dictar los demás actos necesarios para implementar los procedimientos de selección.
Por último, el Decreto designa a la DNV como Autoridad de Aplicación de los contratos de concesiones viales que se celebren al amparo del Decreto, en los términos del artículo 30 de la Ley 27.445. De este modo, mientras que la selección y el otorgamiento de las concesiones quedan a cargo del Ministerio de Economía, a través de la Secretaría de Transporte, la aplicación, supervisión y control de los contratos corresponderá a la DNV.
***
Para información adicional, por favor contactarse con Nicolás Eliaschev, Javier Constanzó, Daiana Perrone, Milagros Piñeiro, Macarena Becerra Martínez, Victoria Barrueco, Manuel Crespi, Sol Villegas Leiva, Nair Ivanoff Ravnensky, María Emilia Río, Fermín Bartos y/o Felicitas Orb.
Ignacio Mora, nuevo socio en el área de Antitrust & Corporate
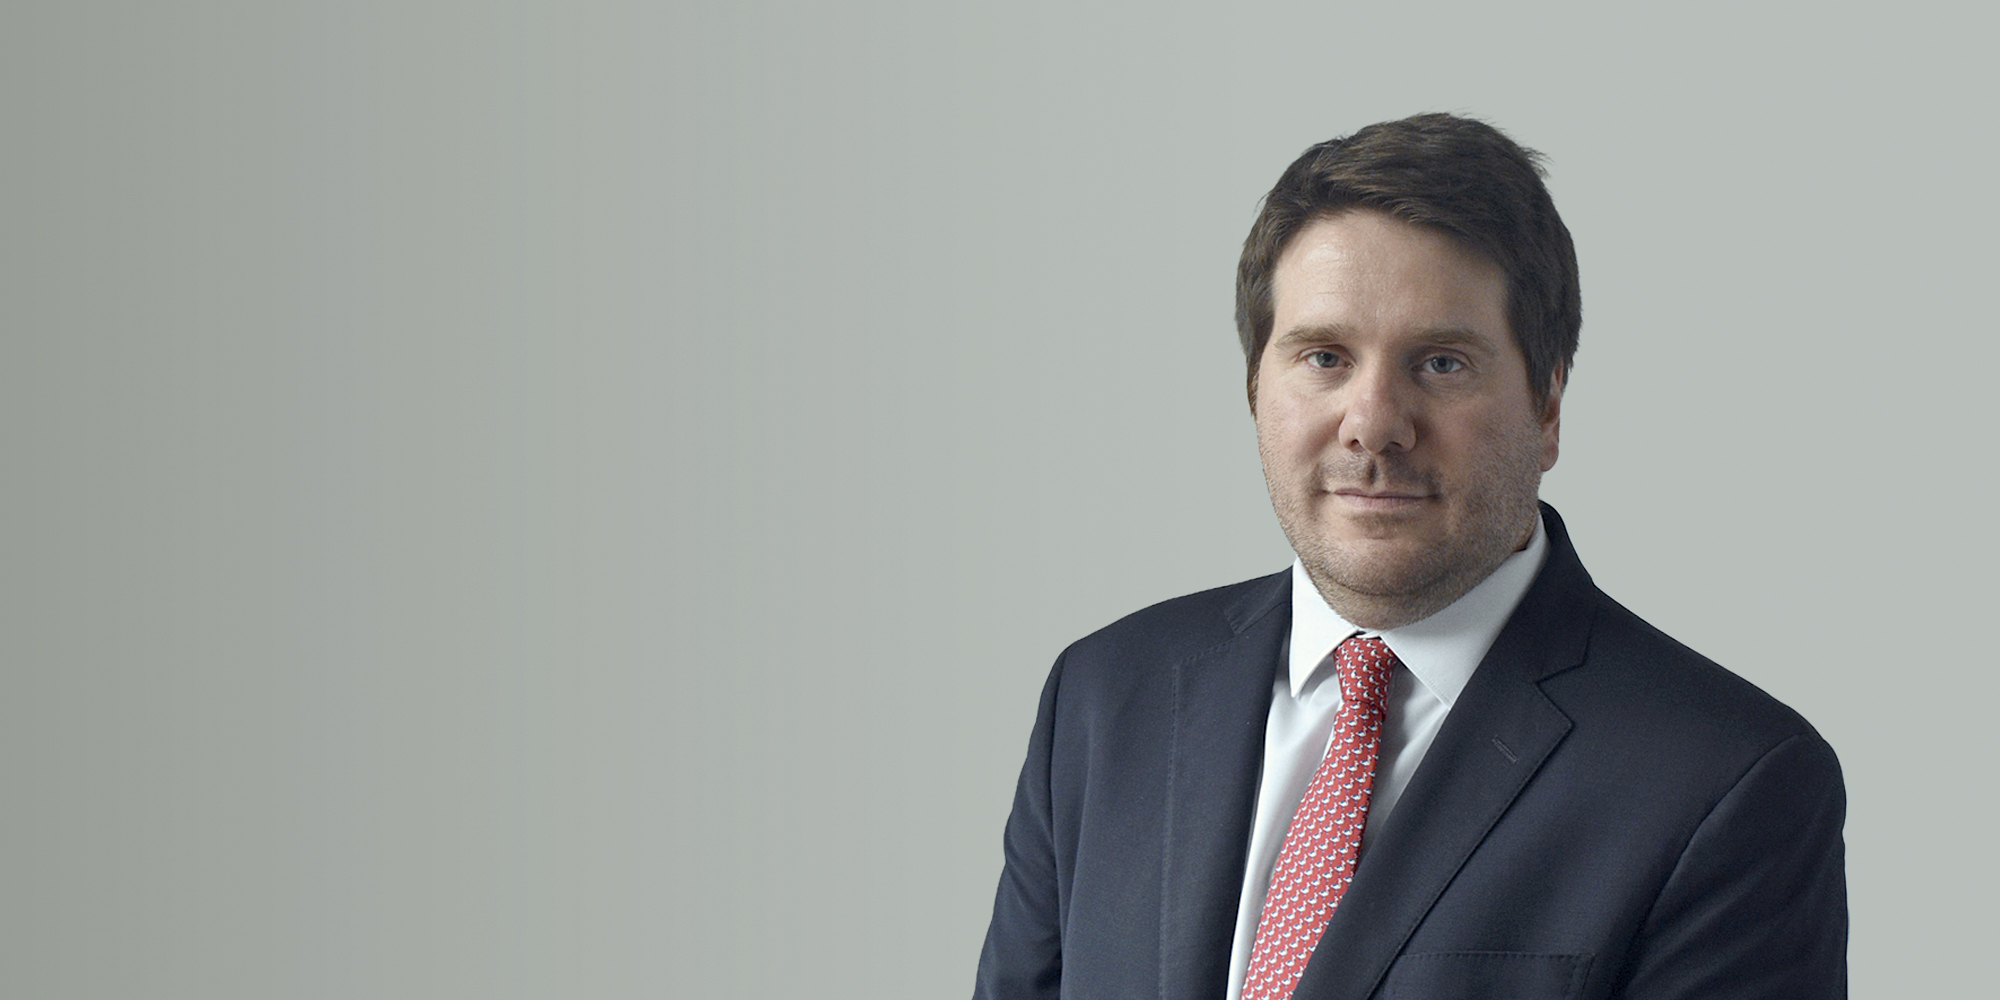
Tenemos el agrado de anunciar el nombramiento de Ignacio Mora como Socio del área de Antitrust & Corporate. La designación refuerza la práctica que viene desarrollando Julián Razumny, socio del área, y llega en un momento clave para el mercado: mañana, martes 17 de noviembre entra en vigencia en la Argentina el régimen de control previo de concentraciones económicas previsto en la Ley de Defensa de la Competencia N.º 27.442. Con este nuevo sistema, las operaciones que superen los umbrales previstos en la ley deberán obtener la autorización previa de la Autoridad Nacional de la Competencia (ANC) antes de su cierre, dejando atrás el esquema de revisión posterior que rigió hasta ahora. El cambio impacta de lleno en el diseño, los plazos y la ejecución de las transacciones, y exige integrar el análisis de competencia desde las primeras etapas de cada operación.
Ignacio Mora – Socio, Antitrust & Corporate – cuenta con más de quince años de experiencia en defensa de la competencia y derecho corporativo. Se incorporó al Estudio en noviembre de 2025 como Counsel del área de Corporate & M&A, para colaborar con la atención de los asuntos antitrust, una práctica que con su nombramiento como Socio se consolida como otra de las áreas estratégicas de la firma.
Su práctica abarca procedimientos de control de concentraciones económicas, investigaciones por abuso de posición dominante y carteles, y el asesoramiento en operaciones de M&A y acuerdos comerciales para compañías locales e internacionales de sectores como telecomunicaciones, medios, fintech y pagos, automotriz y agroquímica. En los últimos años, Ignacio ha liderado algunos de los expedientes de control de concentraciones más relevantes y complejos del mercado argentino, incluidos casos con informes de objeción, en los que tuvo a cargo la estrategia del procedimiento y la negociación exitosa de remedios con la autoridad de competencia.
Antes de sumarse a Tavarone Rovelli Salim Miani, Ignacio desarrolló su carrera en Marval O’Farrell & Mairal (2011–2025). En 2016 se desempeñó como asociado extranjero en Slaughter and May, en Londres y Bruselas, y su trayectoria ha sido reconocida de manera sostenida por los principales rankings y publicaciones legales internacionales, entre ellos Chambers and Partners, The Legal 500, Leaders League y Lexology, que lo destacan como uno de los referentes de la nueva generación en defensa de la competencia y control de concentraciones. Además, fue incluido por Business Today entre los diez abogados especializados en competencia más influyentes de la Argentina.
Ignacio es abogado graduado por la Universidad Blas Pascal (Córdoba). Es Vicedirector de la Comisión de Legales de la Cámara Española de Comercio de la República Argentina, y miembro de la Comisión de Competencia Económica de ICC Argentina y de la Comisión de Defensa de la Competencia del Colegio de Abogados de la Ciudad de Buenos Aires.
Con motivo de este nombramiento, Julián Razumny, socio de la firma en el área de Antitrust & Corporate, señaló:
"El nombramiento de Ignacio como Socio es el reconocimiento de años de trabajo en los que demostró un nivel técnico y un criterio estratégico excepcionales. Con la entrada en vigencia del control previo de concentraciones, nuestros clientes necesitan un acompañamiento que integre la mirada corporativa y la de competencia desde el primer día de cada transacción. Sumar a Ignacio como Socio nos permite robustecer un equipo que se encuentra preparado para el nuevo escenario."
Asimismo, Marcelo Tavarone, Managing Partner y socio del área de Banking & Mercado de Capitales, destacó:
"La designación de Ignacio refleja nuestra decisión de seguir fortaleciendo las áreas estratégicas del Estudio y de reconocer el talento que impulsa nuestro crecimiento. La Argentina está iniciando un nuevo ciclo de inversiones y transacciones, y un cambio regulatorio de esta magnitud exige contar con los mejores profesionales. Con este nombramiento reafirmamos nuestro compromiso de acompañar a los clientes en cada etapa de sus operaciones."
Por su parte, Ignacio comentó:
"Asumir como Socio de Tavarone Rovelli Salim Miani es un enorme orgullo. Desde mi llegada encontré un Estudio con una visión clara, un equipo de primer nivel y un espacio real para desarrollar la práctica. Junto a Julián y al equipo de Antitrust & Corporate, vamos a acompañar a nuestros clientes en la transición al control previo de concentraciones, un cambio estructural que redefine la forma de planificar y ejecutar operaciones en la Argentina."
Con este nombramiento, consolidamos nuestra práctica de Antitrust & Corporate, y continuamos posicionándonos como una de las firmas full-service líderes del mercado legal argentino, reconocida por nuestra capacidad de ofrecer asesoramiento integral en asuntos corporativos, regulatorios y contenciosos de alta complejidad.
***
Comunicación:
Paula Cafferata, paula.cafferata@tavarone,com
Belén López de Paul, belen.lopez.de.paul@tavarone,com
Sofía Quesada, sofia.quesada@tavarone.com
Provincia de Buenos Aires: Formulario Único de Trabajo y Unificación de Recursos Operativos (F.U.T.U.R.O.)
El 6 de noviembre pasado, se publicó en el Boletín Oficial de la provincia de Buenos Aires la Resolución 260/2026 del Ministerio de Trabajo provincial, mediante la cual se impone a las empresas la presentación de una declaración jurada mensual que debe contener información laboral respecto del personal que se desempeña en esa jurisdicción provincial.
Los principales lineamientos de esta resolución son los siguientes:
- Vigencia: la declaración jurada deberá presentarse por mes vencido a partir del período enero de 2027. La primera presentación vencerá entonces el último día hábil de febrero de ese año, la segunda, correspondiente a febrero, el último día hábil de marzo de 2027 y así, sucesivamente.
- Sujetos alcanzados: quedan comprendidos todos los empleadores que ocupen personal en relación de dependencia dentro del ámbito de la provincia de Buenos Aires.
- Forma y plazo: el formulario debe presentarse de manera electrónica a través del Portal de Trabajo (Resolución MT 147/24) y debe estar firmado digitalmente por el empleador.
- Contenido: incluye el monto total de los salarios abonados en el período, con detalle de los conceptos remunerativos, no remunerativos y el importe neto total, y el método de control de jornada utilizado; ello, respecto a todo el personal, independientemente de la modalidad de contratación, siempre que trabajen en establecimientos situados en la provincia.
- Documentación respaldatoria: deberán adjuntarse mensualmente los recibos de haberes de la totalidad del personal alcanzado y los comprobantes de acreditación del pago en cuenta sueldo (art. 124 de la LCT), cada uno en un único archivo PDF por concepto.
- Acuerdos sobre jornada: los acuerdos individuales, plurindividuales o colectivos que regulen la jornada de trabajo o prevean regímenes de compensación de horas extraordinarias, banco de horas o descansos compensatorios deberán acompañarse con el F.U.T.U.R.O. del mes siguiente al de su suscripción, informando su plazo de vigencia.
- Obligación de guarda: los empleadores deberán conservar las presentaciones, sus constancias de recepción y la documentación respaldatoria por un plazo mínimo de dos años contados desde la exigibilidad de los créditos laborales respectivos.
- Sanciones: la falta de presentación en tiempo y forma, la falsedad de los datos declarados y la comprobación de incumplimientos a la normativa laboral habilitarán la aplicación de sanciones.
***
Para información adicional, por favor contactar a Federico M. Basile o Manuel D'Ambrosio.
ARCA prorroga el inicio de juicios y embargos para entidades sin fines de lucro, empresas del sector de salud, MiPyMEs y pequeños contribuyentes
El 4 de noviembre de 2026 se publicó en el Boletín Oficial la Resolución 1899/2026 del Ministerio de Economía, que prorroga y amplía la suspensión del inicio de los juicios de ejecución fiscal y de la traba de medidas cautelares por parte de la Agencia de Recaudación y Control Aduanero (ARCA) hasta el 30 de junio de 2027, inclusive.
Hasta ahora, la suspensión alcanzaba solo a las entidades sin fines de lucro y al sector salud, y vencía el 31 de diciembre de 2026. La Resolución extiende ese plazo y vuelve a incluir a las MiPyMEs y a los pequeños contribuyentes, que habían quedado fuera del beneficio desde el 1° de enero de 2025.
Sujetos comprendidos
- MiPyMEs (micro, pequeñas y medianas —Tramos 1 y 2—): con “Certificado MiPyME” vigente al 29 de octubre de 2026, fecha de dictado de la Resolución (art. 3°).
- Pequeños contribuyentes: personas humanas y sucesiones indivisas consideradas como tales en los términos que determine ARCA (art. 3°).
- Entidades sin fines de lucro: registradas ante ARCA al 29 de octubre de 2026, conforme los parámetros que fije ese organismo (arts. 1° y 2°).
- Sector salud: contribuyentes pertenecientes al sector, según los parámetros de ARCA y, de corresponder, la información que le proporcione el Ministerio de Salud (art. 1°).
Aspectos principales
1. Plazo y vigencia
La suspensión rige hasta el 30 de junio de 2027, inclusive. La Resolución entró en vigencia el día de su publicación en el Boletín Oficial (art. 4°).
2. Fecha de corte
Tanto la vigencia del Certificado MiPyME como la registración de las entidades sin fines de lucro se verifican al 29 de octubre de 2026, y no a la fecha de publicación. En consecuencia, en principio no quedarían alcanzadas las empresas que obtengan o renueven el certificado con posterioridad a esa fecha.
3. Instrumentación por ARCA
La Resolución no dispone la suspensión por sí misma, sino que encomienda a ARCA hacerlo. El organismo deberá dictar una resolución general, como lo hizo con la RG 5628/2024 y sus prórrogas (RG 5736/2025, 5806/2025 y 5885/2026) y, respecto de MiPyMEs y pequeños contribuyentes, con las RG 5482/2024 y 5532/2024, que fije los parámetros de los sujetos alcanzados y las excepciones. En esas normas, ARCA dejó a salvo el ejercicio de sus facultades “en casos de grave afectación de los intereses del Fisco, caducidad de instancia o prescripción inminente”. A la fecha de esta publicación, ARCA aún no ha dictado la resolución general correspondiente.
Comentarios:
El contribuyente deberá verificar la vigencia del Certificado MiPyME al 29 de octubre de 2026 para ver si se encuentra encuadrado en la suspensión. Sin embargo, debe tenerse en cuenta que la Resolución no condona la deuda ni suspende el devengamiento de intereses, y solo alcanza el inicio de nuevos juicios y la traba de nuevas medidas cautelares: no paraliza las ejecuciones fiscales ya iniciadas ni dispone el levantamiento de los embargos ya trabados.
***
Para información adicional, por favor contactar a Gastón Miani, María de los Ángeles Olano, Leonel Zanotto, Bárbara Durante o Paul Navarrete.
El presente tiene carácter meramente informativo y no constituye asesoramiento profesional.
Inocencia Fiscal y Prevención de Lavado de Activos: la UIF reglamenta el tratamiento de los contribuyentes del Régimen Simplificado de Ganancias
Con fecha de hoy (3 de noviembre de 2026 ) se publicó en el Boletín Oficial la Resolución N° 144/2026 (la “Resolución”) de la Unidad de Información Financiera (“UIF”), que establece un régimen específico de Antecedente Favorable y de Debida Diligencia Simplificada Especial (“DDSE”). Rige para los sujetos obligados cuando intervienen en operaciones de ingreso de fondos o activos al sistema financiero formal de personas humanas y sucesiones indivisas adheridas al Régimen de Declaración Jurada Simplificada del Impuesto a las Ganancias (Capítulo III, Título II, Ley N° 27.799).
La UIF la dicta en cumplimiento de la instrucción del artículo 40 bis de la Ley N° 27.799 (incorporado por la Ley N° 27.826). Su finalidad, según los considerandos, es que una inconsistencia de naturaleza exclusivamente fiscal no sea asimilada automáticamente a un indicador de origen delictivo, sin alterar las obligaciones de la Ley N° 25.246. A continuación se resumen sus aspectos principales.
Ámbito de aplicación
- Sujetos obligados: los enumerados en el artículo 20 de la Ley N° 25.246 que intervengan en operaciones comprendidas, esto es, las canalizadas conforme al artículo 40 bis de la Ley N° 27.799 (arts. 3° y 5° inc. b).
- Clientes: personas humanas y sucesiones indivisas adheridas al régimen, condición que el sujeto obligado debe verificar mediante el servicio de validación que establezca la Agencia de Recaudación y Control Aduanero (“ARCA”). Quedan excluidos los Grandes Contribuyentes Nacionales y los funcionarios públicos del artículo 38 bis de la Ley N° 27.799 (art. 4°).
Según los considerandos, el artículo 10 de la Resolución General ARCA N° 5820/2026 entiende incorporados al sistema formal los activos operados en cuentas bancarias, billeteras virtuales, cuentas comitentes y cuentas en Proveedores de Servicios de Activos Virtuales inscriptos ante la CNV.
La adhesión como antecedente favorable (arts. 2° a 9°)
La aplicación del antecedente favorable es obligatoria cuando se verifican conjuntamente: (i) la adhesión del cliente, (ii) la canalización de la operación por los medios previstos en el artículo 40 bis y (iii) la ausencia de causales de exclusión. Esas causales son: que el cliente figure como no adherido, suspendido o excluido; que sea Gran Contribuyente Nacional o funcionario del artículo 38 bis; o que figure en el RePET o esté sujeto a medidas de congelamiento dispuestas por el Consejo de Seguridad de la ONU (art. 8°).
La adhesión opera como factor mitigante, “en forma conjunta con los demás factores de riesgo” (art. 2°); no equivale a una calificación automática de bajo riesgo. Para clientes existentes, se considera al actualizar el perfil de riesgo o desde la entrada en vigencia, a elección del sujeto obligado (art. 7°).
En materia de monitoreo (art. 9°), respecto de clientes adheridos:
- los depósitos o pagos en efectivo no configuran, por sí solos, un indicador suficiente de riesgo o sospecha;
- la falta de documentación sobre el circuito cambiario por el que se adquirió la moneda extranjera depositada no es, aisladamente, un elemento determinante para calificar una operación como sospechosa;
- la ausencia de respaldo documental completo de ahorros históricos no constituye, por sí sola, indicio de ilicitud.
Cuando la operación no queda comprendida en la DDSE, el sujeto obligado debe formarse un juicio razonable sobre su consistencia con el perfil del cliente, su capacidad de ahorro histórica, su actividad declarada y su historial transaccional.
Debida Diligencia Simplificada Especial (arts. 10° a 17°)
Umbral. La DDSE se aplica mientras el monto acumulado de las operaciones canalizadas en el año calendario no supere el umbral del primer párrafo del artículo 1° del Régimen Penal Tributario (actualmente es de $100.000.000.), en moneda nacional o su equivalente en moneda extranjera (art. 11). Los considerandos fundan el umbral en que, por debajo de ese monto, la evasión tributaria no configura delito y, por lo tanto, no puede operar como ilícito precedente de lavado de activos.
Medidas aplicables (arts. 12° y 16°). El sujeto obligado debe: identificar y verificar al cliente (con técnicas biométricas rigurosas y auditables si el alta es no presencial); consultar la adhesión dejando registro de fecha y resultado; controlar el RePET y las medidas de congelamiento; aplicar la resolución UIF vigente sobre Personas Expuestas Políticamente; verificar el monto acumulado frente al umbral; mantener actualizada la verificación de adhesión con la periodicidad que determine; controlar causales sobrevinientes; y reportar operaciones sospechosas, con independencia del monto.
Medidas no exigibles (art. 15). Siempre que no concurran causales de exclusión: copias de documentación respaldatoria de la actividad económica; acreditación del origen de fondos, ingresos o patrimonio; información adicional sobre el propósito de la relación cuando éste pueda inferirse de la operación; y verificación de consistencia con la capacidad de ahorro.
Exclusiones (art. 14). La DDSE no se aplica si el cliente no está adherido, suspendido o excluido; es PEP; mantiene relaciones u operaciones con jurisdicciones bajo monitoreo intensificado del GAFI, de alto riesgo o no cooperantes en transparencia fiscal (art. 24, Anexo del Decreto N° 862/2019); transfiere valores negociables o activos virtuales desde esas jurisdicciones; existen factores de riesgo específicos, materiales y documentados incompatibles con el régimen; o hay elementos de sospecha de LA/FT/FP, cualquiera sea el monto. Las operaciones fraccionadas para quedar por debajo del umbral se acumulan y, si el patrón evidencia una fragmentación deliberada, excluyen la DDSE y pueden ser reportadas (art. 13).
Superado el umbral, rigen las disposiciones del Capítulo II (antecedente favorable) y, en lo no previsto, las resoluciones UIF sectoriales (arts. 11 y 17).
Seguridad jurídica y supervisión (arts. 18° a 21°)
La aplicación correcta de estos criterios constituye, para el sujeto obligado, cumplimiento de sus obligaciones de debida diligencia, aun cuando se determine posteriormente que el cliente no reunía las condiciones del régimen, que fue excluido o que los fondos tenían origen ilícito. La salvedad es que se acredite que el sujeto obligado conocía esas circunstancias o que resultaban manifiestas a partir de la información obrante en su poder (art. 18).
La supervisión opera en dos sentidos. La aplicación sistemática e injustificada de medidas inconsistentes con el perfil de riesgo puede ser valorada por la UIF y los organismos de contralor como contraria al principio de proporcionalidad (art. 19). A la vez, éstos verificarán que los procedimientos reflejen los umbrales y condiciones de la Resolución y que la DDSE se aplique efectivamente (art. 20). Se mantienen, con independencia del monto, el control del RePET y de las listas del Consejo de Seguridad, el reporte de operaciones sospechosas, los reportes sistemáticos y la conservación de documentación (art. 21).
Vigencia
La Resolución entra en vigencia el día siguiente al de su publicación en el Boletín Oficial (art. 23). Los sujetos obligados deben adecuar sus procedimientos y manuales dentro de los 60 días corridos contados desde su entrada en vigencia (art. 22).
Puntos que la Resolución deja abiertos
- Alcance del artículo 18. La salvaguarda opera sobre las obligaciones de debida diligencia y en el plano de la supervisión administrativa. No alcanza el deber de reportar (art. 21 inc. c), y su excepción —que el sujeto obligado “conocía” o que la circunstancia era “manifiesta”— remite a una cuestión de prueba que debe examinarse caso por caso. Se trata de una norma administrativa: a nuestro criterio, no debe leerse como un blindaje en sede penal, donde la valoración de lo que el sujeto obligado sabía corresponde al juez.
- Cómputo del umbral. Los artículos 11, 13 y 16 inc. a) no aclaran si el monto acumulado se mide por sujeto obligado o de modo consolidado entre entidades, ni qué ocurre con las operaciones del año cuando el umbral se supera durante el período. El artículo 13 solo contempla la fragmentación deliberada. Conviene fijar un criterio en los manuales y documentarlo.
- Naturaleza del umbral. Se mide sobre el monto operado y no sobre el impuesto eventualmente evadido. A nuestro entender, esa diferencia juega del lado de la cautela, pero la Resolución no la desarrolla. Además, el fundamento del umbral descarta únicamente la evasión como ilícito precedente: los fondos pueden provenir de otros delitos, de allí las exclusiones del artículo 14 y el deber de reporte.
- Transición. La obligatoriedad rige desde la vigencia, pero la adecuación de procedimientos admite 60 días. Sugerimos documentar un plan de adecuación con el criterio aplicado durante ese lapso.
En síntesis, la Resolución aporta una regla formal que ordena el tratamiento de los contribuyentes adheridos al régimen simplificado y reduce el riesgo de decisiones defensivas. Su eficacia dependerá de que cada sujeto obligado traduzca estos criterios a procedimientos internos claros y defendibles.
***
Para información adicional, por favor contactar a Gastón Miani, Leonel Zanotto y/o María de los Ángeles Olano.
Entró en vigor el Protocolo de Enmienda al Convenio de Doble Imposición con Francia
Baja de alícuotas en la fuente, establecimiento permanente por servicios y nueva cláusula de nación más favorecida, con efectos desde el 1° de enero de 2027
El pasado 26 de octubre, el Ministerio de Relaciones Exteriores, Comercio Internacional y Culto publicó en el Boletín Oficial, conforme a lo previsto en la Ley 24.080, el aviso por medio del cual se dio a conocer la entrada en vigor, a partir del 22 de octubre de 2026, del Protocolo de Enmienda al Convenio entre el Gobierno de la República Argentina y el Gobierno de la República Francesa a fin de evitar la doble imposición y prevenir la evasión fiscal en materia de impuestos sobre la renta y el patrimonio, suscripto en Buenos Aires el 6 de diciembre de 2019 y aprobado por la Ley 27.814.
El Protocolo de Enmienda modifica el Convenio suscripto el 4 de abril de 1979, en su redacción según el Protocolo modificatorio del 15 de agosto de 2001. Conforme a su artículo 10, apartado 1, el Protocolo de Enmienda entra en vigor el trigésimo día siguiente a la recepción de la última de las notificaciones por las que ambos Estados se comunican, por vía diplomática, el cumplimiento de sus procedimientos legales internos, lo que, según el aviso oficial, ocurrió el 22 de octubre de 2026. Cabe destacar, sin embargo, que su entrada en vigor no implica su aplicación inmediata. En efecto, el apartado 2 del mismo artículo dispone que sus cláusulas surtirán efecto a partir del 1° de enero del año calendario siguiente al de su entrada en vigor, es decir: (a) respecto de los impuestos retenidos en la fuente, sobre los montos pagados a partir del 1° de enero de 2027; y (b) respecto de los demás impuestos sobre la renta y el patrimonio, para los años fiscales que comiencen a partir de esa misma fecha. En consecuencia, los contribuyentes cuyo ejercicio fiscal no coincida con el año calendario recién podrán aplicar las nuevas disposiciones, en lo que respecta a estos impuestos, a partir del primer ejercicio que se inicie con posterioridad al 1° de enero de 2027.
Principales modificaciones
1. Establecimiento permanente: obras y prestación de servicios
Por medio del artículo 1 del Protocolo de Enmienda se sustituyó el apartado 3 del artículo 5 del Convenio, que regula los supuestos especiales de establecimiento permanente. Los cambios introducidos son los siguientes:
- Obras de construcción: se mantiene el plazo de seis meses a partir del cual una obra configura un establecimiento permanente. La modificación es meramente terminológica: donde el texto anterior aludía a “una edificación o un proyecto de construcción o de montaje”, la nueva redacción se refiere a “una obra de construcción o un proyecto de instalación”.
- Establecimiento permanente por servicios: se incorporó una figura que el Convenio no contemplaba. A partir de su aplicación, el término “establecimiento permanente” también comprende:
“b) La prestación de servicios, incluidos los servicios de consultoría, por una empresa a través de empleados u otro personal contratado por la empresa para ese propósito, pero sólo si este tipo de actividades se lleva a cabo en un Estado, para un mismo proyecto o un proyecto conexo, por un periodo o periodos que totalicen más de ciento ochenta y tres (183) días dentro de un periodo de doce (12) meses que comience o finalice en el año fiscal dado”.
2. Dividendos
Por medio del artículo 2 del Protocolo de Enmienda se sustituyó íntegramente el artículo 10 del Convenio. Las principales modificaciones son las siguientes:
- Alícuotas máximas en la fuente (ap. 2): se reemplazó el límite único del 15% por un esquema de dos alícuotas: (a) un 10% del monto bruto, cuando el beneficiario efectivo sea una sociedad que posea directamente al menos el 25% del capital de la sociedad pagadora durante un período de 365 días que incluya el día del pago (a estos fines, no se computan los cambios de titularidad que resulten directamente de una reorganización, como una fusión o una escisión); y (b) un 15% en los demás casos.
- Definición de dividendos (ap. 3): se actualizó la definición, que quedó redactada de la siguiente forma: “El término «dividendos» usado en este artículo comprende los rendimientos de acciones, acciones o bonos de goce, participaciones mineras, partes de fundador u otros derechos, excepto los de crédito, que permitan participar en los beneficios, así como las rentas sometidas al régimen de distribución de beneficios por la legislación fiscal del Estado en que resida la sociedad que las distribuya.”
- Eliminación del anterior apartado 5: se suprimió la disposición que permitía a los residentes argentinos obtener el reembolso del impuesto a cuenta francés relativo a los dividendos distribuidos por sociedades francesas.
- Prohibición de la imposición extraterritorial (ap. 5, anterior ap. 6): se mantiene, con ajustes de redacción menores, la regla según la cual, cuando una sociedad residente de un Estado obtenga beneficios o rentas procedentes del otro Estado, este último no podrá gravar los dividendos que pague la sociedad, salvo que se paguen a uno de sus residentes o que la participación que los genere esté efectivamente vinculada con un establecimiento permanente o una base fija allí situados. Tampoco podrá someter los beneficios no distribuidos de la sociedad a un impuesto sobre los mismos, aun cuando los dividendos pagados o los beneficios no distribuidos provengan, total o parcialmente, de ese otro Estado.
- Vehículos de inversión inmobiliaria (ap. 6): se incorporó un tratamiento específico para los dividendos distribuidos, a partir de rentas de bienes inmuebles, por vehículos de inversión que distribuyen anualmente la mayor parte de sus beneficios y cuyas rentas inmobiliarias se encuentran exentas. Estos dividendos podrán gravarse en el Estado de la fuente hasta un 15%, salvo que el beneficiario efectivo posea, directa o indirectamente, al menos el 10% del capital del vehículo, en cuyo caso no rige límite convencional.
- Impuesto sobre las rentas de establecimientos permanentes (ap. 7): se sustituyó el régimen asimétrico previsto en los anteriores apartados 7 y 8, que permitía a Francia aplicar un impuesto de hasta el 5% sobre los beneficios del establecimiento permanente de una sociedad argentina y a la Argentina gravar los beneficios del establecimiento permanente de un residente de Francia hasta el monto del impuesto corporativo argentino, incrementado en un 15% de los beneficios determinados previa deducción de dicho impuesto. En su lugar, se estableció una regla común para ambos Estados: el impuesto adicional no podrá exceder la alícuota prevista en el subapartado a) del apartado 2, es decir, el 10%. Cabe advertir que, para Francia, el nuevo límite implica un incremento respecto del 5% anterior, mientras que para la Argentina importa una reducción respecto del tope del 15%.
3. Intereses
Por medio del artículo 3 del Protocolo de Enmienda se sustituyó el artículo 11 del Convenio, con las siguientes modificaciones:
- Alícuota máxima en la fuente: se redujo del 20% al 12% del monto bruto el límite a la imposición en el Estado de la fuente, cuando el beneficiario efectivo sea residente del otro Estado.
- Imposición exclusiva en el Estado de residencia: se amplió el universo de intereses que solo pueden gravarse en el Estado de residencia del beneficiario efectivo. El texto anterior limitaba este tratamiento a los intereses pagados entre Estados o establecimientos públicos y a los derivados de préstamos efectuados, avalados o asegurados por determinados establecimientos públicos, expresamente enumerados, sin perjuicio de que las autoridades competentes podían extenderlo de común acuerdo a otros establecimientos públicos. La nueva redacción deja sin efecto dichos supuestos reemplazándolos por los siguientes intereses: (a) cuyo beneficiario efectivo o pagador sea un Estado, una autoridad local o territorial o una entidad de derecho público, incluido el Banco Central; (b) pagados por créditos o préstamos garantizados, asegurados o subsidiados por un Estado o por otra persona que actúe por su cuenta; (c) pagados en conexión con la venta a plazo de equipos industriales, comerciales o científicos; y (d) pagados por préstamos otorgados en términos preferenciales por más de tres años por una institución de crédito.En cuanto a qué debe entenderse por “términos preferenciales”, el artículo 8 del Protocolo de Enmienda incorporó un nuevo punto 10 al Protocolo del Convenio, según el cual
- Definición de intereses (ap. 4): se aclaró expresamente que las penalidades por mora en el pago no serán consideradas intereses.
4. Regalías
Por medio del artículo 4 del Protocolo de Enmienda se sustituyó el apartado 2 del artículo 12 del Convenio, que fija los límites a la imposición en la fuente. Las modificaciones son las siguientes:
- Alícuotas máximas en la fuente: se reemplazó el tope del 18%, que alcanzaba únicamente a los derechos de autor y a los pagos por patentes, marcas, know-how y estudios técnicos, por un esquema de tres alícuotas sobre el monto bruto, aplicable cuando el beneficiario efectivo sea residente del otro Estado: (a) 3% para el uso o la concesión del uso de noticias internacionales; (b) 5% para los derechos de autor sobre obras literarias, artísticas o científicas, excepto películas cinematográficas y películas u obras grabadas para radio o televisión; y (c) 10% en todos los demás casos.
- Condición de aprobación de los contratos: se suprimió la exigencia por la cual la Argentina solo aplicaba el límite si los contratos habían sido aprobados por sus autoridades competentes conforme a la ley sobre transferencia de tecnología. Como se verá a continuación, esta condición fue reemplazada por un requisito de registro, previsto en el nuevo punto 6 c) del Protocolo del Convenio.
- Definición de regalías: se mantiene sin cambios el apartado 3 del artículo 12, por lo que continúan comprendidos en el concepto de regalías, entre otros, los pagos por el uso de equipos industriales, comerciales o científicos y por trabajos de estudio o investigación de naturaleza científica o técnica.
Por su parte, mediante el artículo 6 del Protocolo de Enmienda se renumeró el punto 6 del Protocolo del Convenio como punto 6 a) y se incorporaron los subapartados b), c) y d), que precisan el alcance del artículo 12 en los siguientes aspectos:
- Noticias internacionales de establecimientos públicos (punto 6 a): se mantiene la exención de los pagos por el uso o la concesión del uso de noticias internacionales suministradas por un establecimiento público de uno de los Estados.
- Derechos de autor (punto 6 b): el límite del 5% resulta aplicable únicamente cuando el beneficiario efectivo sea el autor o sus herederos. En los demás casos, la imposición en el Estado de la fuente no podrá exceder del 15%.
- Registro de los contratos (punto 6 c): el límite del 10% procede “siempre que los contratos de transferencia de tecnología se hayan registrado de conformidad con lo previsto en su legislación interna”. En caso contrario, el tope asciende al 15%. A diferencia del texto anterior, que solo condicionaba la aplicación del límite por parte de la Argentina, la exigencia rige ahora para ambos Estados.
- Estudios técnicos (punto 6 d): se precisó el alcance del inciso c) del apartado 3 del artículo 12 en los siguientes términos:
“d) Se entiende que el subapartado c) del apartado 3 del artículo 12 del Convenio no comprende los servicios estandarizados, sino estudios, investigaciones o encuestas personalizados que consistan en producciones escritas en donde el proveedor debe dar muestra de una habilidad especial que exija un mayor nivel de conocimientos que el habitual propio de su profesión. Dichos estudios, investigaciones o encuestas deben estar relacionados con la mejora de métodos o procedimientos industriales, comerciales o administrativos que sean o no implementados por el cliente, sin perjuicio de la intervención del proveedor”.
5. Ganancias de capital
Por medio del artículo 5 del Protocolo de Enmienda se sustituyó el apartado 4 del artículo 13 del Convenio. Hasta ahora, esa disposición remitía a la legislación de cada Estado para la enajenación de cualquier bien no comprendido en los apartados anteriores, incluidas las acciones, sin establecer límite alguno. En su lugar, se incorporaron tres apartados:
- Sociedades con activos inmobiliarios (ap. 4): las ganancias derivadas de la enajenación de acciones, derechos o participaciones comparables en una sociedad, fideicomiso u otra entidad podrán gravarse en el Estado en que se sitúen los inmuebles cuando, en cualquier momento durante los 365 días anteriores a la enajenación, su valor provenga, directa o indirectamente, en más de un 50% de bienes inmuebles situados en ese Estado. A tal efecto, no se computa “la propiedad inmueble afectada al propio giro del negocio por la sociedad, fideicomiso o entidad”.
- Restantes acciones (ap. 5): las ganancias derivadas de la enajenación de acciones u otras participaciones representativas del capital de una sociedad residente del otro Estado podrán gravarse en ese Estado con un límite del 10% de la ganancia, si el enajenante poseía al menos el 25% del capital, y del 15% en los demás casos.
- Restantes bienes (ap. 6): la enajenación de cualquier otro bien que no tenga un tratamiento específico en el Convenio continúa sujeta a la legislación de cada Estado.
6. Nueva cláusula de nación más favorecida
Por medio del artículo 7 del Protocolo de Enmienda se sustituyó el punto 7 del Protocolo del Convenio. Mientras que el texto anterior solo permitía a Francia invocar esta cláusula respecto de los estudios técnicos, la nueva redacción amplía sensiblemente su alcance: si la Argentina, en un convenio celebrado con otro Estado después del 6 de diciembre de 2019, acuerda una alícuota más baja o un tratamiento más favorable que los previstos en el Convenio, esa alícuota o ese tratamiento se aplicarán automáticamente en la relación con Francia, sin necesidad de renegociación. Los beneficios se trasladan en las mismas condiciones pactadas con el otro Estado y a partir del momento en que la disposición pertinente de ese otro convenio resulte aplicable. La cláusula alcanza a los límites a la imposición en la fuente sobre dividendos (art. 10, ap. 2), al tratamiento de los intereses (art. 11, aps. 2 y 3) y de las regalías (art. 12, aps. 2 y 3), a las ganancias derivadas de la enajenación de acciones y de otros bienes (art. 13, aps. 5 y 6), a los supuestos especiales de establecimiento permanente, incluido el de prestación de servicios (art. 5, ap. 3), y a las rentas por servicios personales independientes (art. 14).
7. Estudiantes y practicantes
Por medio del artículo 9 del Protocolo de Enmienda se incorporó un nuevo punto 11 al Protocolo del Convenio, según el cual, a los fines del artículo 20, la expresión “practicante” incluye a toda persona que participe en el programa francés de Volontariat international o en cualquier otro programa idéntico o sustancialmente similar que entre en vigor en cualquiera de los Estados luego del 6 de diciembre de 2019.
Comentarios finales
En síntesis, el Protocolo de Enmienda actualiza el Convenio en sus aspectos centrales: reduce los límites a la imposición en la fuente sobre dividendos, intereses y regalías, fija por primera vez topes para la enajenación de participaciones societarias e incorpora el establecimiento permanente por prestación de servicios, cambio que, junto con la eliminación del límite para ciertos dividendos distribuidos por vehículos de inversión inmobiliaria y el aumento del tope del impuesto sobre las rentas de establecimientos permanentes aplicable por Francia, amplía la potestad tributaria del Estado de la fuente. A ello se suma que el Convenio debe interpretarse junto con las disposiciones del Instrumento Multilateral (MLI), en vigor para la Argentina desde el 1° de enero de 2026, que le resultan aplicables, en particular la cláusula antiabuso de propósito principal, y que los pagos que se efectúen hasta el 31 de diciembre de 2026 en materia de retenciones en la fuente, así como los años fiscales iniciados antes del 1° de enero de 2027, continúan sujetos al régimen anterior.
Por último, debe tenerse presente que las alícuotas previstas en el Convenio constituyen límites máximos a la imposición en el Estado de la fuente y no alícuotas de aplicación obligatoria. En consecuencia, en cada caso deberá analizarse si resulta más conveniente la aplicación de las nuevas disposiciones del Convenio o la de la normativa interna.
***
Para información adicional, por favor contactar a Gastón Miani, María de los Ángeles Olano, Leonel Zanotto, Bárbara Durante o Paul Navarrete.
El presente tiene carácter meramente informativo y no constituye asesoramiento profesional.
ARBA y AGIP implementan beneficios para regularizar deudas tributarias hasta el 31 de diciembre de 2026
La Agencia de Recaudación de la Provincia de Buenos Aires (“ARBA”) y la Administración Gubernamental de Ingresos Públicos de la Ciudad de Buenos Aires (“AGIP”) dictaron normas que otorgan beneficios para la regularización de deudas tributarias, con plazo de acogimiento hasta el 31 de diciembre de 2026.
Los regímenes difieren en su alcance: el de ARBA comprende los Impuestos sobre los Ingresos Brutos, de Sellos, Inmobiliario y a los Automotores, e incluye deudas en discusión administrativa y en ejecución judicial; el de AGIP se limita al Impuesto Inmobiliario y Tasa Retributiva de los Servicios de Alumbrado, Barrido y Limpieza, Mantenimiento y Conservación de Sumideros y a Patentes sobre Vehículos en General, y solo alcanza deudas en sede administrativa.
A continuación, se resumen sus principales aspectos.
1. ARBA: Resolución Normativa N° 23/2026
El 23 de octubre de 2026 se publicó en el Boletín Oficial de la Provincia de Buenos Aires la Resolución Normativa N° 23/2026 (la “RN 23/2026”) de ARBA, que rige desde el 26 de octubre de 2026. La norma establece condiciones especiales y beneficios adicionales para quienes, entre el 26 de octubre y el 31 de diciembre de 2026, ambas fechas inclusive, regularicen deudas de los Impuestos sobre los Ingresos Brutos, de Sellos, Inmobiliario y a los Automotores.
La RN 23/2026 no establece un nuevo régimen de regularización. Se aplica sobre los regímenes permanentes de planes de pago que ya estaban vigentes:
- la Resolución Normativa N° 7/2022 (la “RN 7/2022”), que comprende (i) deudas de los cuatro impuestos vencidas hasta el 31 de diciembre del año anterior al acogimiento, incluidas las provenientes de planes de pago caducos; (ii) deudas de Ingresos Brutos y Sellos en fiscalización, determinación o discusión administrativa; y (iii) deudas de los cuatro impuestos en ejecución judicial; y
- la Resolución Normativa N° 9/2025 (la “RN 9/2025”), que comprende deudas de los Impuestos Inmobiliario, a los Automotores (solo embarcaciones deportivas o de recreación) y sobre los Ingresos Brutos vencidas o devengadas desde el 1° de enero de 2026, que no se encuentren en ejecución judicial ni en fiscalización, determinación o discusión administrativa.
Las reducciones alcanzan a la RN 7/2022 en cualquiera de sus capítulos. Por lo tanto, también pueden aprovecharse para deudas en fiscalización, determinación o discusión administrativa y para deudas en ejecución judicial.
1. Reducciones según fecha de acogimiento y modalidad de pago (art. 2)
La reducción se calcula sobre el monto total del acogimiento y varía según la fecha de acogimiento y la modalidad de pago:
| Acogimiento realizado | Un solo pago | 3 cuotas | 6 cuotas |
|---|---|---|---|
| Del 26 de octubre al 13 de noviembre de 2026 | 40% | 20% | 15% |
| Del 14 al 27 de noviembre de 2026 | 35% | 15% | 10% |
| Del 28 de noviembre al 11 de diciembre de 2026 | 30% | 10% | 5% |
| Del 12 al 31 de diciembre de 2026 | 30% | No disponible | No disponible |
Los planes de 3 y 6 cuotas no devengan interés de financiación. En los regímenes de base, los planes de 3 y 6 cuotas de la RN 9/2025 devengan un interés del 4% mensual, y el plan de 6 cuotas de la RN 7/2022 un interés del 1,5% mensual (el plan de 3 cuotas de la RN 7/2022 ya era sin interés, por lo que en esa modalidad el beneficio consiste solo en la reducción).
Las restantes modalidades de los regímenes de base (hasta 48 o 60 cuotas en la RN 7/2022, según el capítulo, y 9 o 12 cuotas en la RN 9/2025) siguen disponibles, pero sin las reducciones de la RN 23/2026.
Límite: las reducciones no pueden implicar, en ningún caso, una disminución del importe del capital de la deuda. En la práctica, la reducción opera sobre intereses y accesorios.
Planes caducos: el monto del acogimiento, una vez aplicada la reducción, no puede ser inferior al importe consolidado en el plan caduco o al que resulte de aplicar sobre la deuda original los intereses previstos en los arts. 96 y 104 del Código Fiscal, según corresponda, con deducción de los pagos efectuados.
2. Cancelación en un solo pago (art. 3)
Para acceder a la reducción, la liquidación debe obtenerse en el sitio web de ARBA dentro del tramo correspondiente y vence a los cinco días corridos desde su emisión. El tramo aplicable se define por la fecha de emisión de la liquidación: por ejemplo, una liquidación obtenida el 13 de noviembre conserva la reducción del 40%, aunque venza el 18 de noviembre. En los regímenes de base, el pago único vence a los quince días corridos desde el acogimiento (RN 7/2022) o el día 10 del mes siguiente al de la formalización del acogimiento (RN 9/2025).
3. Aplicación de los regímenes de base (art. 4)
Las reducciones se aplican únicamente a las modalidades de pago previstas en el art. 2. En todo lo no previsto por la RN 23/2026, rigen la RN 7/2022 y la RN 9/2025. Entre otros aspectos, los efectos del acogimiento, causales de caducidad, y las disposiciones relativas a la cuota mínima.
4. Ampliación transitoria de la RN 9/2025 (art. 5)
Durante la vigencia de la RN 23/2026, la RN 9/2025 también podrá utilizarse para regularizar deudas del Impuesto a los Automotores correspondientes a vehículos automotores, con las modalidades de pago propias de ese régimen o con las de la RN 23/2026. En su texto vigente, para este impuesto, la RN 9/2025 solo comprende las embarcaciones deportivas o de recreación.
II. AGIP: Resolución N° 383/AGIP/2026
El 15 de octubre de 2026 se publicó en el Boletín Oficial de la Ciudad de Buenos Aires la Resolución N° 383/AGIP/2026 (la “Resolución 383”) de AGIP. La norma establece un régimen transitorio de regularización de deudas en sede administrativa del Impuesto Inmobiliario y Tasa Retributiva de los Servicios de Alumbrado, Barrido y Limpieza, Mantenimiento y Conservación de Sumideros (“ABL”) y de Patentes sobre Vehículos en General (“Patentes”). El acogimiento puede efectuarse del 15 de octubre al 31 de diciembre de 2026, ambas fechas inclusive. El régimen no comprende el Impuesto sobre los Ingresos Brutos ni el Impuesto de Sellos.
1. Deudas comprendidas y monto máximo (arts. 2 y 4)
Pueden regularizarse: (i) las obligaciones vencidas antes del 1° de octubre de 2026; (ii) las deudas incluidas en planes de facilidades nulos o caducos antes de esa fecha; y (iii) las deudas incluidas en acogimientos a este régimen que hubieran devenido nulos (no así las de acogimientos a este régimen que hubieran caducado, que están excluidas).
El monto nominal a regularizar no puede exceder $5.940.000 por cada partida o dominio de cada tributo, y el acogimiento debe incluir la deuda total de cada tributo en sede administrativa. Para el cálculo, las deudas en sede administrativa y las transferidas para su cobro judicial se consideran en forma independiente, y no se computan las deudas por diferencia de avalúo.
2. Exclusiones (art. 3)
Quedan excluidas, entre otras, las deudas incluidas en planes de facilidades vigentes; las multas de cualquier naturaleza; las deudas transferidas para su cobro judicial o con juicio de ejecución fiscal en trámite; las deudas de contribuyentes en concurso preventivo (salvo la deuda post concursal) o en quiebra; las deudas de agentes de recaudación; las caducidades de acogimientos a este régimen; y las de los condenados por delitos de la Ley 24.769 o del Régimen Penal Tributario (Ley 27.430) con sentencia firme o avenimiento homologado, mientras la condena no esté cumplida, así como las de los condenados por delitos contra la Administración Pública de la Ciudad.
3. Beneficios (art. 8)
- Pago al contado: condonación total de los intereses resarcitorios devengados hasta el momento del pago. No se admiten pagos parciales. El pago vence el día 10 del mes siguiente al acogimiento.
- Plan de facilidades: hasta 12 cuotas mensuales, iguales y consecutivas, con condonación del 50% de los intereses resarcitorios devengados al momento de la solicitud y de la totalidad de los intereses de financiación. La cuota mínima es de $5.000 y las cuotas vencen el día 10 de cada mes, a partir del mes siguiente al acogimiento.
4. Requisitos, efectos y caducidad (arts. 5 a 27)
- Acogimiento: se efectúa a través del sitio web de AGIP con Clave miBA Nivel 3. Requiere informar una CBU para el débito directo y adherirse al Domicilio Fiscal Electrónico. Para que el acogimiento sea válido, el pago al contado o la primera cuota deben abonarse a su vencimiento, sin mora. De lo contrario, el acogimiento es nulo, pero conserva su validez como reconocimiento de la deuda y renuncia al término corrido de la prescripción, y los pagos efectuados se consideran pagos incausados.
- Efectos: el acogimiento tiene carácter de declaración jurada. Implica el allanamiento a la pretensión fiscal, la renuncia al término corrido de la prescripción y la renuncia a repetir lo regularizado, aun en caso de acogimiento nulo. Los saldos a favor no pueden computarse para cancelar la deuda regularizada.
- Caducidad: el plan caduca por la falta de pago de dos cuotas, consecutivas o alternadas, a los 60 días corridos del vencimiento de la segunda, o por cuotas impagas a los 60 días corridos del vencimiento de la última, así como por la falta de pago de la cancelación anticipada rehabilitada. La caducidad implica la pérdida de los beneficios: renacen los intereses condonados y los pagos efectuados se consideran pagos a cuenta.
- Baja o transferencia: en caso de baja o transferencia del inmueble o vehículo, debe cancelarse anticipadamente la totalidad de la deuda incluida en el plan.
***
Para información adicional, por favor contactar a Gastón Miani, Leonel Zanotto, María de los Ángeles Olano, o Bárbara Durante.
Se reglamentó la Ley 27.826 de “Inocencia Fiscal II”
El 23 de octubre de 2026 se publicó en el Boletín Oficial el Decreto N° 1253/2026 (el “Decreto”), que reglamenta los cambios que la Ley 27.826 (“Inocencia Fiscal II”) introdujo en las Leyes 27.799 y 11.683. En concreto, el Decreto:
- sustituye íntegramente la reglamentación del Régimen de Declaración Jurada Simplificada del Impuesto a las Ganancias aprobada por el Decreto 93/2026;
- adecua la definición de discrepancia significativa a los fines de la prescripción reducida de la Ley 11.683;
- precisa el alcance de las reducciones de multas formales; y
- permite que quienes ya presentaron la declaración jurada 2025 por el régimen general se pasen al régimen simplificado.
Régimen de Declaración Jurada Simplificada
1. Un nuevo Anexo reglamentario (art. 1° y Anexo)
El Decreto reemplaza el Anexo del Decreto 93/2026 y reduce su texto de 16 a 12 artículos. Las principales diferencias son las siguientes:
- ¿Qué se eliminó?: (i) la verificación de los topes de ingresos y patrimonio y de la condición de gran contribuyente (art. 3° del Anexo anterior), dado que la Ley 27.826 suprimió esos requisitos del art. 38 de la Ley 27.799; (ii) la obligación de canalizar las operaciones por el sistema financiero y el valor de la constancia de adhesión frente a los sujetos obligados de la Ley 25.246 (arts. 4° y 5° del Anexo anterior); (iii) la carga de la prueba en cabeza de ARCA (art. 11 del Anexo anterior); y (iv) los efectos de una resolución favorable al contribuyente (art. 16 del Anexo anterior). Estos tres últimos temas no desaparecen: hoy están regulados en la propia ley (arts. 40 bis, 40 y 42 bis de la Ley 27.799, respectivamente, según Ley 27.826). Tampoco se mantiene la ratificación de la vigencia del Decreto 22/2001 que contenía el art. 4° del Anexo anterior.
- Rectificación y subsanación: el art. 12 del Anexo anterior, que excluía del cálculo de la discrepancia la rectificativa espontánea presentadab antes de notificada la orden de intervención y, en casos de facturas o documentos apócrifos, la presentada antes de notificada la determinación de oficio. Ahora rige, en virtud del art. 2 del Decreto, la regla que incorporó la propia ley: no se computa la diferencia con la rectificativa presentada dentro de los 15 días hábiles de notificada la liquidación administrativa (art. 14 de la Ley 11.683) o la resolución de determinación de oficio (art. 17 de la Ley 11.683), siempre que el saldo resultante, con sus intereses, se cancele o regularice (art. 40 de la Ley 27.799, según Ley 27.826).
2. Residencia, adhesión y permanencia (Anexo, arts. 1° a 3°)
- Residencia: sin cambios. Para el período de la opción y los de permanencia, la condición de residente del art. 38 de la Ley 27.799 se define conforme el Capítulo I del Título VIII de la Ley de Impuesto a las Ganancias (t.o. 2019). Recordemos que la Ley 27.826 exige revestir la condición de residente fiscal durante la totalidad del período declarado, requisito que no rige para quienes adhieran por el período fiscal 2025 (art. 11 de la Ley 27.826).
- Opción y constancia: la opción sigue disponible para los períodos fiscales iniciados a partir del 1/1/2025, inclusive, mediante el mecanismo que habilite ARCA. Una vez ejercida, ARCA emitirá una constancia digital que “tendrá carácter de instrumento probatorio respecto del ingreso al Régimen”, con la identificación del contribuyente, la fecha de la opción, el período fiscal por el cual se ejerció y toda otra información que el organismo considere pertinente.
- Permanencia y baja: se mantiene la ratificación anual de la permanencia o, en su caso, el pedido de baja. El texto anterior exigía ratificar “el cumplimiento de los requisitos legales para su permanencia”; esa referencia, vinculada a los topes eliminados, ya no figura.
- Grandes Contribuyentes Nacionales y funcionarios públicos: los sujetos del cuarto párrafo del art. 38 de la Ley 27.799 (Grandes Contribuyentes Nacionales y funcionarios públicos del art. 38 bis) pueden adherir, pero al solo efecto de presentar la declaración simplificada y pagarla en término. Por los períodos en que encuadren en esa situación no gozan de las presunciones ni de los demás efectos y beneficios del régimen, “aun cuando tales sujetos dejen posteriormente de encuadrar en el aludido supuesto”. Esta última aclaración es un agregado del Decreto.
- Exclusión: con el Anexo anterior, ARCA verificaba los topes de ingresos y patrimonio y la condición de gran contribuyente en el año anterior a la opción y en los dos previos. Ahora el control se limita al requisito de residencia durante todo el período (segundo párrafo del art. 38). Si no se cumple, procede la exclusión prevista en el tercer párrafo de esa norma, en la forma y con las modalidades que establezca ARCA.
3. Declaración jurada precargada (Anexo, art. 4°)
La mecánica no cambia: ARCA pondrá a disposición una declaración jurada precargada con la información disponible en sus sistemas y la suministrada por responsables y terceros, que el contribuyente podrá modificar, confirmar y presentar.
- ¿Qué información considera ARCA?: “exclusivamente” los ingresos brutos del período, de fuente argentina y extranjera, en los términos de la Ley de Impuesto a las Ganancias, y las deducciones computables según esa ley y su reglamentación.
- Información patrimonial: sigue vigente la dispensa de cumplir con los párrafos segundo y tercero del art. 3° de la reglamentación de la Ley de Impuesto a las Ganancias (Decreto 862/2019). Es decir, el adherido no debe declarar la nómina y el valor de sus bienes en el país y en el exterior al 31 de diciembre del período y del anterior, ni sus deudas a esas fechas. La novedad es que la dispensa no alcanza a los Grandes Contribuyentes Nacionales ni a los funcionarios públicos comprendidos en el cuarto párrafo del art. 38.
4. Período fiscal base, efecto liberatorio y pago en término (Anexo, arts. 5°, 6°, 11 y 12)
- Período fiscal base: es el período por el que el contribuyente adhirió o ratificó su permanencia, presentó la declaración simplificada y, de corresponder, pagó en término el impuesto (art. 5°). Sobre ese período recae el efecto liberatorio del pago (art. 6°). Ambas definiciones se mantienen sin cambios sustanciales.
- Pago en término: se considera cumplido cuando el saldo se cancela íntegramente o se adhiere a un plan de facilidades de pago de ARCA, en ambos casos dentro del plazo de vencimiento (art. 6°).
- Falta de presentación o de pago: el contribuyente pierde los efectos de los arts. 39 y 40 de la Ley 27.799 y ARCA deberá ejercer sus facultades de verificación y fiscalización (art. 11). Sin cambios respecto del Anexo anterior.
- Nuevo período fiscal base: si el contribuyente permanece en el régimen, el nuevo período pasa a ser el período base y el anterior queda amparado por la presunción de exactitud. Lo que cambia es la excepción: antes operaba solo si el fisco “ya hubiese notificado la orden de intervención”; ahora también si notificó la liquidación administrativa o inició el procedimiento de determinación de oficio sobre ese período (art. 12), en línea con el criterio del art. 42 ter de la Ley 27.799.
- Impugnación del período base anterior: como novedad, se aclara que ese período solo puede impugnarse por las causales del art. 39 de la Ley 27.799 y en tanto exista una discrepancia significativa en los términos de su art. 40.
5. Impugnación: causales y discrepancia significativa (Anexo, arts. 7° a 9°)
La regla general se mantiene: el efecto liberatorio subsiste salvo que ARCA, conforme las normas vigentes en el período, constate alguna de las causales del art. 39 in fine y, además, una discrepancia significativa (art. 7°).
- Causales: las definiciones se mantienen, con la salvedad que se comenta en el punto siguiente: (i) omisión de ingresos, entendida como la falta de inclusión, total o parcial, de la renta bruta devengada o percibida que debía declararse; (ii) deducción improcedente, es decir, la no admitida por las normas del período, salvo que encuadre en el supuesto siguiente; y (iii) utilización de facturas u otros documentos apócrifos del período base (art. 8°).
- Variación patrimonial: la nueva redacción trae un cambio que conviene mirar con atención. La definición de omisión de ingresos ya no incluye la salvedad del Anexo anterior, que la evaluaba “sin considerar a estos efectos la variación patrimonial que se hubiera producido en el período fiscal base o posterior respecto de ingresos originados en períodos fiscales anteriores a aquellos, incluyendo depósitos bancarios, bienes registrables y otros bienes”. La protección frente a las presunciones por incrementos patrimoniales queda ahora en el art. 41 de la Ley 27.799 (según Ley 27.826), que excluye la aplicación de los incisos f) y g) del art. 18 de la Ley 11.683 para evaluar la discrepancia significativa, pero solo hasta el 31/12/2027, y restringe el valor de los restantes indicios y presunciones.
- Umbral del 15%: antes se medía sobre el “saldo del Impuesto a las Ganancias a favor del organismo fiscal” (o la reducción del quebranto o de los saldos a favor del contribuyente); ahora, sobre el impuesto determinado. Hay discrepancia si el impuesto determinado se incrementa, o el quebranto se reduce, en un 15% o más respecto de lo declarado. Además, por disposición de la Ley 27.826, se suma un piso: no hay discrepancia si la diferencia no supera el 5% del monto del art. 1° del Régimen Penal Tributario. El Decreto precisa que se toma el monto “vigente en el período fiscal en el que venza la declaración jurada” (art. 9°).
- Umbral penal: la redacción anterior tomaba la diferencia entre el impuesto “declarado y/o ingresado” y el determinado por ARCA; ahora se toma el incremento del impuesto determinado y se agrega, como supuesto nuevo, la reducción de quebrantos, en ambos casos cuando superen el monto del art. 1° del Régimen Penal Tributario. Deja de considerarse lo “ingresado” como término de comparación. Se mantiene como referencia el monto vigente en el período en que vence la declaración jurada.
- Apócrifos e ingresos directos: el supuesto en el que hay discrepancia significativa cualquiera sea el monto ya no se limita a los documentos apócrifos: ahora también comprende los ingresos directos computados improcedentemente, incluidas retenciones, percepciones, pagos a cuenta y anticipos (art. 9°, último párrafo, en línea con el art. 40 de la Ley 27.799).
6. Presunción de exactitud (Anexo, art. 10)
- Alcance: la presunción cubre las declaraciones juradas de Ganancias e IVA “efectivamente presentadas” de los períodos no prescriptos, “incluyendo aquellos en que no hubiera existido obligación de presentar tales declaraciones”. El término “efectivamente” no figuraba en el Anexo anterior.
- IVA del último período base: como novedad, si en un período fiscal mensual de IVA comprendido en el último período base se verifica alguna de las causales del cuarto párrafo del art. 40 de la Ley 27.799, la presunción deja de tener efectos solo respecto de ese período mensual y de los siguientes en que tenga incidencia, y en la medida de ella.
- ¿Qué sucede si ARCA impugna?: si ARCA impugna la declaración simplificada del período base por discrepancia significativa, puede fiscalizar los demás períodos no prescriptos de Ganancias e IVA, determinar de oficio la materia imponible, liquidar las diferencias y aplicar sanciones (último párrafo del art. 40), salvo en los supuestos del segundo párrafo del art. 42 de la Ley 27.799. Un detalle no menor: el Anexo anterior exigía que ARCA hubiera dictado “el acto de determinación de oficio establecido en el artículo 17 de la Ley N° 11.683”; la nueva redacción solo requiere que ARCA “proceda a la impugnación”, lo que podría habilitar la extensión de la fiscalización en una etapa más temprana del procedimiento. Ello contrasta con el art. 42 bis de la ley, que sigue refiriéndose a la “resolución determinativa de oficio” por la cual se impugna la declaración simplificada.
Ley 11.683 y Régimen Especial de Reducción de Multas
7. Discrepancia significativa para la prescripción reducida (art. 2°)
El Decreto sustituye el segundo artículo sin número que el Decreto 93/2026 había incorporado a continuación del art. 53 del Decreto 1397/79, que reglamenta la discrepancia significativa a los fines de la prescripción reducida de tres años del art. 56, inc. a), de la Ley 11.683, y lo adapta al texto fijado por la Ley 27.826. El primer artículo sin número, que define cuándo el saldo se considera regularizado, no se modifica.
- Umbral del 15%: al igual que en el régimen simplificado, deja de medirse sobre el “saldo del impuesto a favor del organismo fiscal” y pasa a medirse sobre el incremento del impuesto determinado (o la reducción del quebranto), con el mismo porcentaje del 15%.
- Umbral penal: se reemplaza la diferencia entre el impuesto “declarado y/o ingresado” y el determinado por el incremento del impuesto determinado o la reducción de quebrantos que supere el monto del art. 1° del Régimen Penal Tributario vigente en el período en que vence la declaración jurada. A diferencia del régimen simplificado, aquí no rige el piso del 5%.
- Apócrifos e ingresos directos: el supuesto sin umbral se amplía de los documentos apócrifos a los ingresos directos computados improcedentemente (incluidas retenciones, percepciones, pagos a cuenta y anticipos).
- Rectificativas: no se computa la diferencia entre la declaración original y la rectificativa si esta se presenta dentro de los 15 días hábiles de notificada la liquidación administrativa (art. 14) o la resolución de determinación de oficio (art. 17), y los saldos resultantes, con sus intereses, se cancelan o regularizan. Esta regla reemplaza la anterior, que excluía la “rectificativa espontánea” presentada “con anterioridad a la notificación de la orden de intervención”. A diferencia de lo que ocurre en el régimen simplificado, esta regla no surge de la Ley 11.683: la introduce el Decreto, replicando la prevista en el art. 40 de la Ley 27.799.
8. Reducción permanente del 25% de multas formales (art. 3°)
El Decreto precisa el alcance del art. 49 bis de la Ley 11.683 (incorporado por la Ley 27.826), que reduce de pleno derecho en un 25% las multas de los arts. 38, 39 y sus artículos sin número.
- ¿Quiénes se benefician?: quienes, al momento del incumplimiento del deber formal, califiquen como micro, pequeña o mediana empresa (art. 2° de la Ley 24.467) o sean personas humanas, sucesiones indivisas o entidades sin fines de lucro, “en todos los casos siempre que no revistan el carácter de Grandes Contribuyentes Nacionales”. Son dos precisiones que no surgen expresamente de la ley: el momento en que se evalúa la condición del infractor y la exclusión de los Grandes Contribuyentes Nacionales también respecto de las MiPyMEs.
- Compatibilidad: opera de pleno derecho y “no resulta óbice” a la aplicación de los demás mecanismos de reducción de la Ley 11.683 y sus normas complementarias.
9. Reducción transitoria del 50% de multas formales (art. 4°)
También se reglamenta la reducción del 50% prevista en el art. 17 de la Ley 27.826 (Régimen Especial de Reducción de Multas), aplicable a las multas formales de los arts. 38, 39 y sus artículos sin número de la Ley 11.683 por infracciones cometidas antes de la vigencia de la Ley 27.826 (9/10/2026), correspondientes a obligaciones vencidas a partir de la vigencia de la Ley 27.799, que no estén firmes o que, estando firmes, no hayan sido canceladas.
- ¿Quiénes pueden acceder?: los mismos sujetos del punto anterior, con su calificación evaluada al momento del incumplimiento y con exclusión, en todos los casos, de los Grandes Contribuyentes Nacionales.
- Condición: la reducción “operará de pleno derecho” siempre que el contribuyente cumpla la obligación formal u omisión que dio origen a la infracción, dentro de los plazos y con las demás condiciones que establezca ARCA.
- Compatibilidad: tampoco impide aplicar otras reducciones de la Ley 11.683.
- Lo que exige la ley: el art. 17 de la Ley 27.826 condiciona el acogimiento a que se acredite el cumplimiento del deber formal de manera previa o simultánea, al allanamiento incondicional por la porción no reducida, a la renuncia a toda acción y derecho y al pago de costas y gastos causídicos; además, no permite repetir lo abonado antes de su vigencia. No queda claro cómo se compatibiliza la operatividad “de pleno derecho” que menciona el Decreto con el acogimiento y allanamiento que exige la ley; habrá que estar a lo que disponga ARCA, que cuenta con 30 días desde la publicación de la ley para reglamentarlo (art. 18).
Disposiciones transitorias y vigencia
10. Período fiscal 2025: se puede pasar del régimen general al simplificado (art. 5°)
- ¿Quiénes?: los contribuyentes que ya presentaron la declaración jurada de Ganancias 2025 por el régimen general antes de la entrada en vigencia del Decreto y que cumplan los requisitos de la Ley 27.799 con las modificaciones de la Ley 27.826 (es decir, sin los topes de ingresos y patrimonio y sin el requisito de residencia durante todo el período, que no rige para 2025).
- ¿Cómo?: rectificando la declaración presentada por el régimen general “hasta la fecha de vencimiento de presentación de la declaración jurada simplificada”.
- Plazo: la rectificativa tiene que presentarse dentro del vencimiento que ARCA haya fijado para la presentación de la declaración jurada simplificada del período fiscal 2025. Debe prestarse especial atención a que el vencimiento para presentar y el vencimiento para pagar pueden no coincidir, y el efecto liberatorio exige el pago en término. Conviene analizar cada caso con atención y estar atentos a eventuales prórrogas o normas complementarias de ARCA.
11. Normas complementarias y vigencia (arts. 6° y 7°)
- ARCA: deberá dictar las normas complementarias y operativas para aplicar el Capítulo II del Título I de la Ley 27.826, el Decreto y su Anexo.
- Lo que sigue vigente del Decreto 93/2026: se mantienen el primer artículo sin número incorporado a continuación del art. 53 del Decreto 1397/79 y los arts. 3° a 6° del Decreto 93/2026: regularización de saldos y discrepancia significativa en aportes y contribuciones (Leyes 14.236, 23.660 y 23.661), convalidación de las adhesiones hechas bajo el Decreto 353/2025 y pautas para cancelar multas formales y evaluar los montos del Régimen Penal Tributario. Un dato a tener en cuenta: en seguridad social la discrepancia significativa conserva el esquema anterior, de modo que el supuesto sin umbral sigue limitado a la documentación apócrifa y no incluye los ingresos directos.
- Vigencia: el Decreto rige desde su publicación en el Boletín Oficial (23/10/2026). El régimen simplificado sigue aplicándose a los períodos fiscales iniciados a partir del 1/1/2025, inclusive.
Cabe aclarar que con la publicación del Decreto 1253/2026 el régimen todavía no está completo. Aun se encuentra pendiente la reglamentación de parte de la UIF, del BCRA y otros organismos vinculados con el requisito de bancarización. El Anexo anterior regulaba ese requisito, pero el nuevo ya no lo menciona porque ahora está previsto en la propia Ley de Inocencia Fiscal II.
***
Para información adicional, por favor contactar a Gastón Miani, Leonel Zanotto, María de los Ángeles Olano, o Bárbara Durante.
Modificaciones sobre las Reglas para la Normalización del MEM
El 21 de octubre de 2026 se publicó en el Boletín Oficial la Resolución N° 293/2026 (la “Resolución 293”) de la Secretaría de Energía (la “SE”) que modificó las “Reglas para la Normalización del MEM” (las “Reglas”), aprobadas por el Anexo I de la Resolución SE N° 400/2025 (ver nuestros comentarios aquí), para otorgar mayor competitividad y libertad de contratación en el Mercado Eléctrico Mayorista (“MEM”), y simplificar el ingreso de los Grandes Usuarios al MEM.
En este sentido, la Resolución 293 flexibiliza los límites para que los generadores con gestión propia del combustible declaren su costo variable de producción (“CVP”), liberaliza el ingreso de generadores térmicos e hidroeléctricos al Mercado a Término de Energía (“MATE”) e introduce un procedimiento simplificado para el ingreso mensual al MEM de Grandes Usuarios Mayores (“GUMA”) y Grandes Usuarios Menores (“GUME” y el “Procedimiento Simplificado”).
A continuación, se resumen los principales aspectos de la Resolución 293:
I. Límites a la declaración de CVP
Con el objetivo de fomentar la competencia por el despacho, la Resolución 293 modificó los apartados b. y c. del inciso c), subinciso (i), del punto 3.4. de las Reglas, que establece los límites para que los generadores con gestión propia del combustible declaren su CVP.
Mientras que, para 2026, se mantienen los límites del setenta y cinco por ciento (75%) del CVP de referencia como mínimo y del veinticinco por ciento (25%) para declarar por encima de este, se establece, para 2027, un mínimo del cincuenta por ciento (50%) y un máximo sobre el CVP de referencia de diecisiete coma cinco por ciento (17,5%). Además, a partir de 2028, la declaración mínima será del veinticinco por ciento (25%) y la máxima, del diez por ciento (10%) sobre el CVP de referencia.
Cuando el combustible utilizado sea gas natural gestionado a través del acuerdo con Compañía Administradora del Mercado Mayorista Eléctrico S.A. (“CAMMESA”) (GN Acuerdo), el porcentaje adicional máximo se mantiene en cero por ciento (0%).
II. Contratación Térmica e Hidroeléctrica
La Resolución 293 introduce reformas a los incisos a) y d) del punto 8.3.1. de las Reglas, modificando el acceso al MATE para la Generación Térmica al Spot con ingreso anterior al 1 de enero de 2025 e Hidroeléctrica al Spot.
En este sentido, se adelanta a 2029 la posibilidad de comercializar sin restricciones, y se incrementa gradualmente el porcentaje en el que podrán acceder al MATE, conforme al siguiente cronograma:
- Veinte por ciento (20%) hasta marzo de 2027.
- Sesenta por ciento (60%) desde abril de 2027.
- Ochenta por ciento (80%) desde abril de 2028.
- Sin limitaciones a partir de enero de 2029.
Asimismo, respecto de la generación Hidroeléctrica al Spot, se incluyó la posibilidad de que comercialicen libremente la totalidad de su producción con Distribuidores para sus grandes demandas (“GUDI”).
III. Procedimiento Simplificado
Por último, el Procedimiento Simplificado introduce las siguientes pautas para el ingreso al MEM:
- Solicitud: Los Grandes Usuarios deben presentar su solicitud hasta el último día hábil del mes anterior al Mes de Aprobación, solicitando el ingreso al MEM a partir del primer día de un mes calendario. No se requiere adjuntar una nota remitida al distribuidor o Prestador Adicional de la Función Técnica de Transporte, aunque ello no exime de la obligación de acordar con dicho prestador, y CAMMESA le informará la solicitud.
- Mes de Aprobación: CAMMESA aprobará las solicitudes en el denominado “Mes de Aprobación”, que es el mes anterior a aquel en que se solicita ingresar al MEM. Deberá verificar los requisitos e informará el resultado a la SE dentro de los primeros diez (10) días hábiles del Mes de Aprobación, pudiendo solicitar al interesado la documentación faltante.
- Oposiciones y aprobación: Una vez recibido el informe de CAMMESA, la SE publicará la solicitud de ingreso para la formulación de oposiciones. De no haber oposiciones, la SE dictará el ingreso al MEM. De haberlas, deberán ser resueltas previamente por el Ente Nacional Regulador del Gas y la Electricidad dentro de los veinte (20) días corridos, y su decisión determinará la aprobación o no del ingreso al MEM.
Este Procedimiento Simplificado se aplicará a los GUMA o GUME que soliciten el cambio a la otra categoría, acreditando un año de permanencia mínima en la categoría vigente, y para cualquier ingreso al MEM bajo estas categorías, incluyendo las solicitudes realizadas por GUDI.
El Procedimiento Simplificado comenzará a aplicarse a partir del 1 de diciembre de 2026 y prevalecerá sobre las disposiciones del Anexo 17 de Los Procedimientos, excepto respecto de Grandes Usuarios Mayores Extratendenciales, donde se aplicará de manera supletoria al régimen establecido por la Resolución SE N° 264/2026 (ver nuestros comentarios aquí).
***
Para información adicional, por favor contactarse con Nicolás Eliaschev, Javier Constanzó, Daiana Perrone, Milagros Piñeiro, Macarena Becerra Martínez, Victoria Barrueco, Manuel Crespi, Sol Villegas Leiva, Nair Ivanoff Ravnensky, María Emilia Río, Fermín Bartos y/o Felicitas Orb.