

Novedades en Derecho Aduanero
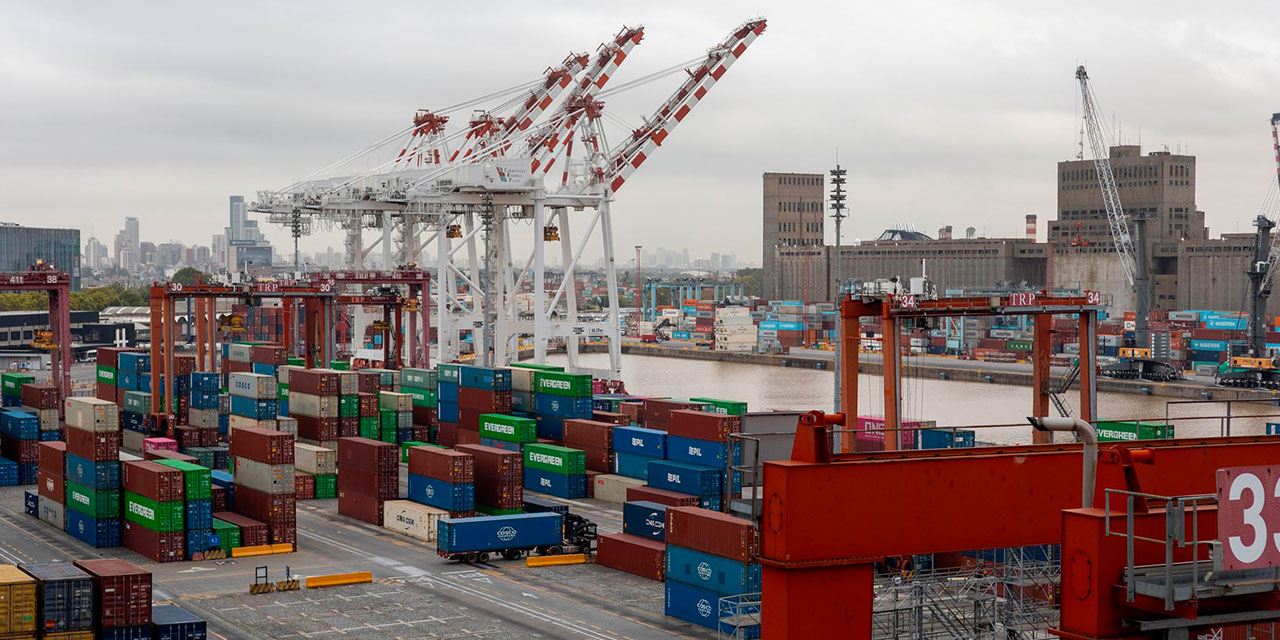
El 23 de septiembre de 2026, la Corte Suprema de Justicia de la Nación dictó un fallo de gran relevancia para el comercio exterior. En la causa "Collection SRL (TF 32281-A) c/ DGA s/ recurso directo de organismo externo", el Máximo Tribunal declaró inaplicable a las obligaciones aduaneras en dólares la tasa de interés resarcitorio del 3% mensual (36% anual) fijada por la Resolución 841/2010 del entonces Ministerio de Economía y Finanzas Públicas.
El pronunciamiento recoge un planteo sostenido desde hace más de una década en el ámbito del derecho aduanero.
El problema
Los tributos aduaneros se liquidan en dólares. En 1996, en plena convertibilidad, se unificaron las tasas de interés para obligaciones en pesos y en dólares, lo que tenía cierta lógica con un tipo de cambio 1 a 1.
La Ley 25.561 puso fin a la paridad cambiaria en 2002. Sin embargo, hasta agosto de 2019, y pese a la devaluación del peso y al aumento de las tasas en pesos, el Ministerio de Economía siguió fijando una única tasa de interés resarcitorio para todas las obligaciones tributarias, sin distinguir la moneda en que estaban expresadas. El resultado fueron deudas en dólares que devengaban intereses pensados para deudas en pesos.
Qué dijo la Corte
1. Vicio de origen. El artículo 794 del Código Aduanero establece que la tasa de interés "no podrá exceder, en el momento de su fijación, del doble de la que percibiere el Banco de la Nación Argentina para el descuento de documentos comerciales". La tasa del 3% mensual se fijó tomando como referencia la tasa activa del Banco Nación para descuento de documentos en pesos, y se aplicó indistintamente a deudas impositivas y aduaneras, aun cuando el Banco no tenía una tasa equivalente para operaciones en dólares.
2. Desproporción. Un 36% anual sobre deudas en dólares no guarda relación con las tasas que aplicaban otras entidades financieras oficiales a obligaciones en moneda extranjera.
3. Falta de motivación. La resolución no expone razones que justifiquen una tasa superior a una compensación razonable por la indisponibilidad del capital, aun considerando el interés público en la recaudación regular y oportuna de las rentas públicas.
Alcances prácticos
- Causas en trámite. Subsisten expedientes, administrativos y judiciales, en los que se discuten deudas aduaneras con intereses calculados según la Resolución 841/2010 o normas anteriores. El fallo fortalece de manera decisiva los planteos de ilegalidad e irrazonabilidad de esas tasas.
- Otras resoluciones. La Resolución 841/2010 no fue la única que unificó tasas para obligaciones en pesos y en dólares. El criterio de la Corte puede proyectarse sobre otras normas, anteriores y posteriores, que fijaron intereses para deudas aduaneras en dólares con la misma lógica.
- Repetición. El Código Aduanero prevé la repetición de lo pagado, en tanto la deuda no haya sido objeto de un proceso de revisión administrativo o judicial. Los intereses abonados bajo estas tasas podrían dar lugar a créditos recuperables.
Consideraciones finales
A la luz de este precedente, resulta aconsejable revisar liquidaciones, cargos y pagos de intereses aduaneros sobre obligaciones en dólares, así como el estado de las causas en curso, a fin de evaluar planteos a incorporar o eventuales reclamos de repetición antes de que operen los plazos de prescripción.
***
Para consultas sobre el alcance de este fallo, por favor contactar a Gastón Miani o a Andrea Callegari.

El Tribunal de Defensa de la Competencia reglamenta la entrada en vigor del control suspensivo de concentraciones económicas
El 18 de septiembre de 2026, el Tribunal de Defensa de la Competencia (el “TDC”) emitió la Disposición N° 29/2026 (la “Disposición”), mediante la cual determinó, con carácter general, que el régimen de control de concentraciones económicas aplicable a una transacción queda determinado por la fecha de notificación de la misma por ante la Autoridad Nacional de la Competencia (“ANC”).
La Ley de Defensa de la Competencia N.º 27.442 (la “LDC”) establece, en su artículo 9°, un régimen de control de concentraciones económicas de carácter suspensivo (ex ante). En virtud de dicho régimen, las partes de una transacción no pueden perfeccionarla hasta obtener la aprobación previa de la ANC. Sin embargo, el artículo 84 de la LDC establece un régimen de transición, conforme al cual dicho régimen suspensivo (ex ante) entrará en vigor luego de transcurrido un año de la puesta en funcionamiento de la ANC, lo cual tuvo lugar el 17 de noviembre de 2025. En consecuencia, el régimen suspensivo (ex ante) previsto en el artículo 9° de la LDC entrará en vigor el 17 de noviembre de 2026.
En este contexto, la Disposición establece que las operaciones notificadas antes del 17 de noviembre de 2026 quedarán sujetas al régimen transitorio no suspensivo —esto es, al actual régimen ex post— previsto en el artículo 84 de la LDC, aun cuando su cierre se produzca con posterioridad a dicha fecha. El criterio también opera en sentido inverso: aquellas transacciones cuyo acuerdo haya sido celebrado con anterioridad al 17 de noviembre de 2026, pero que sean notificadas con posterioridad a esa fecha, quedarán sujetas al régimen suspensivo —esto es, al régimen ex ante— previsto en el artículo 9° de la LDC.
Para quedar comprendida en el régimen transitorio, la Disposición establece que la notificación realizada con anterioridad al 17 de noviembre de 2026 debe contar con un acuerdo jurídicamente vinculante entre las partes notificantes, suscripto por quienes cuenten con facultades suficientes, del que resulte la obligación de implementar la operación en los términos notificados. No satisfacen ese recaudo las cartas de intención, los memorandos de entendimiento, los term sheets, las ofertas no vinculantes ni ningun otro instrumento preliminar que no obligue a las partes a implementar la operación, cualquier sea su denominación. Si resulta admisible que el perfeccionamiento o cierre quede sujeto a condiciones suspensivas, entre ellas, autorizaciones regulatorias en el país o en el extranjero, o al acaecimiento de hechos ajenos a la voluntad discrecional de las partes.
Por último, la Disposición aclaró que la aplicación del régimen no suspensivo (ex post) no importa pronunciamiento alguno sobre los efectos de la operación sobre la competencia ni limita las facultades de análisis que el artículo 14 de la LDC reconoce a la Secretaría de Concentraciones Económicas y al propio TDC.
***
Para más información, por favor contactar a Julian Razumny e Ignacio Mora.
Inocencia Fiscal II: Declaración Jurada Simplificada, Multas y Régimen Sancionatorio Rural
El 17 de septiembre de 2026, la Cámara de Senadores aprobó y convirtió en ley la iniciativa denominada “Inocencia Fiscal II”, que modifica las Leyes Nros. 11.683 (de Procedimiento Tributario), 27.799 (la llamada “Ley de Inocencia Fiscal”) y 25.191 (de Trabajadores Rurales). A la fecha, resta su promulgación y publicación en el Boletín Oficial.
Título I
1. Discrepancia significativa a los fines de la prescripción (art. 1°)
Se sustituye el artículo sin número incorporado a continuación del artículo 56 de la Ley 11.683, que define la discrepancia significativa a los efectos del inciso a) de esa norma, esto es, del plazo de prescripción reducido a tres años cuando el contribuyente inscripto hubiera cumplido en término con la presentación de la declaración jurada correspondiente y, en su caso, hubiera regularizado el saldo resultante. La definición había sido incorporada por la Ley 27.799 tomando como parámetro los saldos de impuesto, lo que permitía que un ajuste de escasa magnitud superara el umbral cuando el saldo declarado era nulo o exiguo por efecto de retenciones, percepciones, pagos a cuenta y anticipos.
- Nuevo parámetro para el inciso i): la comparación pasa de los “saldos de impuestos a favor del organismo” al impuesto determinado. Hay discrepancia cuando la impugnación de ARCA arroja un incremento del impuesto determinado o una reducción de los quebrantos impositivos no inferior al 15% de lo declarado.
- Umbral penal del inciso ii): se mantiene el supuesto de discrepancia cuando ese incremento del impuesto determinado (antes refería a la diferencia entre el declarado y el resultante de la impugnación del Fisco) o reducción de los quebrantos (nuevo supuesto) supera la suma del artículo 1° del Régimen Penal Tributario.
- Apócrifos e ingresos directos del inciso iii): el supuesto, antes limitado a las facturas y otros documentos apócrifos, se extiende ahora también a los ingresos directos computados improcedentemente, incluidas retenciones, percepciones, pagos a cuenta y anticipos, y haciendo referencia ahora al “saldo de impuesto determinado o a favor del Fisco”.
2. Reducción permanente del 25% de multas formales (art. 2°)
Se incorpora el artículo 49 bis a la Ley 11.683, sin equivalente en el texto anterior, bajo el título “Régimen reducción para MiPyMEs y personas humanas”.
- Alcance: las multas de los artículos 38, 39 y de los artículos sin número incorporados a continuación de estos se reducen de pleno derecho en un 25%.
- Sujetos: infractores que califiquen como micro, pequeña o mediana empresa (art. 2° de la Ley 24.467), o personas humanas, sucesiones indivisas o entidades sin fines de lucro que no sean Grandes Contribuyentes Nacionales.
- Operatividad: se trata de un beneficio permanente y hacia adelante, que convive con la reducción transitoria del 50% del Título III (ver punto 13).
3. Sujetos alcanzados por el régimen de Declaración Jurada Simplificada (art. 3°)
Se sustituye el artículo 38 de la Ley 27.799, que definía el universo de contribuyentes habilitados a optar por la modalidad simplificada de declaración jurada del Impuesto a las Ganancias.
- Eliminación de topes: la Ley 27.799 exigía verificar concurrentemente, al 31 de diciembre del año anterior al de la opción y durante los dos años fiscales previos, ingresos totales de hasta $1.000.000.000, patrimonio total de hasta $10.000.000.000 y no calificar como “grandes contribuyentes nacionales”. El nuevo texto suprime esos parámetros.
- Universo alcanzado: personas humanas y sucesiones indivisas residentes en el país en los términos del artículo 116 y siguientes de la Ley de Impuesto a las Ganancias que opten por la modalidad simplificada. Sobre el nuevo requisito de residencia por todo el período, ver punto 11.
- Acceso sin beneficios: los Grandes Contribuyentes Nacionales -antes directamente excluidos- y los funcionarios públicos del artículo 38 bis pueden adherir o permanecer al solo efecto de presentar la declaración jurada y pagarla en término, sin que ello importe los restantes efectos, presunciones ni demás beneficios del régimen.
- Facultad reglamentaria: se elimina la previsión que habilitaba al Poder Ejecutivo Nacional a establecer requisitos adicionales de acceso.
- Períodos: la opción puede ejercerse para períodos fiscales iniciados desde el 1/1/2025, inclusive.
4. Funcionarios públicos alcanzados (art. 4°)
Se incorpora el artículo 38 bis a la Ley 27.799, sin equivalente en el texto anterior, que precisa los cargos comprendidos en la restricción del cuarto párrafo del artículo 38, desempeñados en la actualidad o dentro de los cinco años anteriores al ejercicio de la opción de adhesión o de permanencia, mencionando diversos funcionarios de los tres poderes del Estado, entre ellos, legisladores, defensores del Pueblo, magistrados, entre otros.
- Estos sujetos conservan el canal operativo para presentar la declaración jurada y efectuar su pago, pero sin la presunción de exactitud, el efecto liberatorio ni los demás beneficios del régimen (ver punto 3).
5. Discrepancia significativa en el Régimen de Declaración Jurada Simplificada (art. 5°)
Se sustituyen los incisos i), ii) y iii) del segundo párrafo del artículo 40 de la Ley 27.799.
- Mismo parámetro para el inciso i): la discrepancia se mide sobre el impuesto determinado -y no sobre los saldos de impuesto- o reducción de quebrantos, con el mismo umbral del 15% respecto de lo declarado.
- Piso de tolerancia establecido en el inciso i): no se configura discrepancia significativa cuando la diferencia no supere un umbral mínimo equivalente al 5% del monto del artículo 1° del Régimen Penal Tributario -hoy $100.000.000 conforme el artículo 1° de la Ley 27.799, esto es, $5.000.000, sujeto a la actualización anual por UVA del artículo 43 de esa ley-.
- Suma fijada por el art. 1° del Régimen Penal Tributario para el inciso ii): también existirá discrepancia significativa si de la impugnación resultare un incremento del impuesto determinado (antes refería a la diferencia entre el impuesto declarado y el impuesto que resulte como consecuencia de la impugnación) o una reducción de quebrantos que supere la suma fijada en el art. 1° del Régimen Penal Tributario.
- Apócrifos e ingresos directos del inciso iii): se extiende la discrepancia a los ingresos directos computados improcedentemente y se elimina la salvedad de la Ley 27.799, que neutralizaba la discrepancia cuando el contribuyente rectificaba la declaración jurada impugnada e ingresaba la diferencia con más sus intereses, sin perjuicio de la regla general de rectificación que incorpora el artículo 6° (ver punto 6).
6. Carga de la prueba, IVA y rectificativas (art. 6°)
Se incorporan párrafos a continuación del último párrafo del artículo 40 de la Ley 27.799, que precisan el alcance de la presunción de exactitud y el modo de acreditar la discrepancia.
- Períodos de IVA: son períodos no prescriptos los comprendidos hasta diciembre, inclusive, del período fiscal de Ganancias por el que se ejerció la opción. Respecto de los períodos de IVA coincidentes con el período por el que se presenta la Declaración Jurada Simplificada, la presunción de exactitud resulta aplicable, salvo que se detecten la utilización de facturas o documentos apócrifos o ingresos directos computados improcedentemente.
- Carga de la prueba: recae exclusivamente sobre ARCA, que solo puede valerse de la información declarada por el contribuyente y de la disponible en sus sistemas o aportada por terceros. Cualquier otra consideración carece de valor probatorio a los efectos de impugnar el régimen. La Ley 27.799 no asignaba expresamente la carga de la prueba ni limitaba los elementos computables.
- Rectificativas: no se computa la diferencia entre la declaración jurada simplificada original y la rectificativa presentada dentro de los 15 días hábiles de notificada la liquidación administrativa del artículo 14 o la determinación de oficio del artículo 17, ambos de la Ley 11.683, siempre que los saldos resultantes, con más sus intereses, se cancelen o regularicen.
- Alcance: las reglas se aplican a cada uno de los períodos por los cuales se hubiera presentado la declaración jurada bajo la modalidad simplificada.
7. Canalización de las operaciones y utilización de fondos (art. 7°)
Se incorpora el artículo 40 bis a la Ley 27.799, sin equivalente en el texto anterior, que condiciona el uso de los fondos a su canalización por el sistema financiero formal.
- Bancarización: las operaciones deben canalizarse por los medios autorizados por el BCRA y/o la CNV a sus sujetos regulados; la exigencia se cumple cuando esos medios se utilizan en el origen o en el destino de la operación.
- Inmuebles: la exigencia también se tiene por cumplida respecto de los fondos aplicados a pagos en efectivo efectuados en ocasión del otorgamiento de escrituras públicas que constituyan, modifiquen, declaren o extingan derechos reales sobre inmuebles.
- Plazo: hasta el 31/12/2027, a los fondos así utilizados por contribuyentes alcanzados por la presunción de exactitud les resulta aplicable el tercer párrafo del artículo 40, esto es, la liberación de toda acción civil, penal tributaria, aduanera e infraccional.
- Impuesto sobre los Bienes Personales: a los fines del título VI de la Ley 23.966, esos fondos se consideran incorporados al patrimonio del contribuyente el día en que se efectúa la operación.
- Prevención de lavado de activos: la constancia de adhesión debe ser considerada por los Sujetos Obligados del artículo 20 de la Ley 25.246 como antecedente favorable en la identificación y monitoreo de operaciones, sin alterar sus obligaciones de debida diligencia (sobre la reglamentación de la UIF, ver punto 11).
- Consultas: ARCA debe habilitar servicios de consulta automatizados y/o interfaces de programación de aplicaciones (API) que permitan a los Sujetos Obligados validar si el cliente se encuentra adherido, excluido o dado de baja del régimen.
8. Indicios y presunciones de la Ley 11.683 (art. 8°)
Se sustituye el artículo 41 de la Ley 27.799, que excluía únicamente el inciso f) del artículo 18 de la Ley 11.683 (de incremento patrimonial no justificado) a los efectos de evaluar la discrepancia significativa.
- Exclusión ampliada: durante el período previsto en el segundo párrafo del artículo 40 bis (esto es, 31/12/2027) no resultan aplicables los incisos f) y g) -de depósitos bancarios, debidamente depurados, que superen las ventas y/o ingresos declarados del periodo- del artículo 18 de la Ley 11.683.
- Restantes presunciones: los demás indicios y presunciones del artículo 18 no pueden ser fundamento exclusivo de la discrepancia significativa y solo valen como elementos indiciarios, sujetos a corroboración con la información declarada por el contribuyente y la disponible en los sistemas de ARCA o aportada por terceros.
9. Restablecimiento de la presunción y devolución de pagos (art. 9°)
Se incorpora el artículo 42 bis a la Ley 27.799, sin equivalente en el texto anterior, que regula las consecuencias de una impugnación que finalmente no prospera.
- Restablecimiento: si la resolución determinativa de oficio que impugnó la modalidad simplificada es anulada, revocada o dejada sin efecto por resolución administrativa o judicial firme, o consentida favorablemente al contribuyente, se restablece íntegramente la presunción de exactitud de los períodos alcanzados y se considera que no debió habilitarse su verificación y fiscalización, retrotrayendo los efectos a la situación previa.
- Devolución: si el contribuyente hubiera pagado la pretensión fiscal durante el procedimiento o proceso, ARCA debe reintegrar el importe con más sus intereses -calculados a la tasa de repetición de tributos- dentro de los 45 días hábiles de notificada la resolución mencionada.
10. Procedimientos en curso y eximición de multas materiales (art. 10)
Se incorpora el artículo 42 ter, que ordena la relación entre la adhesión al régimen simplificado y las actuaciones ya iniciadas por ARCA. La Ley 27.799 no contenía una norma de transición: solo preveía, en su artículo 40, que la presunción de exactitud liberaba de toda acción civil, penal tributaria e infraccional, sin aclarar qué ocurría con fiscalizaciones o determinaciones de oficio ya notificadas.
- Regla general: la adhesión no obsta a la validez, prosecución ni continuidad de las órdenes de intervención ni de los procedimientos de liquidación administrativa o de determinación de oficio de la Ley 11.683 notificados con anterioridad a la fecha en que se ejerció la opción, ni afecta la tramitación de los recursos administrativos y procesos judiciales pendientes a esa fecha.
- Excepción: quienes adhieran y, con anterioridad, hubieran cancelado o regularizado la totalidad del tributo y los intereses resarcitorios de ajustes de ARCA en Ganancias y/o IVA por períodos alcanzados por la presunción de exactitud del artículo 40, quedan eximidos de las multas de los artículos 45 y 46 de la Ley 11.683 vinculadas a esos ajustes, salvo que se encuentren firmes a la fecha de ejercicio de la opción.
- Cómo se acredita: basta haber prestado conformidad a la pretensión fiscal y pagado, o haberse adherido a un plan de facilidades vigente, antes de la fecha de adhesión. La caducidad del plan deja sin efecto la exención y la multa se restituye en su totalidad.
- Condición de perfeccionamiento: el contribuyente debe renunciar a la acción de repetición del impuesto e intereses resarcitorios pagados o regularizados vinculados a esa multa.
- ARCA dictará las normas complementarias necesarias.
11. Aplicación en el tiempo del régimen simplificado (arts. 11 a 13)
- Efectos: los cambios rigen para períodos fiscales iniciados desde el 1/1/2025, inclusive, con dos excepciones: el requisito de residencia por todo el período (art. 11) y el régimen de funcionarios públicos, que rige recién desde la entrada en vigencia de la ley.
- Residencia fiscal: el nuevo artículo 38 exige revestir la condición de residente fiscal durante la totalidad del período declarado (la Ley 27.799 solo requería ser "residente en el país"). Ese requisito no se aplica a quienes adhieran por el período fiscal 2025.
- Funcionarios públicos: el nuevo artículo 38 bis, sin equivalente en la Ley 27.799, limita el acceso al régimen a determinados cargos, solo a partir de la entrada en vigencia de la presente ley.
- UIF: se la instruye a dictar la normativa complementaria sobre el tratamiento de la constancia de adhesión como “antecedente favorable” por parte de los Sujetos Obligados dentro de los 15 días hábiles de la publicación. La Ley 27.799 no preveía intervención de la UIF ni plazos de reglamentación.
Título II
12. Régimen sancionatorio rural – RENATRE (arts. 14 a 16)
Se trata de una materia ajena a la Ley 27.799: el Título II modifica la Ley 25.191.
- Infracciones: se reemplaza el régimen sancionatorio para los empleadores que infrinjan las disposiciones de la ley, basado principalmente en incumplimientos vinculados con la libreta de trabajo rural por uno centrado en la registración del contrato: declaración inconsistente (leve), falsa (grave) u omisión total (muy grave).
- Multas: se elevan de $80–$250, $250–$1.000 y $1.000–$5.000 a $120.000–$187.500, $375.000–$1.500.000 y $1.500.000–$7.500.000, respectivamente.
- Reincidencia: se reemplazan el adicional previsto para reincidencia en infracciones graves y la clausura por reincidencia en infracciones muy graves por un incremento de hasta el 50% del tope máximo de estas últimas, ante reincidencia dentro de los 5 años.
- Actualización: desde el 1/1/2027, los montos se actualizarán anualmente por UVA; para el pago de las sanciones rige el monto vigente al momento de la cancelación.
- Aplicación temporal: el nuevo régimen alcanza las infracciones cuya constatación material sea posterior a la entrada en vigencia de la ley.
Título III
13. Reducción del 50% de multas formales (arts. 17 y 18)
- Alcance: las multas de los artículos 38, 39 y sus artículos sin número de la Ley 11.683, esto es, precisamente los montos que la Ley 27.799 (arts. 15 a 27) había multiplicado (por ejemplo, art. 38: de $200/$400 a $220.000/$440.000; art. 39: de $150/$2.500 a $150.000/$2.500.000). Ello sin perjuicio de la reducción permanente del 25% prevista en el nuevo artículo 49 bis de la Ley 11.683 (ver punto 2).
- Requisitos: infracciones cometidas antes de la vigencia de la nueva ley, por obligaciones vencidas a partir del 2/1/2026, que no se encuentren firmes o que, estándolo, no hayan sido canceladas; y aplicadas a contribuyentes que sean micro, pequeña o mediana empresa (art. 2° de la Ley 24.467), personas humanas, sucesiones indivisas o entidades sin fines de lucro que no sean Grandes Contribuyentes Nacionales.
- Condiciones del acogimiento: debe acreditarse el cumplimiento de la obligación formal omitida en forma previa o simultánea. El acogimiento implica allanamiento incondicional a la pretensión fiscal por la porción no reducida, renuncia a toda acción y derecho y pago de costas, y no habilita la repetición de lo abonado con anterioridad.
- Reglamentación: ARCA cuenta con 30 días para dictar las normas complementarias y adecuar sus sistemas.
14. Vigencia (arts. 19 y 20)
La ley regirá desde su publicación en el Boletín Oficial, con excepción de las reglas de aplicación temporal de los artículos 13 y 16 -misma técnica que el artículo 45 de la Ley 27.799-.
***
Para información adicional, por favor contactar a Gastón Miani, Leonel Zanotto, Maria de los Ángeles Olano, Bárbara Durante, Gala Garriga.
TGN anuncia la construcción del Gasoducto Manuel Belgrano y obras complementarias
El día 17 de septiembre de 2026, Transportadora de Gas del Norte S.A. (“TGN”) anunció la construcción del Gasoducto Manuel Belgrano (“GMB”), que comprende la construcción de 753 km de infraestructura de transporte entre Tratayén y La Carlota. El objetivo del proyecto es mejorar la capacidad de transporte desde Vaca Muerta, reducir la utilización de combustibles líquidos y aumentar la posibilidad de evacuar volúmenes crecientes de gas.
Junto con la construcción del GMB, TGN anunció la realización de obras complementarias a su sistema de transporte, que incluyen la construcción de 147 km de loops en las provincias de Córdoba, Santa Fe, Catamarca, Santiago del Estero y Tucumán y la incorporación de hasta 71.000 HP de potencia en 5 plantas compresoras. En conjunto con la construcción del GMB, estas obras comprenden una inversión total aproximada de US$ 2.200 millones y una capacidad inicial estimada de 13 millones de metros cúbicos diarios, con una puesta en marcha prevista para abril de 2029. Además, se prevé que el proyecto califique para el Régimen de Incentivo a las Grandes Inversiones (RIGI).
TGN anunció que convocará un concurso de capacidad para el GMB a fines de septiembre, seguido de una manifestación de interés y un concurso abierto de capacidad en el sistema operado por TGN. En dicho contexto, se prevé la presentación y adjudicación de ofertas para ambos procesos a fines de noviembre. Sin perjuicio de ello, las condiciones específicas de la oferta de capacidad del proyecto quedarán sujetas a la publicación posterior de los documentos licitatorios.
***
Para información adicional, por favor contactar al equipo de Energía, Recursos Naturales e Infraestructura.
Emisión de Títulos de Deuda Clase VII por un valor nominal de ARS 60.797.817.351 y Clase VIII por un valor nominal de US$ 33.593.271 del Banco de la Provincia de Buenos Aires



Asesores legales de Banco de la Provincia de Buenos Aires, Banco de Galicia y Buenos Aires S.A., Banco BBVA Argentina S.A., Balanz Capital Valores S.A.U., Macro Securities S.A.U., Banco Comafi S.A., Banco Patagonia S.A., Puente Hnos S.A., Invertironline S.A.U., SBS Trading S.A., Provincia Bursátil S.A. y Cocos Capital S.A., en su carácter de agentes colocadores, en la emisión por el Banco de la Provincia de Buenos Aires de títulos de deuda clase VII por un valor nominal de ARS 60.797.817.351, denominados y pagaderos en pesos, a una tasa de interés anual variable equivalente a la Tasa TAMAR más un margen del 4,25%, con vencimiento el 16 de septiembre de 2027 (los "Títulos de Deuda Clase VII"), y de títulos de deuda clase VIII por un valor nominal de US$ 33.593.271, denominados y pagaderos en efectivo en dólares estadounidenses en la República Argentina, a una tasa de interés nominal anual fija del 5,75%, con vencimiento el 16 de septiembre de 2028 (los "Títulos de Deuda Clase VIII" y, conjuntamente con los Títulos de Deuda Clase VII, los "Títulos de Deuda"). Los Títulos de Deuda fueron emitidos el 16 de septiembre de 2026 en el marco del Programa Global para la Emisión de Títulos de Deuda a Corto, Mediano y Largo Plazo por hasta un valor nominal máximo en circulación de US$ 1.500.000.000 (o su equivalente en otras monedas y/o unidades de valor o medida).
Comunicaciones BCRA “A” 8471 y “A” 8473: Gestión y prevención del riesgo de fraude

El Banco Central de la República Argentina (“BCRA”) emitió las Comunicaciones “A” 8471 (27/08/2026) y “A” 8473 (03/09/2026), en materia de prevención y gestión del riesgo de fraude (“GRF”), aplicables a entidades financieras (“EF”), proveedores de servicios de pago (“PSP”) y administradores de esquemas de pago de transferencias inmediatas (“Administradores”).
Mediante la Comunicación “A” 8471 (27/08/2026), introdujo modificaciones en el Texto Ordenado sobre Lineamientos para la Gestión de Riesgos en las Entidades Financieras (“TO Gestión de Riesgos”) y en el Texto Ordenado sobre Lineamientos para el Gobierno Societario en Entidades Financieras, e incorporó obligaciones concordantes a los PSP. Posteriormente, mediante la Comunicación “A” 8473 (03/09/2026), complementó ese régimen con un mecanismo de puntaje de riesgo de fraude (“Score”) de uso obligatorio, que el BCRA suministra a los Administradores para su elaboración.
A continuación, se detallan las principales modificaciones introducidas, diferenciando según el sujeto alcanzado.
1. Entidades Financieras
La Comunicación “A” 8471 incorpora la obligación de implementar un proceso integral de GRF, que comprende la definición de una estrategia, políticas, prácticas y una metodología para su evaluación. Dicho proceso tiene por finalidad identificar, evaluar, monitorear, controlar y mitigar el riesgo de fraude, enmarcado dentro de la gestión del riesgo operacional ya vigente, y deberá implementarse en forma proporcional a la dimensión y complejidad de cada EF.
Para instrumentar dicho proceso, las EF deberán contar con un programa antifraude debidamente documentado, que deberá ser aprobado por el Directorio. Asimismo, las EF deberán designar a una o más personas, o a un área específica, encargada de llevar a cabo esta función. Por su parte, la Alta Gerencia deberá informar al Directorio, con una periodicidad mínima trimestral, sobre la GRF.
2. Proveedores de Servicios de Pago
2.1. PSP que ofrecen cuentas de pago
Los PSP que ofrecen cuentas de pago (“PSPCP”) deberán cumplir con la gestión del riesgo operacional -incluida la GRF- en los mismos términos exigidos a las EF, en forma proporcional a su dimensión, complejidad y perfil de riesgo.
Dicha implementación deberá realizarse en forma escalonada, en cuatro etapas: (i) establecimiento del marco general de gestión; (ii) definición y documentación de los procesos y procedimientos; (iii) autoevaluación del cumplimiento integral y presentación de un informe final; y (iv) vigencia plena.
Los PSPCP deberán remitir a la Superintendencia de Entidades Financieras y Cambiarias (“SEFyC”) informes de avance de las dos primeras etapas y, al finalizar la tercera, un informe final con certificación de auditor externo sobre el cumplimiento de la Sección 6.
2.2. Demás PSP
Los restantes PSP deberán: (i) asignar la función de GRF a una unidad o persona responsable; (ii) realizar una autoevaluación de dicho riesgo; y (iii) desarrollar un plan de mitigación.
Deberán, asimismo, dar cumplimiento al punto 6.4. del TO de Gestión de Riesgos, relativo a la gestión de los riesgos de tecnología y seguridad de la información. A tal efecto, deberán implementar un programa que contemple, como mínimo, la identificación y evaluación de los riesgos, la adopción de medidas para su mitigación y el monitoreo periódico de su eficacia. Asimismo, deberán revisar y actualizar regularmente dicha gestión frente a nuevas amenazas, procurando preservar la continuidad del servicio y la protección de los datos de los clientes.
3. Administradores de esquemas de pago de transferencias inmediatas - Com. “A” 8473
La Com. “A” 8473 dispone que el BCRA suministre a los Administradores información de carácter público destinada a fortalecer las herramientas de análisis y monitoreo del riesgo de fraude. Sobre dicha base, los Administradores deberán elaborar un perfil de riesgo de fraude para cada persona humana, que será puesto a disposición de las EF y los PSPCP para su utilización en el monitoreo transaccional, el alta de nuevos clientes y la revisión periódica de cartera.
¿Cómo se construye y se distribuye el Score?
Para elaborar ese Score, los Administradores deberán combinar la información pública que les suministre el BCRA con los datos de la Central de Prevención de Fraude y con información transaccional que ellos mismos acuerden compartirse entre sí. El resultado deberá ponerse a disposición de las EF y de los PSPCP en forma mensual y sin costo.
Resguardos exigidos
Los Administradores deberán documentar y validar la metodología empleada, acreditar ante el BCRA el adecuado poder predictivo del Score y actualizarlo cuando corresponda. Asimismo, deberán proporcionar a las EF y los PSPCP la documentación necesaria para su correcta comprensión y utilización. Los Administradores, las EF y los PSPCP deberán preservar la confidencialidad de la información utilizada y del Score resultante, y sus auditorías internas deberán evaluar la eficacia de estas políticas.
Aplicación del Score por los sujetos obligados
Las EF y los PSPCP quedan alcanzados por la obligación de incorporar el Score a sus políticas y procedimientos de gestión de riesgo, aplicándolo en el alta de nuevos clientes, en el monitoreo transaccional y en la revisión periódica de su cartera, sin que ello los exima de sus propios mecanismos de debida diligencia ni altere su responsabilidad en materia de prevención del fraude.
4. Vigencia de la nueva normativa
Se detalla a continuación el cronograma de entrada en vigencia de las obligaciones reseñadas:
- EF - proceso de GRF, programa antifraude, función responsable y reporte trimestral: 1° de diciembre de 2026.
- PSPCP - cumplimiento de la Sección 6. completa del TO Gestión de Riesgos: cronograma escalonado en cuatro etapas: 01/09/26 a 31/12/26 (marco general); 01/01/27 a 31/05/27 (procesos y procedimientos); 01/06/27 a 31/08/27 (autoevaluación e informe final); y vigencia plena desde el 01/09/27.
- Demás PSP: 1° de enero de 2027.
- Administradores: dentro de los 120 días corridos contados desde la publicación de la comunicación (03/09/2026).
- Score de riesgo de fraude - EF y PSPCP: 60 días corridos (altas de clientes y revisión periódica de cartera) o 90 días corridos (monitoreo transaccional), contados desde que el administrador del esquema de pago les suministre la documentación técnica del Score.
***
Para más información sobre este tema, por favor contactar a Eugenia Pracchia, Martina Ritrovato, Victoria Arce y/o Charo Urrutia.
Emisión de Letras del Tesoro de la Municipalidad de la Ciudad de Córdoba Serie LIII por un valor nominal total de $50.000.000.000
Asesores legales de la Municipalidad de la Ciudad de Córdoba (la “Municipalidad”) en su carácter de emisora de las Letras del Tesoro Serie LIII (las “Letras del Tesoro”) por un valor nominal de $50.000.000.000 (Pesos cincuenta mil millones), a una tasa de interés anual variable equivalente a la Tasa Tamar para Bancos Privados más un margen del 6,90%.
Las Letras del Tesoro fueron emitidas en el marco del Programa de Letras del Tesoro de 2026 de la Municipalidad el 10 de septiembre de 2026, con vencimiento el 3 de septiembre de 2027, y se encuentran garantizadas por la recaudación de la Municipalidad proveniente de la contribución que incide sobre la Actividad Comercial, Industrial y de Servicios, correspondiente a la categoría Grandes Contribuyentes.
Emisión de ON Clase X y Clase XI de Crown Point Energía S.A. por un valor nominal conjunto de US$55.039.755

Asesores legales de Banco de Servicios y Transacciones S.A.U., ST Securities S.A.U., Banco de Galicia y Buenos Aires S.A.U., Macro Securities S.A.U., Nuevo Chaco Bursátil S.A., Invertironline S.A.U., SBS Trading S.A., PP Inversiones S.A. y Zofingen Securities S.A., en su carácter de agentes colocadores, en la emisión de obligaciones negociables Clase X de Crown Point Energía S.A., por un valor nominal de US$8.264.901, garantizadas, denominadas, suscriptas, integradas y pagaderas en Dólares Estadounidenses, a una tasa de interés fija de 8,50% nominal anual, y de obligaciones negociables Clase XI, por un valor nominal de US$46.774.854, denominadas en Dólares Estadounidenses, integradas en pesos y/o en especie mediante la entrega de Obligaciones Negociables Clase VII, y pagaderas en Pesos, a una tasa de interés fija de 9,50% nominal anual (conjuntamente, las "Obligaciones Negociables"). Las Obligaciones Negociables fueron emitidas el 3 de septiembre de 2026 en el marco del Programa Global de Emisión de Obligaciones Negociables Simples por hasta un valor nominal máximo en circulación de US$300.000.000 (o su equivalente en otras monedas y/o unidades de valor o medida). Las Obligaciones Negociables Clase X vencerán el 3 de septiembre de 2029 y las Obligaciones Negociables Clase XI vencerán el 3 de marzo de 2029.
Asesoramos en la transferencia del negocio de banca minorista de Banco Industrial S.A. a Banco Patagonia S.A.
 Asesoramos a Banco Industrial S.A. en la transferencia parcial de su negocio de banca minorista a Banco Patagonia S.A. La operación incluye sucursales y determinados activos y pasivos vinculados a dicha actividad.
Banco Industrial S.A. es un banco comercial argentino que ofrece servicios de banca corporativa, banca minorista y banca de inversión a empresas e individuos en toda la Argentina.
Banco Patagonia S.A. es uno de los principales bancos comerciales de la Argentina, con una fuerte presencia en banca minorista y corporativa a nivel nacional.
El cierre de la transacción se encuentra sujeto al cumplimiento de determinadas condiciones precedentes y a la obtención de las autorizaciones regulatorias que resulten aplicables.
Avances respecto de la Licitación de la Obra “AMBA I”: Instrucción a CAMMESA para la compra anticipada de equipos
El día 1 de septiembre de 2026 se publicó en el Boletín Oficial la Resolución N° 218/2026 de la Secretaría de Energía (la “Resolución 218”), que instruye a la Compañía Administradora del Mercado Mayorista Eléctrico S.A. (“CAMMESA”) a iniciar el procedimiento de compra anticipada de siete (7) transformadores monofásicos 500/√3 – 231/√3 – 34,5 kV (285/285/16,67 MVA) (los “Transformadores”), de sus repuestos, y de la contratación de la supervisión de montaje y puesta en marcha, con destino a la obra de ampliación del sistema de transporte de energía eléctrica en alta tensión “AMBA I” (la “Obra”).
La Resolución 218 se enmarca en el proceso iniciado por la Resolución N° 202/2026 de la Secretaría de Energía (la “Resolución 202”), que autorizó el llamado a licitación para la construcción, operación y mantenimiento de la Obra bajo la modalidad de “Ampliaciones por Concesión de Obra Pública – Ley N° 17.520” (la “Licitación”) (ver nuestros comentarios sobre esta norma aquí).
Antecedentes
A la fecha, la Licitación se encuentra en desarrollo conforme lo instruido por: (i) la Resolución N° 715/2025 del Ministerio de Economía, que caracterizó a la Obra como prioritaria; (ii) la Resolución N° 311/2025 de la Secretaría de Energía, que instruyó la elaboración de los documentos licitatorios; (iii) el Decreto N° 921/2025, que ratificó la modalidad de ejecución de la Obra; y (iv) la Resolución N° 83/2026 de la Secretaría de Energía, que aprobó el apartado 2.6 – Título VI “Ampliaciones por Concesión de Obra Pública – Ley N° 17.520” del apartado 2 del Anexo 16 “Reglamento de Acceso a la Capacidad Existente y Ampliación del Sistema de Transporte de Energía Eléctrica” de Los Procedimientos para la Programación de la Operación, el Despacho de Cargas y el Cálculo de Precios aprobados por Resolución N° 61/1992 de la ex Secretaría de Energía Eléctrica (ver nuestros comentarios sobre estas normas aquí, aquí, aquí y aquí).
En este contexto, el Pliego de Bases y Condiciones Particulares y el modelo de Contrato de Concesión de Obra Pública (el “Contrato COP”) de la Licitación establecieron la posibilidad de que CAMMESA adquiera equipos y servicios para su utilización por el concesionario adjudicado (el “Concesionario COP”) en la construcción de la Obra (el “Equipamiento Aportado”), debiendo suscribir, a tal efecto, un contrato de cesión a su favor.
En línea con ello, la Resolución 218 indica entre sus considerandos que, conforme lo manifestado por CAMMESA en la Nota B-184306-1 del 26 de marzo de 2026 enviada a la Secretaría de Energía, la propuesta tiene su sustento en el hecho de que los tiempos requeridos para la provisión de cierto equipamiento de transformación, en principio, representan el camino crítico de la Obra y, considerando los plazos de entrega, CAMMESA propone su compra anticipada.
Instrucción a CAMMESA
En dicho marco y a los efectos de la adquisición del Equipamiento Aportado, la Resolución 218 instruye a CAMMESA a:
- iniciar dentro de los treinta (30) días desde la publicación en el Boletín Oficial (es decir, como máximo hasta el día 30 de septiembre) el procedimiento de licitación pública nacional e internacional para la compra de los Transformadores y sus repuestos, y la supervisión de su montaje y puesta en marcha —a completarse antes de la suscripción del Contrato COP de la Obra—, estando a su cargo la preparación de la documentación licitatoria y contractual conforme las especificaciones técnicas de la Compañía de Transporte de Energía Eléctrica en Alta Tensión Transener S.A. (TRANSENER);
- instrumentar contratos con los adjudicatarios de la licitación pública indicada en el punto (i) anterior, como mandatario del Estado Nacional;
- una vez adjudicado y suscripto el Contrato COP —y, en caso de que el proveedor sea extranjero, con antelación al ingreso de los equipos a la República Argentina—, instrumentar con el Concesionario COP una cesión gratuita del contrato de provisión de los Transformadores y sus repuestos, cediendo la posición contractual y quedando a cargo del Concesionario COP los trámites de importación y el transporte hasta el emplazamiento de la Obra;
- excluir el valor del cómputo de la inversión de capital y de las inversiones no amortizadas a los efectos de la remuneración del Concesionario COP; y
- mantener informada a la Secretaría de Energía sobre el avance del proceso de contratación.
***
Equipo de Energía, Infraestructura y Recursos Naturales