

Fondo de Asistencia Laboral (FAL)
La Resolución General ARCA 5907/2026 publicada ayer, 1 de octubre de 2026, en el Boletín Oficial, completa el procedimiento para que los empleadores privados declaren e ingresen mensualmente las contribuciones al FAL.
Destacamos a continuación los principales lineamientos de esta nueva resolución:
- El régimen entrará en vigencia el 1 de noviembre de 2026 y alcanzará a las declaraciones juradas del período devengado de ese mes y los siguientes.
- La contribución será del 2,5% para las micro, pequeñas y medianas empresas y para las entidades sin fines de lucro comprendidas, y del 1% para el resto de los empleadores privados. Para aplicar la alícuota del 2,5%, las MiPyMEs deberán contar con Certificado MiPyME vigente y estar caracterizadas como tales en el Sistema Registral de ARCA. La base de cálculo será la remuneración utilizada para determinar las contribuciones patronales con destino al SIPA de cada trabajador.
- Se ratifica que la contribución al FAL no implica un costo adicional. Se financiará mediante una reducción equivalente de las contribuciones patronales con destino al SIPA, INSSJP, Fondo Nacional de Empleo y Régimen Nacional de Asignaciones Familiares, de modo que la carga total se mantiene en 20,40% o 18%, según el tipo de empleador.
- La contribución se pagará junto con el resto de los aportes y contribuciones de la seguridad social, mediante el F. 931 y Volante Electrónico de Pago. Para ello deberá utilizarse la versión 48 de "Declaración en línea".
- Antes de presentar la declaración jurada de noviembre de 2026, los empleadores deberán completar dos trámites en el servicio "Simplificación Registral"; a saber: (i) declarar si pertenecen al sector privado o público; y (ii) informar el "ID FAL" de su Cuenta Individual, vinculada a una Entidad Habilitada y a un Vehículo de Inversión Colectiva.
- Si el empleador no informa el ID FAL, ARCA dará aviso a la CNV para que asigne una cuenta de oficio, y hasta entonces los fondos permanecerán sin imputación.
- La suspensión o interrupción de la obligación de contribuir al FAL debe solicitarse ante la Secretaría de Trabajo, Empleo y Seguridad Social (art. 16 del Decreto 408/2026). Si la Secretaría la concede, lo informará a ARCA, que caracterizará al empleador como "Fondo de Asistencia Laboral – Baja Voluntaria" (código 658) en el Sistema Registral. La baja producirá efectos desde el mes siguiente al de esa comunicación y no afectará las contribuciones al FAL ya devengadas. A partir de ese período, las contribuciones patronales se determinarán sin la reducción correspondiente no reduce el costo laboral, es decir, la porción que se destinaba a la cuenta individual del FAL vuelve a ingresar a los subsistemas de la seguridad social.
- Se ratifica también que el uso de los fondos estará sujeto a un período de carencia de seis meses, contado desde el mes en que ARCA registre la integración de la primera contribución.
***
Para información adicional, por favor contactar a Federico M. Basile.

Resolución General ARCA N° 5903/2026: Nuevo Régimen de Precios de Transferencia
El 30 de septiembre de 2026 se publicó en el Boletín Oficial la Resolución General N° 5903/2026 (la "Resolución") de la Agencia de Recaudación y Control Aduanero ("ARCA"). La Resolución abroga las Resoluciones Generales N° 4.717, 4.733, 4.759, 5.010 y 5.798, que seguirán aplicándose a los ejercicios fiscales iniciados antes de su entrada en vigencia. El nuevo texto reúne en uno solo tres regímenes: el de precios de transferencia, el de información de operaciones internacionales (incluido el Informe Maestro) y el Régimen Simplificado de Operaciones Internacionales. Según sus considerandos, se dicta para adecuar la normativa a las modificaciones introducidas por el Decreto N° 767/2025 y conforme a la experiencia adquirida.
La Resolución mantiene la vigencia de los formularios F. 2668, F. 2672, F. 2673 y F. 4501, por lo que la presentación de cada régimen de información sigue canalizándose a través de los mismos instrumentos. Al mismo tiempo, eleva en forma significativa los umbrales que determinan la obligación de presentarlos. Además, a diferencia del régimen anterior, incorpora un mecanismo de actualización anual.
A continuación, se resumen las principales modificaciones respecto del régimen anterior. Este resumen no agota el contenido de la Resolución, que incluye otras pautas de evaluación, documentación e información cuyo alcance debe analizarse en función de las operaciones de cada contribuyente.
1. Nuevos umbrales y actualización automática (arts. 57, 58, 60, 63 y 64)
Los parámetros que determinan la obligación de presentar cada régimen se elevan en forma significativa respecto de los vigentes según la RG N° 5.798:
- F. 2668 (art. 58):
- Importaciones y exportaciones con partes independientes: de $500 millones a $7.500 millones.
- Operaciones sujetas a precios de transferencia: de $150 millones en conjunto, o $15 millones individualmente, a $1.500 millones y $300 millones, respectivamente.
- F. 4501 – Estudio de Precios de Transferencia (art. 60):
- Umbral: de $150 millones en conjunto, o $15 millones individualmente, a $3.000 millones y $600 millones, respectivamente.
- Además, deben presentarlo sin importar esos montos quienes estén obligados al F. 2668 por operaciones de precios de transferencia y formen parte de grupos multinacionales obligados al Informe País por País.
- F. 2673 – Informe Maestro (art. 63):
- Ingresos consolidados del grupo: de $100.000 millones a $500.000 millones.
- Operaciones con vinculados del exterior: de $150 millones en conjunto, o $15 millones individualmente, a $3.000 millones o $600 millones, respectivamente.
- Ambos requisitos deben darse en forma concurrente.
- F. 2672 – Régimen Simplificado (arts. 64 y 65):
- En el supuesto de operaciones con independientes, el tramo que habilita la opción pasa de "más de $500 millones y menos de $3.000 millones" a "más de $7.500 millones y menos de $45.000 millones".
- Se mantienen los restantes supuestos de acceso y la exclusión de los grupos obligados al Informe País por País o al Informe Maestro.
- Intermediarios internacionales (art. 57): el umbral de operaciones con el intermediario del exterior por debajo del cual no deben conservarse sus estados contables pasa de $1.500 millones a $15.000 millones.
Según lo previsto en esta nueva normativa, los montos se actualizarán anualmente por la variación del IPC de octubre respecto del mismo mes del año anterior. La primera actualización se aplicará a los ejercicios que inicien a partir del 1° de enero de 2028.
2. Reglas de evaluación de las operaciones (arts. 5, 6 y 54)
Como regla general, el análisis de comparabilidad se mantiene sobre el sujeto local. Ahora podrá efectuarse sobre el sujeto del exterior cuando se cumplan tres condiciones:
- que sus activos, riesgos y funciones resulten de menor complejidad;
- que se apliquen los métodos de precio de reventa, costo más beneficios o margen neto de la transacción; y
- que la operación consista en servicios recibidos (excepto operaciones financieras), operaciones con intermediarios, importaciones de bienes inferiores al 2% del costo operativo total o exportaciones de bienes inferiores al 2% del total de ventas.
Además, deben verificarse en forma concurrente tres requisitos:
- contar con información confiable sobre la rentabilidad del sujeto del exterior;
- que las comparables requieran menos ajustes; y
- que no se utilicen intangibles valiosos o únicos.
3. Servicios de bajo valor agregado (arts. 17 y 18)
Se incorpora una opción específica para los servicios de bajo valor agregado, que no estaba prevista en el régimen anterior. Se podrá considerar que estas remuneraciones responden al principio del operador independiente, sin necesidad de un análisis de comparabilidad, cuando el margen de utilidad sobre los costos y gastos operativos vinculados a la transacción sea:
- de al menos el 5%, si el prestador es el sujeto local; o
- de hasta el 5%, si el prestador es una parte vinculada del exterior.
Además de cumplir con las pautas generales para servicios del artículo 16, la opción exige que se den, en forma conjunta, los siguientes requisitos:
- que los servicios de bajo valor agregado no superen el 10% de los gastos operativos del sujeto local, si los recibe, o el 10% de sus ingresos operativos, si los presta;
- que el sujeto local, cuando sea la parte analizada, no registre pérdidas operativas en el período; y
- que el sujeto local, cuando sea la parte analizada, no esté atravesando un proceso de reestructuración de negocios.
4. Pautas que se mantienen
- Intermediarios (arts. 31, 55 y 57): se mantiene la obligación de acreditar la sustancia del intermediario del exterior, es decir, del sujeto que media en la compraventa de mercadería sin tener su posesión física.
- Operaciones financieras (arts. 20 y 21): se mantienen, en lo sustancial, las pautas sobre la acreditación de la capacidad del dador y del tomador, y sobre el uso de la calificación crediticia del grupo cuando el respaldo implícito impida identificar comparables de mercado.
- Reestructuraciones de negocios (arts. 36 y 37): se mantiene, en lo sustancial, su regulación. El Estudio de Precios de Transferencia deberá determinar la compensación que hubiese correspondido entre partes independientes y expresar en forma segregada el ajuste de precios de transferencia que surja de la reestructuración.
5. Vencimientos y vigencia (arts. 70, 74 y 75)
El Estudio de Precios de Transferencia y el F. 2668 (o, en su caso, el F. 2672) vencen en el séptimo mes posterior al cierre del ejercicio, entre los días 2 y 6 según la terminación de la CUIT. Antes vencían en el sexto mes, entre los días 23 y 27.
El Informe Maestro, o la Nota de Ratificación que lo reemplace, mantiene su vencimiento en el duodécimo mes posterior al cierre, entre los días 23 y 27 según la terminación de la CUIT.
La Resolución rige desde su publicación y se aplica a los ejercicios fiscales iniciados a partir del 1° de octubre de 2026. En consecuencia, los ejercicios iniciados con anterioridad continuarán rigiéndose por los montos, requisitos y plazos del régimen anterior.
***
Para información adicional, por favor contactar a Gastón Miani, Leonel Zanotto, Maria de los Ángeles Olano, Bárbara Durante, Lucas Garin o Matías Castrillón.
Derechos de Importación Extrazona de Vehículos Híbridos
El 30/9/2026 se publicó en el Boletín Oficial el Decreto N° 1128/2026 (el “Decreto 1128”) emitido por el Poder Ejecutivo Nacional, con vigencia a partir del 01/10/2026 que sustituye el Art. 1 del Decreto 49/2025 y su Anexo, incorporando nuevas posiciones arancelarias al listado de vehículos híbridos con un FOB de hasta USD 16.000 alcanzados por un Derecho de Importación Extrazona (“DIE”) del 0% e incrementando el FOB máximo de los vehículos clasificados en las posiciones arancelarias previamente alcanzadas por el DIE del 0%.
***
Para consultas sobre el alcance de este fallo, por favor contactar a Gastón Miani o a Andrea Callegari.
Nuevo Régimen de Grandes Demandas en el MEM: incorporación de las Demandas Extratendenciales vinculadas a Centros de Datos y Procesos Productivos Industriales
El 25 de septiembre de 2026, se publicó en el Boletín Oficial la Resolución N° 264/2026 de la Secretaría de Energía (la “Resolución 264”), mediante la cual se sustituyó el artículo 13 de la Resolución N° 400/2025 de la misma Secretaría (la “Resolución 400” —ver nuestros comentarios aquí—) y se aprobó su reglamentación, introduciendo un régimen especial para nuevos Grandes Usuarios Mayores (“GUMA”) considerados demandas Extratendenciales (en adelante, respectivamente “GUMA-XDEM” y “Régimen XDEM”) que ingresen al Sistema Argentino de Interconexión (el “SADI”).
El Régimen XDEM es introducido en consideración de que, a criterio de la Secretaría de Energía, la incorporación al Mercado Eléctrico Mayorista (“MEM”) de nuevas demandas de gran magnitud genera requerimientos adicionales de abastecimiento, potencia firme, transporte, distribución y servicios complementarios que requieren adecuada gestión para la seguridad y estabilidad del SADI, con particular énfasis en:
- Demandas destinadas total o parcialmente a infraestructura de procesamiento computacional intensivo como centros de datos, entrenamiento o inferencia de inteligencia artificial (“GUMA XDEM – Datos”); y
- Demandas destinadas total o parcialmente a actividades productivas como industrias, minería, gas natural licuado e hidrógeno, entre otras actividades productivas intensivas en consumo de energía eléctrica (“GUMA XDEM – Producción”).
A continuación, se resumen los principales aspectos de la Resolución 264:
I. Definición de Demanda Extratendencial y adecuación al Régimen XDEM
De conformidad con la versión actualizada del artículo 13 de la Resolución 400, se considera “Demanda Extratendencial” (“XDEM”) a toda nueva demanda o ampliación de demanda que solicite su incorporación al MEM con posterioridad a la vigencia de la Resolución 400 (21 de octubre de 2025) y represente un incremento igual o superior al 0,5% de la demanda media del MEM, con independencia de que su vinculación al SADI se efectúe mediante instalaciones de transporte o de distribución. El Anexo de la Resolución 264, reglamentario del citado artículo 13 (el “Anexo”) dispone que, a los fines de la determinación de este umbral, la demanda de un mismo proyecto no podrá subdividirse en menores demandas cuando tenga por objeto evitar su encuadramiento como XDEM.
Las solicitudes de incorporación al MEM o de acceso a la capacidad de transporte vinculadas a XDEM en trámite a la fecha de entrada en vigencia de la Resolución 264 deberán adecuarse al Régimen XDEM dentro de los sesenta (60) días siguientes a la entrada en vigor de la normativa. Esta adaptación alcanza a todos los titulares de solicitudes, con independencia de que revistan o no el carácter de agentes MEM.
Toda XDEM deberá inscribirse en un registro de la Secretaría de Energía, creado con el objetivo de individualizar y mantener actualizadas las características técnicas y de abastecimiento de cada XDEM. Esta inscripción no reemplaza la habilitación como agente del MEM.
II. Plan Especial de Abastecimiento para acceder al MEM
Para acceder al MEM, los GUMA XDEM deberán presentar con su solicitud de ingreso un Plan Especial de Abastecimiento con un horizonte móvil de cinco (5) años, que garantice: (i) al menos el ochenta por ciento (80%) de nueva producción de energía eléctrica para cubrir su demanda; y (ii) un respaldo físico de potencia firme nueva equivalente, como mínimo, al cien por ciento (100%) del consumo proyectado para los GUMA XDEM – Producción y ciento quince por ciento (115%) para los GUMA XDEM – Datos.
A tales efectos, la norma define el concepto de “Nueva Oferta Elegible XDEM” que incluye a la oferta incremental de energía y potencia resultante de inversiones asociadas al Plan Especial de Abastecimiento, que implique un incremento efectivo, adicional y verificable de la capacidad disponible para el abastecimiento del MEM y cuya habilitación comercial se produzca con posterioridad a la solicitud de acceso al MEM del XDEM, pudiendo considerarse además a la generación térmica existente que opere exclusivamente con gas natural, habilitada comercialmente con anterioridad a la Resolución 264 y que incorpore capacidad firme adicional de transporte de gas natural como consecuencia de ampliaciones de la capacidad de transporte.
Asimismo, este Plan Especial de Abastecimiento se actualizará anualmente a partir del año inmediato a la habilitación comercial en el MEM, y deberá contener, como mínimo:
- Un cronograma de incorporación gradual de carga para los siguientes sesenta (60) meses;
- Una declaración con los contratos celebrados en el Mercado a Término para el respaldo de potencia y cubrimiento de energía; y
- Los estudios eléctricos que demuestren el impacto en la confiabilidad del SADI.
Por otro lado, para el acceso a la capacidad de transporte el GUMA XDEM quedará sujeto a verificación técnica de CAMMESA y el transportista o distribuidor involucrado, debiendo preservarse el margen remanente de capacidad de transporte disponible asociado a la zona de la demanda. El solicitante podrá presentar un proyecto de ampliación de la capacidad de transporte, condicionando su acceso a su habilitación comercial.
CAMMESA podrá autorizar un ingreso parcial o total transitorio, en cuyo caso la XDEM deberá abonar un cargo trimestral de reserva de capacidad de dos mil quinientos dólares por MW (2.500 USD/MW), hasta la fecha comprometida de ingreso en operación comercial, a ser reembolsado en un ochenta por ciento (80%) si el proyecto cumple con la fecha comprometida. De lo contrario, se prevé una prórroga automática de ocho (8) trimestres y duplicación del cargo, pudiendo recuperar el cuarenta por ciento (40%) de lo abonado de obtener la habilitación comercial.
III. Obligaciones de Abastecimiento y Servicios.
Los GUMA XDEM deberán acreditar, mensualmente, el cumplimiento de los requerimientos de consumo de energía y de potencia a través de nuevos proyectos, conforme a lo descripto previamente. En caso de incumplimiento de dichos porcentajes, las XDEM serán abastecidas transitoriamente en el mercado spot, con aplicación de los siguientes incrementos/cargos:
- Insuficiencia de cobertura energética: Se deberá abonar un recargo sobre el precio de la energía del cien por ciento (100%) para el caso de GUMA XDEM – Datos y cincuenta por ciento (50%) para los GUMAS XDEM – Producción, por toda la energía adquirida en el mercado spot en incumplimiento de su requerimiento de cumplir con la contratación de al menos el ochenta por ciento (80%) de nueva producción de energía eléctrica para cubrir su demanda; y
- Cargo por déficit de potencia firme: Se aplicará a la potencia no respaldada por contratos elegibles, un cargo equivalente al cargo de potencia vigente para Grandes Usuarios incrementado en un cuatrocientos por ciento (400%) para los GUMA XDEM – Datos y doscientos por ciento (200%) para los GUMAS XDEM – Producción.
En estos casos, la energía no respaldada de la XDEM no gozará de garantía de abastecimiento y el déficit de cobertura de potencia dará lugar a restricciones operativas de la XDEM antes de afectar al resto de la demanda del MEM.
Además, se establece que las exenciones y descuentos previstos en el régimen del Mercado a Término de Energías Renovables (MATER) no serán aplicables para las XDEM.
***
Para información adicional, por favor contactarse con Nicolás Eliaschev, Javier Constanzó, Daiana Perrone, Milagros Piñeiro, Macarena Becerra Martínez, María Paz Albar Díaz, Victoria Barrueco, Manuel Crespi, Sol Villegas Leiva, Nair Ivanoff Ravnensky, María Emilia Río, Fermín Bartos y/o Felicitas Orb.
Nuevo régimen de rescisión, reconducción y prórrogas aplicables a Contratos de Abastecimiento de Energía Eléctrica Renovable suscriptos con CAMMESA
El 25 de septiembre de 2026, se publicó en el Boletín Oficial la Resolución N° 257/2026 de la Secretaria de Energía del Ministerio de Economía (la “Resolución 257”), mediante la cual se deja sin efecto la Resolución N° 883/2023 -que preveía un régimen de compensación de penalidades mediante inversión en nuevos proyectos- y se establece: (i) un nuevo esquema voluntario para la rescisión, reconducción y adecuación de los Contratos de Abastecimiento de Energía Eléctrica Renovable (“PPA”, por sus siglas en inglés) suscriptos con la Compañía Administradora del Mercado Mayorista Eléctrico S.A. (“CAMMESA”) en el marco del Programa RenovAr (Rondas 1, 1.5, 2 y 3), de la Resolución N° 202/2016 del ex Ministerio de Energía y Minería (“Resolución 202”); y (ii) prórrogas para los proyectos adjudicados en la Convocatoria RenMDI.
La presente medida se adopta en el marco del proceso de normalización del Mercado Eléctrico Mayorista (MEM), cuyas reglas fueron aprobadas por Resolución N° 400/2025 de la Secretaría de Energía, a los efectos de propiciar el retorno de CAMMESA a su rol original como administrador técnico del despacho, fomentando la contractualización entre privados.
A continuación, resumimos los aspectos claves de la norma:
1. Rescisión de los PPA
La nueva medida, habilita a las sociedades titulares de proyectos adjudicados bajo cualquiera de las rondas del Programa RenovAr o incorporadas al régimen bajo la Resolución 202, hayan alcanzado o no la Fecha de Habilitación Comercial, a solicitar ante CAMMESA la rescisión de su PPA, debiendo cumplir a tales efectos con los siguientes requisitos:
- El pago único del 14% del monto total de la Garantía de Cumplimiento de Contrato. Si el proyecto está en proceso judicial, dicho pago deberá incluir las costas de ambas partes.
- Presentación de una renuncia a todo reclamo administrativo, judicial, extrajudicial o arbitral contra el Estado Nacional, la Secretaría de Energía y/o CAMMESA, con indemnidad a favor del Estado Nacional por reclamos de accionistas o sociedades controlantes, controladas o vinculadas.
- Presentación de una declaración Jurada de renuncia a los beneficios fiscales del art. 9° de la Ley 26.190 (modificada por Ley 27.191) y del Decreto 814/2017, por beneficios otorgados y no gozados, conforme al modelo aprobado como Anexo de la propia Resolución 257.
La Resolución 257 aclara que, de optar por la recisión, los proyectos con penalidades impuestas y pendientes de pago no deberán abonarlas y que aquellas ya abonadas no serán objeto de devolución, compensación, ni resarcimiento.
Cumplidos los requisitos, la sociedad titular y CAMMESA suscribirán el instrumento de rescisión. Asimismo, las sociedades titulares deberán avanzar con la rescisión del respectivo Acuerdo de Adhesión al FODER.
Los proyectos que rescindan su contrato y se encuentren habilitados comercialmente podrán volcar su generación al Mercado a Término de Energías Renovables (MATER), a partir del mes calendario siguiente a la rescisión, manteniendo su prioridad de despacho. Para ello deberán abonar, durante dos (2) años, un cargo trimestral de Dólares estadounidenses quinientos (USD 500) por MW de potencia habilitada comercialmente (tipo de cambio Comunicación “A” 3500 BCRA).}
Lo recaudado por CAMMESA se destinará al Fondo para el Desarrollo de Energías Renovables (FODER).
2. Reconducción contractual de los PPA
Se prevén diferentes supuestos complementarios (no excluyentes) en los que las sociedades titulares de proyectos que hayan celebrado PPA bajo las Rondas 1, 1.5 y 2 o bajo la Resolución 202, podrán solicitar reconducción contractual, según corresponda:
- Por Energía Comprometida y Energía Comprometida Mínima, la cual se concretaría mediante la suscripción de una adenda al Anexo A que deje sin efecto los compromisos de Energía Comprometida y Energía Comprometida Mínima a partir del 1° de junio de 2026, a cambio de aceptar una reducción del período de abastecimiento, equivalente a dos (2) años.
- Por haber o estar próximo a incurrir en Deficiencia de Abastecimiento de la Energía Comprometida (no aplicable a proyectos bajo Resolución 202), permitiendo cubrir la Energía Contratada faltante durante un período de recupero equivalente a los cuatro (4) años de producción siguientes.
- Por existir penalidades pendientes —de ser aplicadas o abonadas— por Deficiencia de Abastecimiento Mayor y/o Menor, la cual se concretaría mediante la suscripción de una adenda con reducción del período de abastecimiento, calculado mediante una fórmula proporcional a la energía comprometida no abastecida, prevista en el Anexo de la Resolución.
En cualquiera de los casos deberá renunciarse a todo reclamo administrativo, judicial, extrajudicial o arbitral contra el Estado Nacional, la Secretaría de Energía y/o CAMMESA por causas anteriores a la reconducción.
3. Prórroga de la Fecha de Habilitación Comercial de los PPA.
Los proyectos adjudicados bajo la Convocatoria RenMDI (renglones 1 y 2) dispondrán de un plazo adicional de 365 días corridos a la Prórroga Máxima de la Fecha de Habilitación Comercial ya prevista en el Pliego de Bases y Condiciones, debiendo abonar durante dicho segundo tramo adicional de 365 días, USD 7.000/MW de potencia contratada en forma trimestral, con reducción de dos (2) días corridos del Período de Abastecimiento por cada día de plazo adicional efectivamente utilizado hasta alcanzar habilitación comercial. Bajo este supuesto, también se requiere la presentación de una renuncia a todo derecho, acción o reclamo.
***
Para información adicional, por favor contactarse con Nicolás Eliaschev, Javier Constanzó, Daiana Perrone, Milagros Piñeiro, Macarena Becerra Martínez, María Paz Albar Díaz, Victoria Barrueco, Manuel Crespi, Sol Villegas Leiva, Nair Ivanoff Ravnensky, María Emilia Río, Fermín Bartos y/o Felicitas Orb.
Novedades en Derecho Aduanero
El 23 de septiembre de 2026, la Corte Suprema de Justicia de la Nación dictó un fallo de gran relevancia para el comercio exterior. En la causa "Collection SRL (TF 32281-A) c/ DGA s/ recurso directo de organismo externo", el Máximo Tribunal declaró inaplicable a las obligaciones aduaneras en dólares la tasa de interés resarcitorio del 3% mensual (36% anual) fijada por la Resolución 841/2010 del entonces Ministerio de Economía y Finanzas Públicas.
El pronunciamiento recoge un planteo sostenido desde hace más de una década en el ámbito del derecho aduanero.
El problema
Los tributos aduaneros se liquidan en dólares. En 1996, en plena convertibilidad, se unificaron las tasas de interés para obligaciones en pesos y en dólares, lo que tenía cierta lógica con un tipo de cambio 1 a 1.
La Ley 25.561 puso fin a la paridad cambiaria en 2002. Sin embargo, hasta agosto de 2019, y pese a la devaluación del peso y al aumento de las tasas en pesos, el Ministerio de Economía siguió fijando una única tasa de interés resarcitorio para todas las obligaciones tributarias, sin distinguir la moneda en que estaban expresadas. El resultado fueron deudas en dólares que devengaban intereses pensados para deudas en pesos.
Qué dijo la Corte
1. Vicio de origen. El artículo 794 del Código Aduanero establece que la tasa de interés "no podrá exceder, en el momento de su fijación, del doble de la que percibiere el Banco de la Nación Argentina para el descuento de documentos comerciales". La tasa del 3% mensual se fijó tomando como referencia la tasa activa del Banco Nación para descuento de documentos en pesos, y se aplicó indistintamente a deudas impositivas y aduaneras, aun cuando el Banco no tenía una tasa equivalente para operaciones en dólares.
2. Desproporción. Un 36% anual sobre deudas en dólares no guarda relación con las tasas que aplicaban otras entidades financieras oficiales a obligaciones en moneda extranjera.
3. Falta de motivación. La resolución no expone razones que justifiquen una tasa superior a una compensación razonable por la indisponibilidad del capital, aun considerando el interés público en la recaudación regular y oportuna de las rentas públicas.
Alcances prácticos
- Causas en trámite. Subsisten expedientes, administrativos y judiciales, en los que se discuten deudas aduaneras con intereses calculados según la Resolución 841/2010 o normas anteriores. El fallo fortalece de manera decisiva los planteos de ilegalidad e irrazonabilidad de esas tasas.
- Otras resoluciones. La Resolución 841/2010 no fue la única que unificó tasas para obligaciones en pesos y en dólares. El criterio de la Corte puede proyectarse sobre otras normas, anteriores y posteriores, que fijaron intereses para deudas aduaneras en dólares con la misma lógica.
- Repetición. El Código Aduanero prevé la repetición de lo pagado, en tanto la deuda no haya sido objeto de un proceso de revisión administrativo o judicial. Los intereses abonados bajo estas tasas podrían dar lugar a créditos recuperables.
Consideraciones finales
A la luz de este precedente, resulta aconsejable revisar liquidaciones, cargos y pagos de intereses aduaneros sobre obligaciones en dólares, así como el estado de las causas en curso, a fin de evaluar planteos a incorporar o eventuales reclamos de repetición antes de que operen los plazos de prescripción.
***
Para consultas sobre el alcance de este fallo, por favor contactar a Gastón Miani o a Andrea Callegari.
El Tribunal de Defensa de la Competencia reglamenta la entrada en vigor del control suspensivo de concentraciones económicas
El 18 de septiembre de 2026, el Tribunal de Defensa de la Competencia (el “TDC”) emitió la Disposición N° 29/2026 (la “Disposición”), mediante la cual determinó, con carácter general, que el régimen de control de concentraciones económicas aplicable a una transacción queda determinado por la fecha de notificación de la misma por ante la Autoridad Nacional de la Competencia (“ANC”).
La Ley de Defensa de la Competencia N.º 27.442 (la “LDC”) establece, en su artículo 9°, un régimen de control de concentraciones económicas de carácter suspensivo (ex ante). En virtud de dicho régimen, las partes de una transacción no pueden perfeccionarla hasta obtener la aprobación previa de la ANC. Sin embargo, el artículo 84 de la LDC establece un régimen de transición, conforme al cual dicho régimen suspensivo (ex ante) entrará en vigor luego de transcurrido un año de la puesta en funcionamiento de la ANC, lo cual tuvo lugar el 17 de noviembre de 2025. En consecuencia, el régimen suspensivo (ex ante) previsto en el artículo 9° de la LDC entrará en vigor el 17 de noviembre de 2026.
En este contexto, la Disposición establece que las operaciones notificadas antes del 17 de noviembre de 2026 quedarán sujetas al régimen transitorio no suspensivo —esto es, al actual régimen ex post— previsto en el artículo 84 de la LDC, aun cuando su cierre se produzca con posterioridad a dicha fecha. El criterio también opera en sentido inverso: aquellas transacciones cuyo acuerdo haya sido celebrado con anterioridad al 17 de noviembre de 2026, pero que sean notificadas con posterioridad a esa fecha, quedarán sujetas al régimen suspensivo —esto es, al régimen ex ante— previsto en el artículo 9° de la LDC.
Para quedar comprendida en el régimen transitorio, la Disposición establece que la notificación realizada con anterioridad al 17 de noviembre de 2026 debe contar con un acuerdo jurídicamente vinculante entre las partes notificantes, suscripto por quienes cuenten con facultades suficientes, del que resulte la obligación de implementar la operación en los términos notificados. No satisfacen ese recaudo las cartas de intención, los memorandos de entendimiento, los term sheets, las ofertas no vinculantes ni ningun otro instrumento preliminar que no obligue a las partes a implementar la operación, cualquier sea su denominación. Si resulta admisible que el perfeccionamiento o cierre quede sujeto a condiciones suspensivas, entre ellas, autorizaciones regulatorias en el país o en el extranjero, o al acaecimiento de hechos ajenos a la voluntad discrecional de las partes.
Por último, la Disposición aclaró que la aplicación del régimen no suspensivo (ex post) no importa pronunciamiento alguno sobre los efectos de la operación sobre la competencia ni limita las facultades de análisis que el artículo 14 de la LDC reconoce a la Secretaría de Concentraciones Económicas y al propio TDC.
***
Para más información, por favor contactar a Julian Razumny e Ignacio Mora.
Inocencia Fiscal II: Declaración Jurada Simplificada, Multas y Régimen Sancionatorio Rural
El 17 de septiembre de 2026, la Cámara de Senadores aprobó y convirtió en ley la iniciativa denominada “Inocencia Fiscal II”, que modifica las Leyes Nros. 11.683 (de Procedimiento Tributario), 27.799 (la llamada “Ley de Inocencia Fiscal”) y 25.191 (de Trabajadores Rurales). A la fecha, resta su promulgación y publicación en el Boletín Oficial.
Título I
1. Discrepancia significativa a los fines de la prescripción (art. 1°)
Se sustituye el artículo sin número incorporado a continuación del artículo 56 de la Ley 11.683, que define la discrepancia significativa a los efectos del inciso a) de esa norma, esto es, del plazo de prescripción reducido a tres años cuando el contribuyente inscripto hubiera cumplido en término con la presentación de la declaración jurada correspondiente y, en su caso, hubiera regularizado el saldo resultante. La definición había sido incorporada por la Ley 27.799 tomando como parámetro los saldos de impuesto, lo que permitía que un ajuste de escasa magnitud superara el umbral cuando el saldo declarado era nulo o exiguo por efecto de retenciones, percepciones, pagos a cuenta y anticipos.
- Nuevo parámetro para el inciso i): la comparación pasa de los “saldos de impuestos a favor del organismo” al impuesto determinado. Hay discrepancia cuando la impugnación de ARCA arroja un incremento del impuesto determinado o una reducción de los quebrantos impositivos no inferior al 15% de lo declarado.
- Umbral penal del inciso ii): se mantiene el supuesto de discrepancia cuando ese incremento del impuesto determinado (antes refería a la diferencia entre el declarado y el resultante de la impugnación del Fisco) o reducción de los quebrantos (nuevo supuesto) supera la suma del artículo 1° del Régimen Penal Tributario.
- Apócrifos e ingresos directos del inciso iii): el supuesto, antes limitado a las facturas y otros documentos apócrifos, se extiende ahora también a los ingresos directos computados improcedentemente, incluidas retenciones, percepciones, pagos a cuenta y anticipos, y haciendo referencia ahora al “saldo de impuesto determinado o a favor del Fisco”.
2. Reducción permanente del 25% de multas formales (art. 2°)
Se incorpora el artículo 49 bis a la Ley 11.683, sin equivalente en el texto anterior, bajo el título “Régimen reducción para MiPyMEs y personas humanas”.
- Alcance: las multas de los artículos 38, 39 y de los artículos sin número incorporados a continuación de estos se reducen de pleno derecho en un 25%.
- Sujetos: infractores que califiquen como micro, pequeña o mediana empresa (art. 2° de la Ley 24.467), o personas humanas, sucesiones indivisas o entidades sin fines de lucro que no sean Grandes Contribuyentes Nacionales.
- Operatividad: se trata de un beneficio permanente y hacia adelante, que convive con la reducción transitoria del 50% del Título III (ver punto 13).
3. Sujetos alcanzados por el régimen de Declaración Jurada Simplificada (art. 3°)
Se sustituye el artículo 38 de la Ley 27.799, que definía el universo de contribuyentes habilitados a optar por la modalidad simplificada de declaración jurada del Impuesto a las Ganancias.
- Eliminación de topes: la Ley 27.799 exigía verificar concurrentemente, al 31 de diciembre del año anterior al de la opción y durante los dos años fiscales previos, ingresos totales de hasta $1.000.000.000, patrimonio total de hasta $10.000.000.000 y no calificar como “grandes contribuyentes nacionales”. El nuevo texto suprime esos parámetros.
- Universo alcanzado: personas humanas y sucesiones indivisas residentes en el país en los términos del artículo 116 y siguientes de la Ley de Impuesto a las Ganancias que opten por la modalidad simplificada. Sobre el nuevo requisito de residencia por todo el período, ver punto 11.
- Acceso sin beneficios: los Grandes Contribuyentes Nacionales -antes directamente excluidos- y los funcionarios públicos del artículo 38 bis pueden adherir o permanecer al solo efecto de presentar la declaración jurada y pagarla en término, sin que ello importe los restantes efectos, presunciones ni demás beneficios del régimen.
- Facultad reglamentaria: se elimina la previsión que habilitaba al Poder Ejecutivo Nacional a establecer requisitos adicionales de acceso.
- Períodos: la opción puede ejercerse para períodos fiscales iniciados desde el 1/1/2025, inclusive.
4. Funcionarios públicos alcanzados (art. 4°)
Se incorpora el artículo 38 bis a la Ley 27.799, sin equivalente en el texto anterior, que precisa los cargos comprendidos en la restricción del cuarto párrafo del artículo 38, desempeñados en la actualidad o dentro de los cinco años anteriores al ejercicio de la opción de adhesión o de permanencia, mencionando diversos funcionarios de los tres poderes del Estado, entre ellos, legisladores, defensores del Pueblo, magistrados, entre otros.
- Estos sujetos conservan el canal operativo para presentar la declaración jurada y efectuar su pago, pero sin la presunción de exactitud, el efecto liberatorio ni los demás beneficios del régimen (ver punto 3).
5. Discrepancia significativa en el Régimen de Declaración Jurada Simplificada (art. 5°)
Se sustituyen los incisos i), ii) y iii) del segundo párrafo del artículo 40 de la Ley 27.799.
- Mismo parámetro para el inciso i): la discrepancia se mide sobre el impuesto determinado -y no sobre los saldos de impuesto- o reducción de quebrantos, con el mismo umbral del 15% respecto de lo declarado.
- Piso de tolerancia establecido en el inciso i): no se configura discrepancia significativa cuando la diferencia no supere un umbral mínimo equivalente al 5% del monto del artículo 1° del Régimen Penal Tributario -hoy $100.000.000 conforme el artículo 1° de la Ley 27.799, esto es, $5.000.000, sujeto a la actualización anual por UVA del artículo 43 de esa ley-.
- Suma fijada por el art. 1° del Régimen Penal Tributario para el inciso ii): también existirá discrepancia significativa si de la impugnación resultare un incremento del impuesto determinado (antes refería a la diferencia entre el impuesto declarado y el impuesto que resulte como consecuencia de la impugnación) o una reducción de quebrantos que supere la suma fijada en el art. 1° del Régimen Penal Tributario.
- Apócrifos e ingresos directos del inciso iii): se extiende la discrepancia a los ingresos directos computados improcedentemente y se elimina la salvedad de la Ley 27.799, que neutralizaba la discrepancia cuando el contribuyente rectificaba la declaración jurada impugnada e ingresaba la diferencia con más sus intereses, sin perjuicio de la regla general de rectificación que incorpora el artículo 6° (ver punto 6).
6. Carga de la prueba, IVA y rectificativas (art. 6°)
Se incorporan párrafos a continuación del último párrafo del artículo 40 de la Ley 27.799, que precisan el alcance de la presunción de exactitud y el modo de acreditar la discrepancia.
- Períodos de IVA: son períodos no prescriptos los comprendidos hasta diciembre, inclusive, del período fiscal de Ganancias por el que se ejerció la opción. Respecto de los períodos de IVA coincidentes con el período por el que se presenta la Declaración Jurada Simplificada, la presunción de exactitud resulta aplicable, salvo que se detecten la utilización de facturas o documentos apócrifos o ingresos directos computados improcedentemente.
- Carga de la prueba: recae exclusivamente sobre ARCA, que solo puede valerse de la información declarada por el contribuyente y de la disponible en sus sistemas o aportada por terceros. Cualquier otra consideración carece de valor probatorio a los efectos de impugnar el régimen. La Ley 27.799 no asignaba expresamente la carga de la prueba ni limitaba los elementos computables.
- Rectificativas: no se computa la diferencia entre la declaración jurada simplificada original y la rectificativa presentada dentro de los 15 días hábiles de notificada la liquidación administrativa del artículo 14 o la determinación de oficio del artículo 17, ambos de la Ley 11.683, siempre que los saldos resultantes, con más sus intereses, se cancelen o regularicen.
- Alcance: las reglas se aplican a cada uno de los períodos por los cuales se hubiera presentado la declaración jurada bajo la modalidad simplificada.
7. Canalización de las operaciones y utilización de fondos (art. 7°)
Se incorpora el artículo 40 bis a la Ley 27.799, sin equivalente en el texto anterior, que condiciona el uso de los fondos a su canalización por el sistema financiero formal.
- Bancarización: las operaciones deben canalizarse por los medios autorizados por el BCRA y/o la CNV a sus sujetos regulados; la exigencia se cumple cuando esos medios se utilizan en el origen o en el destino de la operación.
- Inmuebles: la exigencia también se tiene por cumplida respecto de los fondos aplicados a pagos en efectivo efectuados en ocasión del otorgamiento de escrituras públicas que constituyan, modifiquen, declaren o extingan derechos reales sobre inmuebles.
- Plazo: hasta el 31/12/2027, a los fondos así utilizados por contribuyentes alcanzados por la presunción de exactitud les resulta aplicable el tercer párrafo del artículo 40, esto es, la liberación de toda acción civil, penal tributaria, aduanera e infraccional.
- Impuesto sobre los Bienes Personales: a los fines del título VI de la Ley 23.966, esos fondos se consideran incorporados al patrimonio del contribuyente el día en que se efectúa la operación.
- Prevención de lavado de activos: la constancia de adhesión debe ser considerada por los Sujetos Obligados del artículo 20 de la Ley 25.246 como antecedente favorable en la identificación y monitoreo de operaciones, sin alterar sus obligaciones de debida diligencia (sobre la reglamentación de la UIF, ver punto 11).
- Consultas: ARCA debe habilitar servicios de consulta automatizados y/o interfaces de programación de aplicaciones (API) que permitan a los Sujetos Obligados validar si el cliente se encuentra adherido, excluido o dado de baja del régimen.
8. Indicios y presunciones de la Ley 11.683 (art. 8°)
Se sustituye el artículo 41 de la Ley 27.799, que excluía únicamente el inciso f) del artículo 18 de la Ley 11.683 (de incremento patrimonial no justificado) a los efectos de evaluar la discrepancia significativa.
- Exclusión ampliada: durante el período previsto en el segundo párrafo del artículo 40 bis (esto es, 31/12/2027) no resultan aplicables los incisos f) y g) -de depósitos bancarios, debidamente depurados, que superen las ventas y/o ingresos declarados del periodo- del artículo 18 de la Ley 11.683.
- Restantes presunciones: los demás indicios y presunciones del artículo 18 no pueden ser fundamento exclusivo de la discrepancia significativa y solo valen como elementos indiciarios, sujetos a corroboración con la información declarada por el contribuyente y la disponible en los sistemas de ARCA o aportada por terceros.
9. Restablecimiento de la presunción y devolución de pagos (art. 9°)
Se incorpora el artículo 42 bis a la Ley 27.799, sin equivalente en el texto anterior, que regula las consecuencias de una impugnación que finalmente no prospera.
- Restablecimiento: si la resolución determinativa de oficio que impugnó la modalidad simplificada es anulada, revocada o dejada sin efecto por resolución administrativa o judicial firme, o consentida favorablemente al contribuyente, se restablece íntegramente la presunción de exactitud de los períodos alcanzados y se considera que no debió habilitarse su verificación y fiscalización, retrotrayendo los efectos a la situación previa.
- Devolución: si el contribuyente hubiera pagado la pretensión fiscal durante el procedimiento o proceso, ARCA debe reintegrar el importe con más sus intereses -calculados a la tasa de repetición de tributos- dentro de los 45 días hábiles de notificada la resolución mencionada.
10. Procedimientos en curso y eximición de multas materiales (art. 10)
Se incorpora el artículo 42 ter, que ordena la relación entre la adhesión al régimen simplificado y las actuaciones ya iniciadas por ARCA. La Ley 27.799 no contenía una norma de transición: solo preveía, en su artículo 40, que la presunción de exactitud liberaba de toda acción civil, penal tributaria e infraccional, sin aclarar qué ocurría con fiscalizaciones o determinaciones de oficio ya notificadas.
- Regla general: la adhesión no obsta a la validez, prosecución ni continuidad de las órdenes de intervención ni de los procedimientos de liquidación administrativa o de determinación de oficio de la Ley 11.683 notificados con anterioridad a la fecha en que se ejerció la opción, ni afecta la tramitación de los recursos administrativos y procesos judiciales pendientes a esa fecha.
- Excepción: quienes adhieran y, con anterioridad, hubieran cancelado o regularizado la totalidad del tributo y los intereses resarcitorios de ajustes de ARCA en Ganancias y/o IVA por períodos alcanzados por la presunción de exactitud del artículo 40, quedan eximidos de las multas de los artículos 45 y 46 de la Ley 11.683 vinculadas a esos ajustes, salvo que se encuentren firmes a la fecha de ejercicio de la opción.
- Cómo se acredita: basta haber prestado conformidad a la pretensión fiscal y pagado, o haberse adherido a un plan de facilidades vigente, antes de la fecha de adhesión. La caducidad del plan deja sin efecto la exención y la multa se restituye en su totalidad.
- Condición de perfeccionamiento: el contribuyente debe renunciar a la acción de repetición del impuesto e intereses resarcitorios pagados o regularizados vinculados a esa multa.
- ARCA dictará las normas complementarias necesarias.
11. Aplicación en el tiempo del régimen simplificado (arts. 11 a 13)
- Efectos: los cambios rigen para períodos fiscales iniciados desde el 1/1/2025, inclusive, con dos excepciones: el requisito de residencia por todo el período (art. 11) y el régimen de funcionarios públicos, que rige recién desde la entrada en vigencia de la ley.
- Residencia fiscal: el nuevo artículo 38 exige revestir la condición de residente fiscal durante la totalidad del período declarado (la Ley 27.799 solo requería ser "residente en el país"). Ese requisito no se aplica a quienes adhieran por el período fiscal 2025.
- Funcionarios públicos: el nuevo artículo 38 bis, sin equivalente en la Ley 27.799, limita el acceso al régimen a determinados cargos, solo a partir de la entrada en vigencia de la presente ley.
- UIF: se la instruye a dictar la normativa complementaria sobre el tratamiento de la constancia de adhesión como “antecedente favorable” por parte de los Sujetos Obligados dentro de los 15 días hábiles de la publicación. La Ley 27.799 no preveía intervención de la UIF ni plazos de reglamentación.
Título II
12. Régimen sancionatorio rural – RENATRE (arts. 14 a 16)
Se trata de una materia ajena a la Ley 27.799: el Título II modifica la Ley 25.191.
- Infracciones: se reemplaza el régimen sancionatorio para los empleadores que infrinjan las disposiciones de la ley, basado principalmente en incumplimientos vinculados con la libreta de trabajo rural por uno centrado en la registración del contrato: declaración inconsistente (leve), falsa (grave) u omisión total (muy grave).
- Multas: se elevan de $80–$250, $250–$1.000 y $1.000–$5.000 a $120.000–$187.500, $375.000–$1.500.000 y $1.500.000–$7.500.000, respectivamente.
- Reincidencia: se reemplazan el adicional previsto para reincidencia en infracciones graves y la clausura por reincidencia en infracciones muy graves por un incremento de hasta el 50% del tope máximo de estas últimas, ante reincidencia dentro de los 5 años.
- Actualización: desde el 1/1/2027, los montos se actualizarán anualmente por UVA; para el pago de las sanciones rige el monto vigente al momento de la cancelación.
- Aplicación temporal: el nuevo régimen alcanza las infracciones cuya constatación material sea posterior a la entrada en vigencia de la ley.
Título III
13. Reducción del 50% de multas formales (arts. 17 y 18)
- Alcance: las multas de los artículos 38, 39 y sus artículos sin número de la Ley 11.683, esto es, precisamente los montos que la Ley 27.799 (arts. 15 a 27) había multiplicado (por ejemplo, art. 38: de $200/$400 a $220.000/$440.000; art. 39: de $150/$2.500 a $150.000/$2.500.000). Ello sin perjuicio de la reducción permanente del 25% prevista en el nuevo artículo 49 bis de la Ley 11.683 (ver punto 2).
- Requisitos: infracciones cometidas antes de la vigencia de la nueva ley, por obligaciones vencidas a partir del 2/1/2026, que no se encuentren firmes o que, estándolo, no hayan sido canceladas; y aplicadas a contribuyentes que sean micro, pequeña o mediana empresa (art. 2° de la Ley 24.467), personas humanas, sucesiones indivisas o entidades sin fines de lucro que no sean Grandes Contribuyentes Nacionales.
- Condiciones del acogimiento: debe acreditarse el cumplimiento de la obligación formal omitida en forma previa o simultánea. El acogimiento implica allanamiento incondicional a la pretensión fiscal por la porción no reducida, renuncia a toda acción y derecho y pago de costas, y no habilita la repetición de lo abonado con anterioridad.
- Reglamentación: ARCA cuenta con 30 días para dictar las normas complementarias y adecuar sus sistemas.
14. Vigencia (arts. 19 y 20)
La ley regirá desde su publicación en el Boletín Oficial, con excepción de las reglas de aplicación temporal de los artículos 13 y 16 -misma técnica que el artículo 45 de la Ley 27.799-.
***
Para información adicional, por favor contactar a Gastón Miani, Leonel Zanotto, Maria de los Ángeles Olano, Bárbara Durante, Gala Garriga.
TGN anuncia la construcción del Gasoducto Manuel Belgrano y obras complementarias
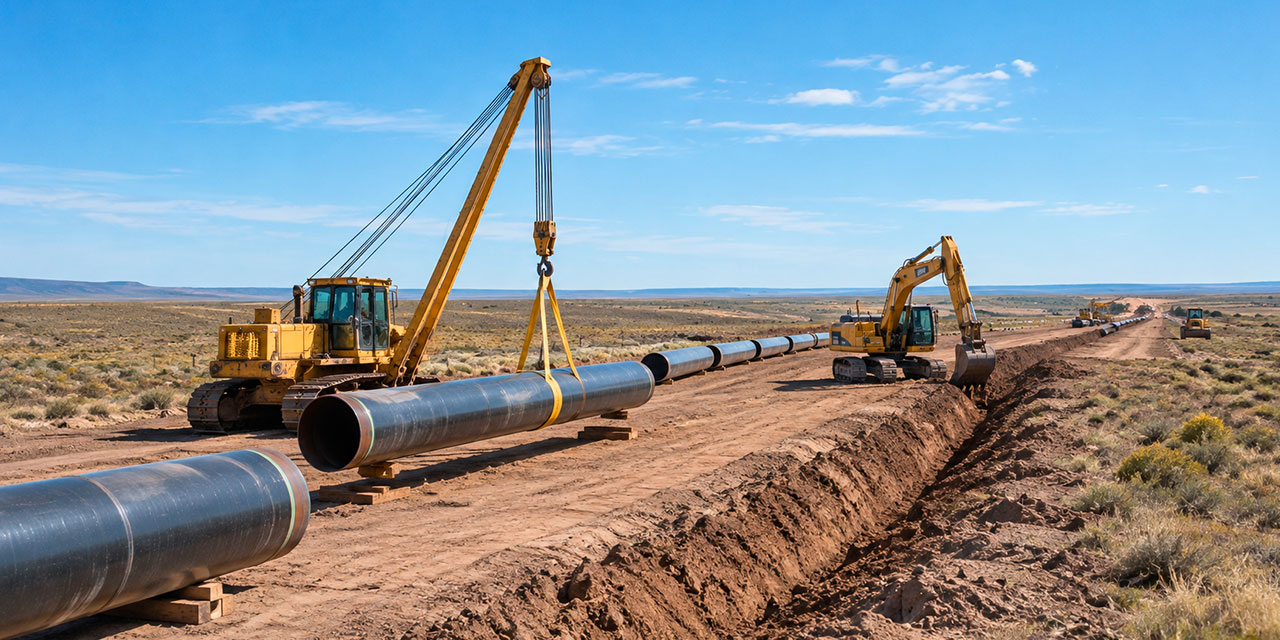
El día 17 de septiembre de 2026, Transportadora de Gas del Norte S.A. (“TGN”) anunció la construcción del Gasoducto Manuel Belgrano (“GMB”), que comprende la construcción de 753 km de infraestructura de transporte entre Tratayén y La Carlota. El objetivo del proyecto es mejorar la capacidad de transporte desde Vaca Muerta, reducir la utilización de combustibles líquidos y aumentar la posibilidad de evacuar volúmenes crecientes de gas.
Junto con la construcción del GMB, TGN anunció la realización de obras complementarias a su sistema de transporte, que incluyen la construcción de 147 km de loops en las provincias de Córdoba, Santa Fe, Catamarca, Santiago del Estero y Tucumán y la incorporación de hasta 71.000 HP de potencia en 5 plantas compresoras. En conjunto con la construcción del GMB, estas obras comprenden una inversión total aproximada de US$ 2.200 millones y una capacidad inicial estimada de 13 millones de metros cúbicos diarios, con una puesta en marcha prevista para abril de 2029. Además, se prevé que el proyecto califique para el Régimen de Incentivo a las Grandes Inversiones (RIGI).
TGN anunció que convocará un concurso de capacidad para el GMB a fines de septiembre, seguido de una manifestación de interés y un concurso abierto de capacidad en el sistema operado por TGN. En dicho contexto, se prevé la presentación y adjudicación de ofertas para ambos procesos a fines de noviembre. Sin perjuicio de ello, las condiciones específicas de la oferta de capacidad del proyecto quedarán sujetas a la publicación posterior de los documentos licitatorios.
***
Para información adicional, por favor contactar al equipo de Energía, Recursos Naturales e Infraestructura.
Emisión de Títulos de Deuda Clase VII por un valor nominal de ARS 60.797.817.351 y Clase VIII por un valor nominal de US$ 33.593.271 del Banco de la Provincia de Buenos Aires



Asesores legales de Banco de la Provincia de Buenos Aires, Banco de Galicia y Buenos Aires S.A., Banco BBVA Argentina S.A., Balanz Capital Valores S.A.U., Macro Securities S.A.U., Banco Comafi S.A., Banco Patagonia S.A., Puente Hnos S.A., Invertironline S.A.U., SBS Trading S.A., Provincia Bursátil S.A. y Cocos Capital S.A., en su carácter de agentes colocadores, en la emisión por el Banco de la Provincia de Buenos Aires de títulos de deuda clase VII por un valor nominal de ARS 60.797.817.351, denominados y pagaderos en pesos, a una tasa de interés anual variable equivalente a la Tasa TAMAR más un margen del 4,25%, con vencimiento el 16 de septiembre de 2027 (los "Títulos de Deuda Clase VII"), y de títulos de deuda clase VIII por un valor nominal de US$ 33.593.271, denominados y pagaderos en efectivo en dólares estadounidenses en la República Argentina, a una tasa de interés nominal anual fija del 5,75%, con vencimiento el 16 de septiembre de 2028 (los "Títulos de Deuda Clase VIII" y, conjuntamente con los Títulos de Deuda Clase VII, los "Títulos de Deuda"). Los Títulos de Deuda fueron emitidos el 16 de septiembre de 2026 en el marco del Programa Global para la Emisión de Títulos de Deuda a Corto, Mediano y Largo Plazo por hasta un valor nominal máximo en circulación de US$ 1.500.000.000 (o su equivalente en otras monedas y/o unidades de valor o medida).