

Derechos de Importación Extrazona de Vehículos Híbridos
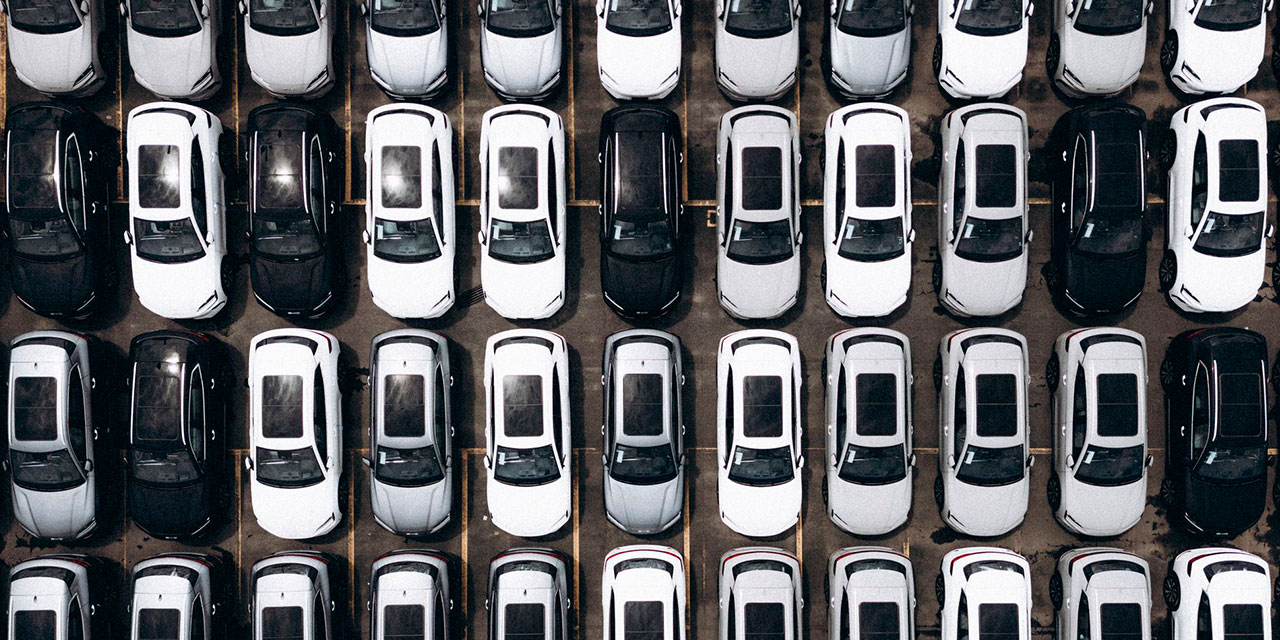
El 30/9/2026 se publicó en el Boletín Oficial el Decreto N° 1128/2026 (el “Decreto 1128”) emitido por el Poder Ejecutivo Nacional, con vigencia a partir del 01/10/2026 que sustituye el Art. 1 del Decreto 49/2025 y su Anexo, incorporando nuevas posiciones arancelarias al listado de vehículos híbridos con un FOB de hasta USD 16.000 alcanzados por un Derecho de Importación Extrazona (“DIE”) del 0% e incrementando el FOB máximo de los vehículos clasificados en las posiciones arancelarias previamente alcanzadas por el DIE del 0%.
***
Para consultas sobre el alcance de este fallo, por favor contactar a Gastón Miani o a Andrea Callegari.

Novedades en Derecho Aduanero
El 23 de septiembre de 2026, la Corte Suprema de Justicia de la Nación dictó un fallo de gran relevancia para el comercio exterior. En la causa "Collection SRL (TF 32281-A) c/ DGA s/ recurso directo de organismo externo", el Máximo Tribunal declaró inaplicable a las obligaciones aduaneras en dólares la tasa de interés resarcitorio del 3% mensual (36% anual) fijada por la Resolución 841/2010 del entonces Ministerio de Economía y Finanzas Públicas.
El pronunciamiento recoge un planteo sostenido desde hace más de una década en el ámbito del derecho aduanero.
El problema
Los tributos aduaneros se liquidan en dólares. En 1996, en plena convertibilidad, se unificaron las tasas de interés para obligaciones en pesos y en dólares, lo que tenía cierta lógica con un tipo de cambio 1 a 1.
La Ley 25.561 puso fin a la paridad cambiaria en 2002. Sin embargo, hasta agosto de 2019, y pese a la devaluación del peso y al aumento de las tasas en pesos, el Ministerio de Economía siguió fijando una única tasa de interés resarcitorio para todas las obligaciones tributarias, sin distinguir la moneda en que estaban expresadas. El resultado fueron deudas en dólares que devengaban intereses pensados para deudas en pesos.
Qué dijo la Corte
1. Vicio de origen. El artículo 794 del Código Aduanero establece que la tasa de interés "no podrá exceder, en el momento de su fijación, del doble de la que percibiere el Banco de la Nación Argentina para el descuento de documentos comerciales". La tasa del 3% mensual se fijó tomando como referencia la tasa activa del Banco Nación para descuento de documentos en pesos, y se aplicó indistintamente a deudas impositivas y aduaneras, aun cuando el Banco no tenía una tasa equivalente para operaciones en dólares.
2. Desproporción. Un 36% anual sobre deudas en dólares no guarda relación con las tasas que aplicaban otras entidades financieras oficiales a obligaciones en moneda extranjera.
3. Falta de motivación. La resolución no expone razones que justifiquen una tasa superior a una compensación razonable por la indisponibilidad del capital, aun considerando el interés público en la recaudación regular y oportuna de las rentas públicas.
Alcances prácticos
- Causas en trámite. Subsisten expedientes, administrativos y judiciales, en los que se discuten deudas aduaneras con intereses calculados según la Resolución 841/2010 o normas anteriores. El fallo fortalece de manera decisiva los planteos de ilegalidad e irrazonabilidad de esas tasas.
- Otras resoluciones. La Resolución 841/2010 no fue la única que unificó tasas para obligaciones en pesos y en dólares. El criterio de la Corte puede proyectarse sobre otras normas, anteriores y posteriores, que fijaron intereses para deudas aduaneras en dólares con la misma lógica.
- Repetición. El Código Aduanero prevé la repetición de lo pagado, en tanto la deuda no haya sido objeto de un proceso de revisión administrativo o judicial. Los intereses abonados bajo estas tasas podrían dar lugar a créditos recuperables.
Consideraciones finales
A la luz de este precedente, resulta aconsejable revisar liquidaciones, cargos y pagos de intereses aduaneros sobre obligaciones en dólares, así como el estado de las causas en curso, a fin de evaluar planteos a incorporar o eventuales reclamos de repetición antes de que operen los plazos de prescripción.
***
Para consultas sobre el alcance de este fallo, por favor contactar a Gastón Miani o a Andrea Callegari.
Novedades Aduaneras

A continuación, compartimos un breve resumen de las principales novedades normativas publicadas recientemente por la Agencia de Control y Recaudación Aduanera (ARCA), que introducen modificaciones relevantes para los operadores de comercio exterior.
Registros Especiales Aduaneros
El 29/7/2026 se publicó en el Boletín Oficial la Resolución General 5881/2026 emitida por ARCA, con vigencia a partir de esa fecha que prórroga hasta el 30/9/2026 el plazo de la vigencia de la solvencia acreditada mediante garantías de actuación, por parte de los operadores de comercio exterior inscriptos en los “Registros Especiales Aduaneros”.
Régimen de Importación y exportación simplificada por parte de Prestadores de Servicios Postales PSP/Courier
El 29/7/2026 se publicó en el Boletín Oficial la Resolución General 5883/2026 emitida por la ARCA, con vigencia a partir de hoy, 30/7/2026, que modifica la RG AFIP 5602/2024 que regula el Régimen Importación y exportación simplificada por parte de Prestadores de Servicios Postales PSP/Courier con el siguiente alcance:
- Establece las exportaciones realizadas mediante este régimen no estarán sujetas a un límite de valor FOB (Free on Board);
- Eleva de USD 1.000 a USD 3.000 el valor FOB máximo por envío admitido en caso de importaciones bajo el régimen de pequeños envíos y bajo el régimen de muestras.
***
Para información adicional, por favor contactar a Gastón Miani o a Andrea Callegari.
Régimen de Envíos Postales

El 17/7/2026 se publicó en el Boletín Oficial el Decreto N° 604/2026 (el “Decreto 604”) emitido por el Poder Ejecutivo Nacional, con vigencia a partir de esa fecha que reglamenta el régimen de envíos postales.
El Decreto 604:
- Establece que las exportaciones con finalidad comercial realizadas mediante este régimen no estarán sujetas a un límite de valor.
- Mantiene un tratamiento diferencial para las exportaciones de envíos postales destinados a ayuda familiar u obsequio personal, las que estarán exentas de los tributos que graven la exportación para consumo en el régimen general, con excepción de las tasas retributivas de servicios y establece un límite mensual por remitente de USD 5.000 (dólares cinco mil).
- Unifica las franquicias para las importaciones sin finalidad comercial mediante el régimen de envíos postales con las vigentes para el régimen de courier estableciendo que aquellas estarán exentas del pago de der4echos de importación y tasa de estadística en tanto no se supere el límite de cinco (5) envíos por año calendario por persona de hasta un valor FOB de USD 400 (dólares cuatrocientos).
- Establece que las importaciones mediante el régimen de envíos postales, por el valor que supere el límite establecido estarán gravadas mediante el régimen general (anteriormente gravadas a la alícuota del 50% sobre el excedente).
- Delega en la Agencia de Recaudación y Control Aduanero (“ARCA”) la implementación de las modificaciones introducidas.
***
Para información adicional, por favor contactar a Gastón Miani o a Andrea Callegari.
Reducción de derechos de exportación
El 1/7/2026 se publicó en el Boletín Oficial el Decreto N° 566/2026 (el “Decreto 566”) emitido por el Poder Ejecutivo Nacional, mediante el cual se dispuso una reducción progresiva de derechos de exportación según el siguiente detalle:
- Fija en 0% los derechos de exportación para las posiciones arancelarias listadas en el Anexo I (productos industriales y derivados del petróleo de industrias químicas, petroquímicas, plásticos, minerales, metales no ferrosos, automotriz, fertilizantes, cauchos y sus manufacturas, siderúrgica, metalúrgica, chatarra y residuos eléctricos.
- Establece en su Anexo II un cronograma de 12 meses con una reducción mensual progresiva de derechos de exportación la mercadería clasificada en las posiciones arancelarias allí enumeradas (mercadería de los sectores químicos, plásticos, fertilizantes y automotriz, previamente gravada al 4,5% y al 3%), que culmina con el establecimiento de derechos de exportación del 0% a partir del 01/06/2027.
- Establece en su Anexo III un cronograma de 12 meses de reducción mensual de los derechos de exportación de la mercadería clasificada en las posiciones arancelarias de la NCM 2707.30.00, 2707.99.90, 2710.12.10, 2710.12.30, 2710.12.90 y 2710.19.19 (ciertos combustibles derivados del petróleo) para el caso de que el precio internacional del petróleo sea igual o superior al Valor de Referencia fijado en el Artículo 7 del Decreto 488/2020 que culmina con el establecimiento de derechos de exportación del 0% a partir del 01/06/2027.
El Decreto 566 entrará en vigencia a partir del 02/07/2026, salvo por la reducción de derechos de exportación de la mercadería del Anexo I, la cual entró en vigor el 01/07/2026.
***
Para información adicional, por favor contactar a Gastón Miani o a Andrea Callegari.
Modificación al Régimen de Importación de Líneas de Producción Usadas
El 23/6/2026 se publicó en el Boletín Oficial el Decreto N° 483/2026 (el “Decreto 483”) emitido por el Poder Ejecutivo Nacional, con vigencia a partir del 24/6/2026 que modifica el Régimen de Importación de Líneas de Producción Usadas previsto por el Decreto 1174/2016 (el “Régimen”), con el fin de promover mayor competitividad y empleo, ampliando su alcance, y estableciendo nuevos requisitos, plazos y procedimientos. En particular, el Decreto 483:
- reduce la exigencia mínima de inversión en bienes nuevos nacionales del 30% al 10% respecto del valor FOB de los bienes usados importados;
- mantiene la limitación a la antigüedad de los bienes a importar (no mayor a 20 años) pero la extiende a 30 años para aquellos que hubieran sido sometidos a procesos de reconstrucción y/o actualización con el fin de extender su ciclo de vida útil.
- reduce a un año el plazo para la puesta en marcha del proyecto estableciendo la posibilidad de una prórroga por motivos fundados;
- amplía el objeto a las plantas destinadas a la producción de energía;
- incluye a los bienes usados destinados al tratamiento y/o eliminación de sustancias contaminantes del aire, suelo y/o agua que se integren a plantas productoras de bienes tangibles o energía, tanto nuevas como ya existentes, ubicadas dentro del predio donde funciona la empresa beneficiaria y a los bienes destinados a conformar e instalar un sistema de almacenamiento automatizado inteligente (almacén inteligente);
- permite importar bienes bajo el Régimen con la constancia del expediente en trámite;
- introduce modificaciones en materia de control de cumplimiento y sanciones;
- mantiene el beneficio de reducción del 75% de derechos de importación de los bienes usados importados bajo el Régimen, aclarando que los bienes nuevos importados tributarán al alícuota general vigente;
- mantiene la disposición que exceptúa a los bienes usados importados bajo el Régimen de las disposiciones de la Resolución 909/1994 del ex Ministerio de Economía que regula la importación de bienes de capital usados; e
- instruye a la Agencia de Recaudación y Control Aduanero (ARCA) para dictar las medidas reglamentarias necesarias para la implementación en un plazo de 30 días.
***
Para información adicional, por favor contactar a Gastón Miani o a Andrea Callegari.
Reducción de derechos de exportación de granos y derivados
El 3/6/2026 se publicó en el Boletín Oficial el Decreto N° 423/2026 (el “Decreto 423”) emitido por el Poder Ejecutivo Nacional, con vigencia a partir del 4/6/2026 mediante el cual se dispuso una reducción de derechos de exportación para granos y subproductos según el siguiente detalle:
- Trigo, cebada, malta (granos/semillas y subproductos): reducción de hasta 2 puntos porcentuales a partir de la entrada en vigencia del Decreto 423 (Anexo I).
- Soja, maíz, girasol y sorgo (granos/semillas y subproductos) reducción gradual para entre enero de 2027 y diciembre de 2028 según el esquema allí previsto aplicable de acuerdo a la fecha de embarque declarada en la Declaración Jurada de Venta al Exterior (“DJVE”) (Anexo II).
- Soja y sus derivados, el esquema contempla una disminución de 0,25 puntos porcentuales mensuales a partir de enero de 2027 y de 0,5 puntos porcentuales mensuales a partir de enero de 2028, aplicable de acuerdo a la fecha de embarque declarada en la DJVE (Anexo II).
- Biodiésel elaborado a partir de aceites alternativos, tales como cártamo, colza, carinata y camelina: reducción al 0 % (Anexo III)
- Biodiésel no comprendido en el punto anterior: esquema de reducción de 0,25% mensual a partir de enero de 2027 y de 0,50% mensual a partir del 2027 (Anexo III).
***
Para información adicional, por favor contactar a Gastón Miani o a Andrea Callegari.
COVID-19: Novedades Impositivas, Aduaneras y de la Seguridad Social
En el marco de la emergencia sanitaria nacional decretada a raíz del Coronavirus (COVID-19), recientemente se publicaron las siguientes novedades respecto al cumplimiento de las obligaciones impositivas, aduaneras y de la Seguridad Social:
- Impuesto Sobre los Bienes Personales:
Se prorrogó el plazo hasta el 30/04/2020 para dar cumplimiento a la repatriación de activos financieros que representen por lo menos un 5% del valor de los bienes situados en el exterior. Ver comentario. Asimismo, se prorrogó hasta el 06/05/2020 el pago del anticipo excepcional correspondiente al período fiscal 2019, por parte de aquellos sujetos alcanzados por el gravamen que posean bienes en el exterior sujetos a impuesto. Ver comentario.
- Moratoria Ley 27.541:
Se modificaron los plazos vigentes del régimen de regularización establecido en la Ley 27.541 de deudas fiscales, aduaneras y de los recursos de la seguridad social de las Micro, Pequeñas y Medianas Empresas. El plazo para el acogimiento se prorrogó hasta el día 30 /06/2020. Ver comentario.
- ARBA/Impuesto Sobre los Ingresos Brutos:
La Agencia de Recaudación de la provincia de Buenos Aires anunció que reprogramará para el mes de mayo y junio vencimientos relacionados con el Impuesto sobre los Ingresos Brutos, que operaban en los primeros días de abril. Se trata, específicamente, del pago de la tercera cuota del anticipo 2020 y de la presentación de la declaración jurada de ingresos correspondiente a 2019.
- Seguridad Social:
Se creó el Programa de Asistencia de Emergencia al Trabajo y la Producción para empleadores/as y trabajadores/as afectados por la emergencia sanitaria, que prevé entre otros beneficios la postergación o reducción de hasta el 95% del pago de las contribuciones patronales. Ver comentario.
- Derechos de Importación:
Se reduce el derecho de importación al 0% para determinados insumos médicos Ver comentario.
************************
Para más información, no dude en contactarse con el Departamento de Impuesto y Aduana a tax@tavarone.com a cargo de Gastón A. Miani.
Convenio Multilateral para implementar medidas contra la erosión de la base imponible y el traslado de beneficios
El pasado 7 de junio, en el marco de la reunión ministerial de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), Ministros y altos funcionarios procedentes de 771 países y jurisdicciones han suscrito o manifestado oficialmente su voluntad de adherirse a un “Convenio Multilateral” que busca de manera sincronizada dotar a los países suscriptores de pautas pre-acordadas para renegociar y colmar las lagunas hoy existentes en los convenios bilaterales para evitar la doble imposición (CDI). De esta manera, ciertas acciones elaboradas conjuntamente por la OCDE y el G20 contra la erosión de la base imponible y el traslado de beneficios (“BEPS”, por sus siglas en inglés, Plan de Acción contra BEPS) quedan incorporadas a un tratado internacional que será vinculante para sus adherentes.
El Convenio Multilateral responde puntualmente a la acción 15 del Plan de Acción contra BEPS, cuya finalidad es “desarrollar un instrumento multilateral que modifique los convenios fiscales bilaterales” a fin de que se incorporen modificaciones necesarias a la red de CDI vigentes por medio de un instrumento multilateral.
Los principales problemas que aborda el Convenio Multilateral y que serán base para la futura modificación de CDI son:
-
1) La corrección del desajuste que puede existir en los CDI a fin de evitar interpretaciones erróneas que lleven a otorgar beneficios fiscales a los residentes de los Estados contratantes. Para ello, se aborda la problemática de (i) la ganancia que proviene de entidades transparentes; (ii) la doble o múltiple residencia fiscal; y (iii) la aplicación de métodos para eliminar la doble tributación.
2) El evitar el abuso de tratados (denominado en inglés “treaty-shopping”) mediante la inclusión de cláusulas que proscriban el beneficio fiscal si existen argumentos razonables para concluir que la transacción tuvo como objeto principal la obtención de dicho beneficio fiscal; o mediante la inclusión de cláusulas que prevean mayores requisitos para el caso del pago de ganancias de capital o distribución de dividendos.
3) La corrección de los desajustes que puedan llevar a los residentes de los Estados contratantes a evitar, mediante estrategias u otro tipo de figuras jurídicas, o mediante el uso de actividades expresamente exentas, el estatus de “establecimiento permanente” en una jurisdicción contratante.
4) La mejora en la resolución amistosa de disputas entre los Estados contratantes y el establecimiento de un procedimiento obligatorio de arbitraje para la resolución de conflictos que puedan surgir de la interpretación o ejecución del tratado.
El Convenio Multilateral entrará en vigencia pasados tres meses calendarios contados desde la fecha de depósito del quinto instrumento de ratificación, aceptación o aprobación.
Por el momento, los países y jurisdicciones suscriptoras del Convenio Multilateral iniciarán los procedimientos internos necesarios para que se apruebe en su jurisdicción la adhesión y, una vez vigente, acordar con otras jurisdicciones participantes con quienes se haya suscripto un CDI su modificación conforme las disposiciones del Convenio Multilateral.
Para mayores precisiones, no dude en enviar su consulta por correo electrónico a tax@tavarone.com
* * *
1 Países y jurisdicciones que suscribieron el Convenio: Alemania, Andorra, Argentina, Armenia, Australia, Austria, Bélgica, Bulgaria, Burkina Faso, Canadá, Chile, China, Colombia, Costa Rica, Croacia, Chipre, República Checa, Dinamarca, Egipto, Eslovaquia, Eslovenia, España, Fiji, Finlandia, Francia, Gabón, Georgia, Grecia, Guernesey, Holanda, Hong Kong, Hungría, India, Indonesia, Irlanda, Islandia, , Isla de Man, Israel, Italia, Japón, Jersey, Corea, Kuwait, Letonia, Liechtenstein, Lituania, Luxemburgo, Malta, México, Mónaco, Noruega, Nueva Zelanda, Pakistán, Polonia, Portugal, Reino Unido, Rumania, Rusia, San Marino, Senegal, Serbia, Seychelles, Singapur, Sudáfrica, Suecia, Suiza, Turquía, Uruguay.
Países y jurisdicciones que manifestaron su compromiso a suscribir el Convenio: Camerún, Costa de Marfil, Estonia, Jamaica, Líbano, Mauricio, Nigeria, Panamá, Túnez.↩
SIRCREB - IIBB - Actividad de intermediación
La Administración Gubernamental de Ingresos Públicos ("AGIP") de la Ciudad Autónoma de Buenos Aires, modificó de hecho (sin ninguna norma que avale dicha acción) el criterio de retención del Impuesto Sobre los Ingresos Brutos ("IIBB") sobre las acreditaciones bancarias de sujetos o empresas que actúan como intermediarios y que operan por cuenta y/o a nombre de terceros, reteniendo el 2,5% de los importes acreditados en cuenta sin considerar que dichos fondos no son propios, es decir que no integran la base imponible del impuesto.
Ante esta situación nuestra recomendación es iniciar el reclamo via web y paso seguido solicitar en forma urgente una medida cautelar ante la Justicia (Fuero Contencioso Administrativo y Tributario de la Ciudad Autónoma de Buenos Aires) a fin de que ordene a la AGIP y a los bancos intervinientes que se abstengan de retener hasta tanto se resuelva el reclamo presentado. Existen otras alternativas en caso la AGIP no conteste o se demore en resolver la presentación efectuada via web, como ser la interposición de una acción de amparo por mora.
Quedamos a vuestra disposición para asistirlos en la presentación de las acciones mencionados.
Contacto: gaston.miani@tavarone.com