

Emisión de Títulos Públicos por la Provincia de Córdoba por U$S 800.000.000
Asesores legales de la Provincia de Córdoba, como emisora, y del Banco de la Provincia de Córdoba S.A., como agente financiero en la emisión de los títulos de deuda internacional denominados y pagaderos en Dólares Estadounidenses a una tasa de interés nominal anual del 8,600%, con vencimiento el 3 de febrero de 2035, por un valor nominal total de U$S 800.000.000, y en la oferta de recompra en efectivo de los títulos de deuda internacional step-up, con vencimiento en 2027, mediante la cual se aceptaron títulos por un monto total de U$S 33.533.562.
J.P. Morgan Securities LLC y Santander US Capital Markets LLC intervinieron como Compradores Iniciales, Balanz Capital UK LLP y Puente Hnos. actuaron como Agentes Colocadores Internacionales, Banco de la Provincia de Córdoba S.A. participó localmente como organizador y colocador, y se desempeñaron como colocadores locales: Banco Santander Argentina S.A., Banco de Galicia y Buenos Aires S.A., Puente Hnos S.A., S&C Inversiones S.A., Macro Securities S.A.U., Becerra Bursátil S.A., Balanz Capital Valores S.A.U. y Facimex Valores S.A. Por su parte, Deutsche Bank Trust Company Americas intervino como Fiduciario, Agente de Registro, Agente de Pago Principal y Agente de Transferencia.

Emisión de Títulos de Deuda Serie II de la Provincia del Chaco por un valor nominal total de $65.050.000.000
Asesores legales de la transacción, asistiendo a Puente Hnos. S.A. y Nuevo Chaco Bursátil S.A. en su carácter de co-organizadores y co-colocadores, y al Banco de la Nación Argentina, Global Valores S.A., Banco de Servicios y Transacciones S.A.U., GMC Valores S.A. y Schweber Securities S.A. en su carácter de sub-colocadores, en la emisión de los Títulos de Deuda Serie II de la Provincia del Chaco (los “Títulos de Deuda Serie II”), en el marco de su programa de emisión de títulos de deuda por hasta una suma total en moneda de curso legal equivalente a Dólares Estadounidenses noventa millones (U$S 90.000.000). Los Títulos de Deuda Serie II se encuentran garantizados con los fondos que la Provincia recibe en el marco del Régimen de Coparticipación Federal de Impuestos. Los Títulos de Deuda Serie II fueron emitidos el 30 de enero de 2026 por un valor nominal de $65.050.000.000, con ajuste de capital a tasa TAMAR más un margen del 7,00%, con vencimiento el 30 de enero de 2027 y amortizan en su totalidad en su fecha de vencimiento. Los fondos obtenidos tendrán como único y exclusivo destino la cancelación de los vencimientos que operan en los meses de febrero y marzo de 2026, correspondientes a los empréstitos contraídos en los años 2019 y 2021 con el Fondo Financiero para el Desarrollo de la Cuenca del Plata (FONPLATA) y el título público emitido en 2016 en el mercado internacional de capitales y reestructurado en el año 2021. En caso de existir un remanente, será afectado a los servicios con vencimiento posteriores.
Novedades sobre el Régimen de Importación y Comercialización de GNL

El día 27 de enero de 2026, mediante el Decreto 49/2026 (el “Decreto 49”), se prorrogó la emergencia del Sector Energético Nacional en los segmentos de transporte y distribución de gas natural hasta el 31 de diciembre de 2027, que había sido declarada por el Decreto 55/2023 y prorrogada por los Decretos 1023/2024 y 370/2025 sucesivamente (ver nuestros comentarios sobre estas normas, aquí, aquí y aquí).
Asimismo, el Decreto 49 establece las pautas para la fijación de un precio máximo para la venta en el mercado interno del gas natural resultante de la regasificación del gas natural licuado (“GNL”) que se importe a la República Argentina para el abastecimiento de los dos (2) próximos períodos invernales. De acuerdo con el Decreto 49, el precio máximo del gas natural regasificado no podrá ser superior al marcador internacional que la Secretaría de Energía considere, más un valor expresado en dólares estadounidenses por millón de BTU (British Thermal Unit) necesario para cubrir todos los costos de flete marítimo, regasificación, almacenaje, comercialización y transporte por ducto del GNL regasificado hasta el punto de entrega ubicado en la localidad de Los Cardales, Provincia de Buenos Aires.
El Decreto 49 se enmarca en el proceso de reformas y adecuaciones dispuesto por el Decreto 451/2025 (ver nuestros comentarios aquí) mediante el que se aprobó el texto ordenado de la Ley N° 24.076 (Ley de Gas), que establece como uno de sus objetivo para la regulación del transporte y la distribución del gas natural, incentivar la eficiencia en el transporte, almacenamiento, distribución y uso del gas natural.
Según lo anterior, y a fin de viabilizar la participación de actores privados en la actividad que fue asumida por Energía Argentina S.A., sociedad que ha actuado como único importador de GNL a la República Argentina, para abastecer al mercado interno con GNL regasificado en los períodos de mayor demanda invernal, el Decreto 49 dispone la realización de un procedimiento competitivo para la selección de un actor privado que asuma la importación y comercialización de GNL durante los dos (2) próximos períodos invernales, a través de la utilización de la capacidad de regasificación de la terminal de Escobar.
Finalmente, el Decreto 49 dispone que la Secretaría de Energía será la encargada de dictar todas las normas aclaratorias y complementarias, así como adoptar las medidas e impartir las instrucciones necesarias a Energía Argentina para el pleno cumplimiento de lo dispuesto en el Decreto 49.
***
Para información adicional, por favor contactar a Nicolás Eliaschev, Javier Constanzó, Milagros Piñeiro, María Paz Albar Díaz, Manuel Crespi y/o Fermín Bartos.
Emisión de obligaciones negociables Clase 6 de Loma Negra Compañía Industrial Argentina S.A. por un valor nominal de U$S 60.000.000


Asesores legales de Banco de Galicia y Buenos Aires S.A., Balanz Capital Valores S.A.U., Banco Santander Argentina S.A., Industrial and Commercial Bank of China (Argentina) S.A.U., Option Securities S.A., Allaria S.A., Macro Securities S.A.U., Cocos Capital S.A., Invertir en Bolsa S.A., Invertironline S.A.U., Banco Supervielle S.A. y Global Valores S.A., como agentes colocadores en la emisión de fecha 23 de enero de 2026 por parte de Loma Negra Compañía Industrial Argentina S.A. de las Obligaciones Negociables Clase 6 a tasa de interés fija nominal anual del 6,5%, con vencimiento el 23 de enero de 2029, denominadas y pagaderas en Dólares Estadounidenses en Argentina por un valor nominal de U$S 60.000.000 en el marco de su programa global de emisión de obligaciones negociables simples no convertibles en acciones por hasta U$S 500.000.000 (o su equivalente en otras monedas).
Banco de Galicia y Buenos Aires S.A., Balanz Capital Valores S.A.U., Banco Santander Argentina S.A., Industrial and Commercial Bank of China (Argentina) S.A.U., Option Securities S.A., Allaria S.A., Macro Securities S.A.U., Cocos Capital S.A., Invertir en Bolsa S.A., Invertironline S.A.U., Banco Supervielle S.A. y Global Valores S.A. actuaron como agentes colocadores de las obligaciones negociables. A su vez, Banco de Galicia y Buenos Aires S.A. actuó como agente de liquidación de las obligaciones negociables.
Actualizan el Valor de la Unidad Móvil
El 16 de enero de 2026 se publicó en el Boletín Oficial la Resolución 6/2026 emitida por el Tribunal de Defensa de la Competencia, por la cual se actualizó el valor de la unidad móvil para el año 2026 a la suma de AR$ 1.450,05. El nuevo valor se mantendrá vigente hasta tanto se publique el valor correspondiente al año 2027.
En consecuencia, las operaciones de concentración económica en las que el volumen de negocios del grupo comprador y las empresas adquiridas supere en el país la suma de AR$ 145.005.000.000,00 (equivalente aproximadamente a US$ 97.976.351,35 al tipo de cambio aplicable, correspondiente al 30 de diciembre de 2025) deberán ser notificadas para su examen dentro de los siete (7) días corridos contados desde su perfeccionamiento y, a partir del 17 de noviembre de 2026, con carácter previo a su perfeccionamiento.
Por su parte, quedarán exceptuadas de la mencionada obligación aquellas operaciones de concentración económica en las que el monto de la operación y el valor de los activos ubicados en el país que se absorban, adquieran, transfieran o se controlen no superen, cada uno de ellos, la suma de AR$ 29.001.000.000,00 (equivalente aproximadamente a US$ 19.728.571,43 al tipo de cambio del día de hoy), siempre que el grupo comprador no hubiere realizado operaciones de concentración económica en el mismo mercado durante el año anterior que en conjunto superen dicho monto, o bien la suma de AR$ 87.003.000.000,00 (equivalente aproximadamente a US$ 59.185.714,29 al tipo de cambio del día de hoy), en los últimos 36 meses.
En caso de multas por notificación tardía, y en la medida que los otros métodos de cálculo no puedan ser aplicables, estas podrán ser de hasta AR$ 1.087.537.500,00 (equivalente aproximadamente a US$ 739.821,43 al tipo de cambio del día de hoy) por día de demora.
Por último, en caso de multas por conductas anticompetitivas, y en la medida que los otros métodos de cálculo no puedan ser aplicables, estas podrán ser de hasta AR$ 290.010.000.000,00 (equivalente aproximadamente a US$ 197.285.714,29 al tipo de cambio del día de hoy).
Para mayor información no dude en contactarse con competencia@tavarone.com.
Nuevo Reglamento de Generación Distribuida en la Provincia de Buenos Aires – Generación Distribuida Comunitaria
 El 14 de enero de 2026 se publicó la Resolución N° 17/2026 (la “Resolución 17”) del Ministerio de Infraestructura y Servicios Públicos (la “Autoridad de Aplicación”) de la Provincia de Buenos Aires.
Entre las novedades más relevantes, la Resolución 17 aprueba el Reglamento de Generación Distribuida Comunitaria (el “Reglamento”), que habilita asociaciones de puntos de suministro independientes para generar energía eléctrica de fuente renovable, compartir la inversión y acreditar beneficios económicos por la inyección de excedentes a la red.
Cabe señalar que la Resolución 17 modifica parcialmente aspectos de la reglamentación ya existente de la Ley de Generación Distribuida N° 15.325, incluidos en el Decreto N° 2371/2022 y normas reglamentarias (para mayor información sobre estas normas, acceder aquí).
A continuación, se detallan las cuestiones más relevantes de la Resolución 17.
1. Generación Distribuida Comunitaria
- Generación Distribuida Comunitaria: Se define como la asociación de usuarios o a un mismo titular con dos o más puntos de suministro independientes de una misma distribuidora que se vinculan para producir energía eléctrica de origen renovable a través de un sistema de generación con una potencia superior a los 10 kW.
- Destino de la energía: La energía generada podrá destinarse al autoconsumo o a la inyección de excedentes a la red pública de distribución. En este último caso, se acreditarán los montos en dinero correspondientes en las facturas de cada usuario participante, de acuerdo con su porcentaje de participación.
2. Registro de Usuarios-Generadores de Energía Renovable
Todos los usuarios-generadores individuales deberán inscribirse en el Registro de Usuarios-Generadores de Energía Renovable (RUGER), a través del que obtendrán un certificado para acceder a los beneficios impositivos y fiscales establecidos. Este certificado será notificado mensualmente desde el registro a la agencia de recaudación provincial (ARBA).
3. Forma jurídica de la asociación comunitaria
La asociación de usuarios que integre un proyecto de Generación Distribuida Comunitaria podrá constituirse mediante un acuerdo privado de voluntades o de una persona jurídica creada a tal efecto, a elección de los integrantes. En ambos casos, se debe establecer la participación de cada usuario en el proyecto, la que determinará el porcentaje de asignación de los beneficios por la energía inyectada a la red.
4. Procedimiento de solicitud
Para poder ingresar al régimen, un Usuario Generador Comunitario Titular (“UGC-T”), en representación de todos los miembros, deberá iniciar la solicitud frente a la Distribuidora, la que deberá incluir el contrato o acuerdo de voluntades y una memoria técnica del proyecto.
Una vez ingresada la solicitud, la Distribuidora contará con 20 días hábiles para expedirse respecto de la factibilidad técnica. Una vez aprobada, el UGC-T deberá solicitar a la Distribuidora el estudio de factibilidad técnica y luego instalar los equipos. Una vez realizada la instalación, podrá solicitar la conexión del medidor bidireccional. Cumplido lo anterior, la Distribuidora deberá realizar la inscripción ante el RUGER para que puedan acceder al certificado correspondiente.
5. Medición y Facturación
El funcionamiento de la medición se mantiene a cargo de la Distribuidora, que deberá registrar el intercambio de energía. El UGC-T mantendrá la categoría tarifaria correspondiente a su potencia contratada, con los valores del cuadro tarifario vigente al momento del consumo. La valorización de la energía inyectada a la red, en cambio, será la determinada por la Autoridad de Aplicación.
Para cada período de facturación, la Distribuidora deberá descontar a cada miembro, antes de impuestos, los montos por el porcentaje de la energía inyectada a la red. Además, se aclara que el Fondo Provincial Compensador Tarifario se calcula sobre la totalidad de conceptos eléctricos correspondientes a la energía demandada, sin considerar el descuento de inyección.
***
Para información adicional contactarse con Nicolás Eliaschev, Javier Constanzó, Daiana Perrone, Manuel Crespi y/o Fermín Bartos.
Reporte y congelamiento de bienes por financiamiento de terrorismo y armas de destrucción masiva
 Mediante las Resoluciones nro. 207/2025 y 3/2026 (las “Resoluciones UIF”) emitidas por la Unidad de Información Financiera (“UIF”) el 3 de noviembre de 2025 y el 8 de enero de 2026, respectivamente, se actualizó el régimen de reporte de Financiamiento del Terrorismo (“FT”) y se introdujo un régimen específico para el reporte de Financiamiento de la Proliferación de Armas de Destrucción Masiva (“FPADM”), instituyéndose también un procedimiento para congelamiento administrativo de bienes que alinea la regulación argentina con los estándares internacionales del Grupo de Acción Financiera Internacional (“GAFI”) y las resoluciones pertinentes del Consejo de Seguridad de la Organización de las Naciones Unidas (“ONU”).
Las Resoluciones establecen obligaciones concretas y procedimientos específicos para todos los Sujetos Obligados comprendidos en el artículo 20 de la Ley N° 25.246 y sus modificatorias (en adelante, la “Ley N° 25.246”).
Entre las modificaciones introducidas por las Resoluciones UIF se destacan las siguientes:
i. Nuevo régimen de Reporte de Operación Sospechosa por FPADM y FT
Se establece la obligación de reportar, sin demora, toda operación sospechosa vinculada al FPADM y al FT llevada a cabo por cualquier cliente del Sujeto Obligado.
Los Sujetos Obligados deben verificar periódicamente las listas de personas y entidades sancionadas por el Consejo de Seguridad de la ONU (conforme las Resoluciones 1718/1737 y sucesivas) y los registros habilitados en Argentina, incluyendo el Registro Público de Personas y Entidades vinculadas a actos de Terrorismo y su Financiamiento (“REPET”).
En caso de que el cliente se encuentre en alguna de estas listas, el Sujeto Obligado debe reportar la operación dentro de las VEINTICUATRO (24) horas de detectada la misma.
ii. Procedimiento para el congelamiento administrativo inmediato de bienes/activos
- a) Ante la detección y verificación de una operación sospechosa vinculada al FT o al FPADM, los Sujetos Obligados deben efectuar, sin demora e inaudita parte, el congelamiento inmediato de los bienes u otros activos involucrados en la operación en cuestión que se encuentren en poder del Sujeto Obligado, incluyendo los rendimientos o activos que ingresen con posterioridad -mientras dicha medida se mantenga vigente-, e informar de inmediato a la UIF la aplicación de la medida y emitir el Reporte de Operación Sospechosa (“ROS”) correspondiente.
- b) Posteriormente, la UIF emitirá una resolución que disponga el congelamiento administrativo de dichos bienes (la “Medida de Congelamiento”). Los Sujetos Obligados deberán inmovilizar todos los bienes u otros activos en poder del Sujeto Obligado, que sean propiedad o se encuentren controlados, directa o indirectamente, por las personas o entidades alcanzadas o cuyo destinatario o beneficiario sea una de ellas, incluyendo los bienes u otros activos de personas o entidades que actúen en nombre de o bajo la dirección de aquellas, así como los bienes derivados o generados y los que pudieran ser ingresados, recibidos o de cualquier otra forma detectados con posterioridad durante la vigencia de la Medida de Congelamiento.
- c) Por último, el Sujeto Obligado debe informar los resultados de la aplicación de la Medida de Congelamiento dentro de las VEINTICUATRO (24) horas de notificada la misma, mediante el sistema “Reporte Orden de Congelamiento”, disponible en la página oficial de la UIF.
iii. Alcance y verificación periódica
La obligación de verificación por parte del Sujeto Obligado se extiende a todos los bienes/activos que se encuentren en poder del Sujeto Obligado y que sean propiedad, estén controlados o destinados a beneficiar a personas humanas, jurídicas o entidades incluidas en las listas oficiales del Consejo de Seguridad de las Naciones Unidas, del Poder Ejecutivo Nacional o en registros habilitados en Argentina como el REPET.
Esta obligación también comprende a quienes actúen en nombre de o siguiendo instrucciones de las personas humanas o entidad autores de la operación.
iv. Vigencia y procedimiento de descongelamiento
La Medida de Congelamiento permanecerá vigente mientras la persona humana o entidad designada continúe en los listados internacionales o nacionales. Las solicitudes de descongelamiento deberán tramitarse ante el juez federal con competencia penal.
v. Confidencialidad y sanciones
Se refuerza la prohibición de tipping-off, no pudiendo los Sujetos Obligados informar al Clientes o terceros los antecedentes de la medida, debiendo comunicar únicamente que los activos están congelados por Ley 26.734, Decreto 918/2012 y la resolución aplicable.
Además, el incumplimiento de las obligaciones de reporte y congelamiento será pasible de las sanciones previstas en el Capítulo IV de la Ley N° 25.246.
Estas medidas imponen a los Sujetos Obligados el deber de actualizar sus manuales de Prevención de Lavado de Activos, Financiamiento del Terrorismo y la Proliferación de Armas de Destrucción Masiva, como así también, los procedimientos internos, reforzando la matriz de prevención en línea con los estándares internacionales del GAFI y las resoluciones pertinentes del Consejo de Seguridad de la ONU. Todo ello de manera tal que las políticas y controles internos reflejen los nuevos requisitos de reporte, verificación y congelamiento, asegurando una gestión eficaz y oportuna ante operaciones sospechosas de financiamiento del terrorismo y la proliferación de armas de destrucción masiva.
**
Para más información, por favor contactarse con Eugenia Pracchia o Victoria Arce.
Reforzamos nuestra práctica de Derecho Tributario
Tenemos el agrado de anunciar la incorporación de Francisco Blanco como Of Counsel, fortaleciendo nuestra práctica de Derecho Tributario con un profesional de trayectoria consolidada en la materia.
Francisco cuenta con más de veinte años de experiencia en el ámbito del derecho tributario tanto en el sector público como privado, en donde se ha destacado por ocupar roles de liderazgo como socio y director en firmas de primera línea.
A lo largo de su carrera, su práctica ha tenido un especial foco en el asesoramiento impositivo general, fusiones y adquisiciones, diseño de esquemas tributarios para empresas, compliance y planificación fiscal patrimonial, así como en el patrocinio de asuntos contenciosos tributarios a nivel nacional, provincial y municipal. Además, su trayectoria profesional ha sido reconocida por el ranking Leaders League, que lo distinguió como “Práctica de Calidad” en Derecho Tributario Corporativo durante varios años.
Francisco es abogado graduado por la Facultad de Derecho de la Universidad de Buenos Aires. Asimismo, realizó estudios de posgrado en Derecho Tributario Internacional, con foco en Convenios para Evitar la Doble Imposición y Precios de Transferencia, en el International Tax Center de la Universiteit Leiden (Países Bajos, 2019), y en Tributación Internacional Corporativa en UCEMA (2021).
Es autor de numerosas publicaciones sobre derecho tributario en medios especializados y colaborador permanente en la prensa y en medios digitales sobre temas de actualidad tributaria.
Con motivo de esta incorporación, Gastón Miani, socio del área de Derecho Tributario, señaló: “Estamos muy contentos de sumar a Francisco a nuestro equipo. Seguimos sumando profesionales talentosos para dar un servicio de alto valor agregado”.
La llegada de Francisco Blanco como Of Counsel refuerza nuestro compromiso con la excelencia profesional y la prestación de servicios legales especializados, acompañando a los clientes en los desafíos tributarios más complejos.
Segundo follow-on de IEB Construcciones S.A.
Asesores legales de la transacción en la emisión de 12.302.724 de nuevas acciones Clase B por parte de IEB Construcciones S.A., en el marco del Régimen de Autorización Automática de Oferta Pública de Acciones por su Mediano Impacto de la Comisión Nacional de Valores.
Invertir en Bolsa S.A. actuó como Organizador y Colocador, mientras que Bull Market Brokers S.A. y Macro Securities S.A.U. actuaron como Colocadores de las Nuevas Acciones.
Se sancionó la Ley de Inocencia Fiscal
El Senado de la Nación ha convertido en ley el proyecto de “Inocencia Fiscal” que introduce una reforma integral en el vínculo entre los contribuyentes y el organismo recaudador (ARCA), con un fuerte enfoque en la simplificación y la actualización de valores económicos. Se espera que la nueva ley sea promulgada por el Poder Ejecutivo y publicada en lo próximos días.
A continuación, detallamos los pilares de esta reforma:
1. Reformas al Régimen Penal Tributario (Ley 27.430)
La ley introduce un "cambio de paradigma" al elevar sustancialmente los montos mínimos para que una conducta sea considerada delito penal tributario, buscando que el sistema judicial se reserve solo para casos de gran importancia económica.
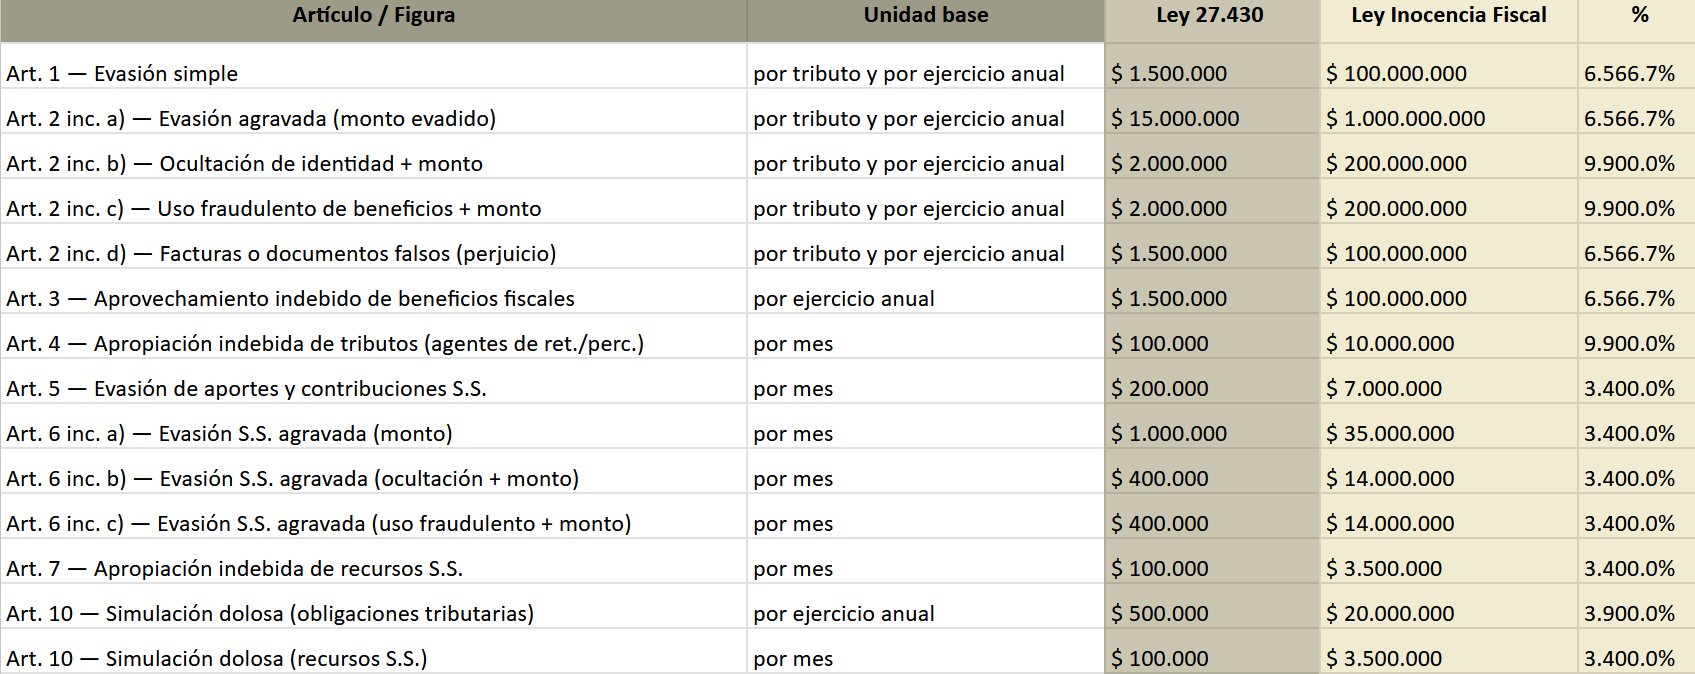
Los nuevos pisos para el delito de Evasión Simple tributaria sube de $1.500.000 a $100.000.000, en el caso de la Evasión Agravada el umbral general pasa de $15.000.000 a $1.000.000.000. En el siguiente cuadro detallamos cómo se han actualizado todos los montos mínimos:
Extinción de la Acción Penal: La nueva ley permite dos mecanismos para que un contribuyente pueda salir de una posible imputación penal tributaria:
* Antes de la denuncia: No se formulará denuncia penal si el contribuyente cancela la deuda y sus intereses en forma total e incondicionada. Este beneficio es de uso único por persona.
* Post-imputación: Si la acción ya se inició, el proceso se extinguirá si el imputado paga el total adeudado más un recargo adicional del 50% dentro de los 30 días hábiles de la notificación de la imputación
2. Régimen de Declaración Jurada Simplificada de Ganancias
Este nuevo esquema opcional busca que los contribuyentes dispongan de sus ahorros (los llamados "dólares del colchón") sin riesgo de fiscalizaciones por incrementos patrimoniales no justificados.
* Sujetos y Requisitos: Podrán optar personas humanas y sucesiones indivisas residentes (excepto grandes contribuyentes nacionales) que tengan ingresos anuales hasta $1.000.000.000 y un patrimonio total hasta $10.000.000.000.
* Beneficios del Régimen: Los adherentes no que informar sobre variaciones patrimoniales ni se les controlarán sus consumos. Si aceptan la liquidación propuesta por ARCA y pagan a término, se considera cumplida su obligación fiscal (efecto liberatorio). Además, los adherentes gozan de una presunción de exactitud respecto de la declaración jurada simplificada presentada y abonada, como así también de la declaraciones juradas de IVA y de Ganancias presentadas por los períodos no prescriptos, y no tendrán que informar sobre variaciones patrimoniales ni se les controlarán sus consumos. Si aceptan la liquidación propuesta por ARCA y pagan a término, se considera cumplida su obligación fiscal (efecto liberatorio).
* Exclusiones: Se pierde este beneficio si se detectan "discrepancias significativas", como una diferencia superior al 15% entre lo declarado y lo verificado por el fisco, omisión de ingresos o uso de facturas apócrifas.
3. Reducción de los Plazos de Prescripción
La norma busca otorgar mayor previsibilidad a los contribuyentes que cumplen regularmente con sus obligaciones:
* Plazo General: Se reduce de 5 a 3 años para contribuyentes inscriptos que presenten sus declaraciones juradas en término y no registren discrepancias significativas .
* Unificación: Se modifica el Código Civil y Comercial para alinear los plazos de prescripción de tributos locales (provinciales y municipales) con los de la Ley 11.683.
4. Aumento de Multas de la Ley de Procedimiento Fiscal (Ley 11.683)
Como contrapartida al alivio penal, se actualizan los montos de las sanciones administrativas que habían quedado rezagados frente a la inflación de las últimas décadas.
Por ejemplo:
* Art. 38 (Falta de presentación de DDJJ):La multa por omisión de declaraciones juradas sube a $220.000 para personas humanas y a $440.000 para personas jurídicas .
* Art. 39 (Infracciones formales): El rango de sanciones generales pasa de $150 - $2.500 a un nuevo esquema de $150.000 hasta $2.500.000.
5. Ajuste Automático
Todos los valores de multas y umbrales penales se ajustarán anualmente a partir del 1° de enero de 2027 siguiendo la variación de la Unidad de Valor Adquisitivo (UVA).
****
Para mas información, contactarse con Gastón Miani o Leonel Zanotto.